વિશ્લેષણ
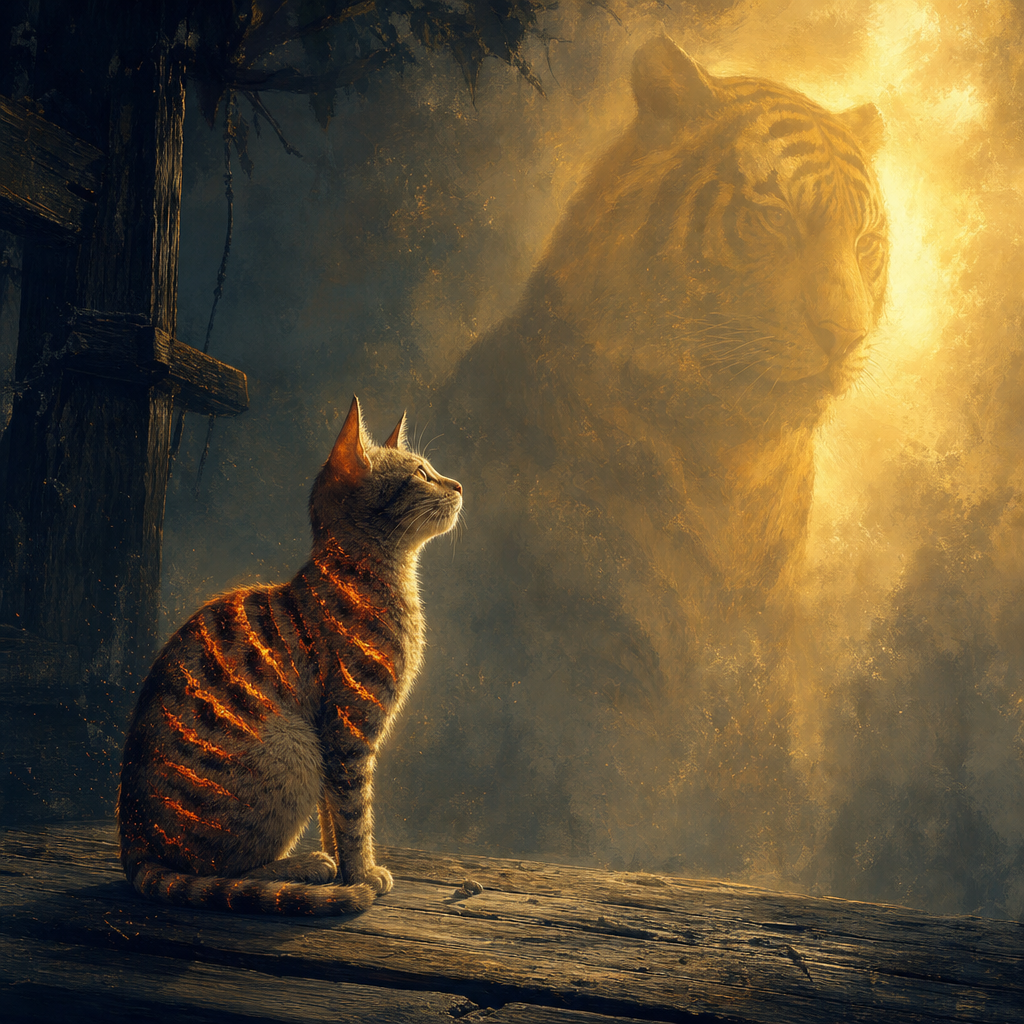
મહાન નામના રોકાણકારોને જોઈને હું એ બિલાડી બની ગયો જે વાઘ જેવી બનવા ગઈ
Coinbase Ventures અને a16z જોડાયેલા હોવાના કારણે GFI ખરીદવાનો વાચકનો પ્રથમ-પુરુષ અનુભવ—અને કોઈ બીજાની દૃઢ માન્યતા ઉધાર લેવી અને પોતાની દૃઢ માન્યતા ઊભી કરવી વચ્ચેનો તફાવત.
આ પાનું મૂળ અંગ્રેજી લેખનો મશીન અનુવાદ છે, જેને માનવીય સંપાદકે સમીક્ષિત કર્યું નથી; અધિકૃત સંસ્કરણ માટે કૃપા કરીને અંગ્રેજી મૂળનો સંદર્ભ લો.
વ્યાપકતા અને મર્યાદાઓ: આ GoldfinchClaimsને સબમિટ કરાયેલો પ્રથમ-પુરુષ વર્ણન છે. તેમાં એક રોકાણકારનો પોતાનો અનુભવ, તર્ક અને અભિપ્રાયો દર્શાવવામાં આવ્યા છે, જેમાં Coinbase Ventures અને a16zને Goldfinch સાથે જોડાયેલા જોયા પછી GFI ખરીદવાનો નિર્ણય સમાવેશ થાય છે. GoldfinchClaimsએ લેખકની ચોક્કસ ખરીદી તારીખો, પોઝિશનનું કદ અથવા નુકસાનની રકમ સ્વતંત્ર રીતે ચકાસી નથી, અને આ નિબંધ પ્રકાશિત કરવાનો અર્થ એ નથી કે GoldfinchClaims Goldfinch, Coinbase Ventures, અથવા a16z વિશે અમારી પોતાની તથ્યાત્મક નિષ્કર્ષ તરીકે તેને સ્વીકારી રહ્યું છે—નીચે ઉલ્લેખિત વેન્ચર-ફંડિંગનો ઇતિહાસ અને wind-down સંબંધિત આવરણ અંતે જોડાયેલા સંબંધિત કવરેજમાં અલગથી દસ્તાવેજિત છે. અહીં કંઈપણ રોકાણ, કાનૂની, કર અથવા વ્યાવસાયિક સલાહ નથી.
હું Goldfinch Finance સાથે સંકળાયેલા ટોકન GFI ખરીદવાનું શરૂ કર્યું, કારણ કે મેં Coinbase Ventures અને Andreessen Horowitz (a16z) જેવા પ્રતિષ્ઠિત વેન્ચર નામોને પ્રોજેક્ટ સાથે જોડાયેલા જોયા હતા. ત્યારે મને તે માન્યતા જેવી લાગી.
ક્રિપ્ટોમાં, જાણીતા રોકાણકારના નામને ઊંડા સંશોધનનો ટૂંકો રસ્તો માનવો સહેલો છે. જો અનુભવી ટીમો સાથેની પરિપક્વ કંપનીઓએ કોઈ પ્રોટોકોલને ટેકો આપ્યો હોય, તો નિશ્ચિતપણે તેમણે ટેક્નોલોજી, બજાર, કાનૂની જોખમો, ટોકન અર્થશાસ્ત્ર અને લાંબા ગાળાની શક્યતાઓની સામાન્ય રોકાણકાર કરતાં વધુ કાળજીપૂર્વક તપાસ કરી હશે. મારી વિચારણા એવી હતી.
પછી Goldfinch ધીમે ધીમે બંધ થવા લાગ્યું, અને હું ભારે નુકસાનનો સામનો કરતો રહી ગયો. આર્થિક અસર દુખદ છે, પરંતુ વધુ મોટો પાઠ એ છે કે મેં નિર્ણય કેવી રીતે લીધો હતો.
તમિલ કહેવત એવી બિલાડીનું વર્ણન કરે છે જે વાઘની પટ્ટીઓ જોઈને પોતાના શરીર પર દાઝના નિશાન બનાવી તેની નકલ કરવાનો પ્રયાસ કરે છે. વાઘ બનવાને બદલે, બિલાડી પોતાને જ ઇજા પહોંચાડે છે.
હવે હું મારા રોકાણના નિર્ણયને આવી રીતે જ જોઉં છું.
ઉધાર લીધેલી દૃઢ માન્યતાનો જોખમ
Coinbase Ventures અને a16zને Goldfinch સાથે જોડાયેલા જોઈને મને આત્મવિશ્વાસ મળ્યો—પરંતુ તે ફરજિયાત રીતે મારું પોતાનું આત્મવિશ્વાસ નહોતું. તે ઉધાર લીધેલી દૃઢ માન્યતા હતી.
મેં નીચેની ખૂબ અલગ બાબતો વચ્ચે પૂરતો ફરક કર્યો નહોતો:
- એક વેન્ચર ફર્મનું કંપની અથવા પ્રોટોકોલમાં આરંભિક તબક્કાનું રોકાણ.
- વેન્ચર ફર્મ પાસે ઇક્વિટી, ટોકન્સ, વોરન્ટ્સ અથવા અન્ય કોઈ પ્રકારનું એક્સપોઝર હોવું.
- ફંડની રોકાણ થિસિસ એક ચોક્કસ સમયે કેવી હતી તે.
- ખુલ્લા બજારમાં પછીથી GFI ખરીદતો રિટેલ ટોકન ખરીદનાર.
- પ્રોજેક્ટના ઉત્પાદનની શક્યતા અને તેના ટોકનની દીર્ઘકાલીન કિંમત વચ્ચેનો તફાવત.
આ એ જ ટ્રેડ નથી.
વેન્ચર રોકાણકાર અલગ મૂલ્યાંકન પર, અલગ શરતો હેઠળ, માહિતી અધિકાર, શાસન પર અસર, વેસ્ટિંગ શેડ્યુલ, લિક્વિડિટી મર્યાદાઓ, પોર્ટફોલિયો હેજિંગ, અને અનેક રોકાણોમાં નુકસાન સહન કરવાની ક્ષમતા સાથે પ્રવેશી શકે છે. સેકન્ડરી માર્કેટમાં રિટેલ ખરીદદાર પાસે ઘણી વાર આમાંની કોઈ સુવિધા હોતી નથી.
મેં વાઘની પટ્ટીઓ—પ્રતિષ્ઠિત નામો, સંસ્થાગત સમર્થન, પરિપક્વ બ્રાન્ડિંગ—જોઈ અને માન્યું કે દેખાતી ચાલની નકલ કરવાથી સમાન પરિણામ આવશે.
એવું થયું નહીં.
સારો પ્રોજેક્ટ હંમેશા સારો ટોકન નથી બનતો
ક્રિપ્ટોના સૌથી કઠિન પાઠોમાંનો એક એ છે કે ઉત્પાદનની ગુણવત્તા, રોકાણકારોની પ્રતિષ્ઠા, અને ટોકનનું પ્રદર્શન બહુ અલગ દિશામાં જઈ શકે છે.
એક પ્રોટોકોલનો હેતુ વિચારપૂર્વકનો હોઈ શકે છે. તે પ્રતિભાશાળી બિલ્ડરોને આકર્ષી શકે છે. તે મોટા ફંડ્સ પાસેથી નાણાં ઉઘરી શકે છે. તે ભાગીદારીઓ શરૂ કરી શકે છે અને વાસ્તવિક ઇન્ફ્રાસ્ટ્રક્ચર બનાવી શકે છે. છતાં તેનો ટોકન ખરાબ પ્રદર્શન કરી શકે છે. તે ઘણા કારણોસર થઈ શકે છે:
- ટોકન ધારકોને પ્રોટોકોલ આવક અથવા મૂલ્ય પર સ્પષ્ટ દાવો ન હોય.
- સપ્લાય અનલૉક્સ અથવા ઇમિશન્સ માંગને દબાવી દે.
- બજાર વ્યવસાય અથવા ટેક્નોલોજીને ટોકનથી અલગ રીતે મૂલવે.
- નિયમનકારી, ક્રેડિટ, લિક્વિડિટી, ગવર્નન્સ, અથવા ઓપરેશનલ જોખમો વધે.
- સંબોધનીય બજાર અપેક્ષા કરતાં નાનું અથવા સેવા આપવું વધુ મુશ્કેલ સાબિત થાય.
- ટીમ અથવા સમુદાય નક્કી કરે કે ચાલુ રાખવા કરતાં wind-down વધુ જવાબદાર પગલું છે.
- ક્રિપ્ટો બજાર ચક્રો સંપૂર્ણપણે કાયદેસર પ્રોજેક્ટ્સને પણ દબાવી શકે છે.
મહત્વનો મુદ્દો એ નથી કે મોટા રોકાણકારો હંમેશા ખોટા હોય છે. એવું નથી. મુદ્દો એ છે કે તેમની ભાગીદારી સંશોધનનો પ્રારંભિક બિંદુ હોવી જોઈએ—નિષ્કર્ષ નહીં.
મારે કયા પ્રશ્નો પૂછવા જોઈતા હતા
ખરીદાણ પહેલાં, મને નીચે જેવા પ્રશ્નોના સ્પષ્ટ જવાબ આપી શકવા જોઈએ હતા:
- ટોકન ખરેખર શું કરે છે?: શું GFI પાસે ટકાઉ ઉપયોગિતા, ગવર્નન્સમાં પ્રાસંગિકતા, આર્થિક અધિકાર, ફી કૅપ્ચર, અથવા સ્પેક્યુલેશનથી સ્વતંત્ર એવી માંગ છે?
- ટોકન સપ્લાય કોના હાથમાં છે?: અનલૉક શેડ્યુલ, ફાળવણી, ઇમિશન્સ, ટ્રેઝરી હોલ્ડિંગ્સ, અને સંભવિત વેચાણ દબાણ શું છે?
- પ્રોટોકોલનો વાસ્તવિક વ્યવસાય મોડેલ શું છે?: પ્રોજેક્ટ કેવી રીતે પ્રવૃત્તિ, આવક, અથવા ટકાઉ માંગ ઊભી કરે છે? જો બજાર પરિસ્થિતિ બગડે તો શું થશે?
- પ્રોટોકોલ માટે અનન્ય જોખમો કયા છે?: ક્રેડિટ-કેન્દ્રિત અથવા રિયલ-વર્લ્ડ-ફાઇનાન્સ સંબંધિત પ્રોજેક્ટમાં, જોખમોમાં ઋણી ડિફૉલ્ટ, કોલેટરલ ગુણવત્તા, કાનૂની અમલ, નિયમનકારી સારવાર, લિક્વિડિટી, અને કાઉન્ટરપાર્ટી પર આધાર શામેલ હોઈ શકે છે.
- સંસ્થાગત રોકાણકારોએ ખરેખર શામાં રોકાણ કર્યું હતું?: શું તે ઇક્વિટી હતી, ટોકન વોરન્ટ, આરંભિક ખાનગી રાઉન્ડ, કે અન્ય કોઈ સાધન? કઈ સંકેતિત કિંમતે અને કયા રક્ષણો સાથે?
- કયું કારણ રોકાણ થિસિસને અમાન્ય કરી શકે?: મારે અગાઉથી નક્કી કરવું જોઈએ હતું કે કયા વિકાસો મને એક્સપોઝર ઘટાડવા અથવા બહાર નીકળવા માટે દોરી જશે, માત્ર પુનઃઉત્થાનની આશા રાખવા બદલે.
- હું કેટલું નુકસાન સહન કરી શકું?: જો પ્રોજેક્ટ નિષ્ફળ જાય તો કોઈ એક જ સ્પેક્યુલેટિવ ટોકન એટલું મોટું ન હોવું જોઈએ કે ગંભીર આર્થિક નુકસાન થાય.
આ પ્રશ્નો વિજેતા રોકાણની ખાતરી નથી આપતા. પરંતુ તે રોકાણકારને નિર્ણયનો માલિક બનવા મજબૂર કરે છે, ફંડિંગ જાહેરાતના લોગોઝને નિર્ણય સોંપવા માટે નહીં.
વેન્ચર કેપિટલ ખરીદવાનો સંકેત નથી
ક્રિપ્ટો બજાર ઘણી વાર ફંડરેઇઝિંગ સમાચારને રિટેલ ખરીદીના સંકેત તરીકે ફેરવી નાખે છે. આ એક ભૂલ છે.
વેન્ચર કેપિટલ ફર્મો અનેક ઊંચા જોખમી દાવ પર પૈસા લગાવવા માટે ચૂકવવામાં આવે છે. તેઓ અપેક્ષા રાખે છે કે કેટલાક પ્રોજેક્ટ નિષ્ફળ જશે. તેમનું પોર્ટફોલિયો મોડેલ આ શક્યતા પર આધારિત છે કે કેટલીક અસાધારણ જીતો ઘણી હારને સમતોલ કરી શકે.
વ્યક્તિગત રોકાણકારની પરિસ્થિતિ સામાન્ય રીતે બહુ જુદી હોય છે. રિટેલ ખરીદદાર માટે, એક જ એકાગ્ર પોઝિશન ભાવનાત્મક અને આર્થિક રીતે વિનાશક સાબિત થઈ શકે છે. ફંડ વૈવિધ્યસભર પોર્ટફોલિયોની અંદર નિષ્ફળ રોકાણને સામાન્ય પરિણામ માનશે; વ્યક્તિ તેને મોટાં વ્યક્તિગત setback તરીકે અનુભવી શકે છે.
એ જ હેડલાઇન તેથી બહુ અલગ અર્થ આપી શકે છે:
- વેન્ચર ફંડ માટે:: “આ ઘણા દાવાઓમાંનો એક અસમિતીય દાવ છે.”
- રિટેલ ખરીદદાર માટે:: “આ સંસ્થાગત માન્યતા છે, એટલે તે સલામત જ હોવું જોઈએ.”
એ ખોટનેરી જગ્યાથી જ ઘણી ખરાબ નિર્ણયો શરૂ થાય છે.
નુકસાન દુખદ છે, પરંતુ પાઠ મહત્વના છે
હું આ Goldfinch, Coinbase Ventures, a16z, અથવા અન્ય કોઈ રોકાણકારને મારા નિર્ણય માટે દોષી ઠેરવવા લખતો નથી. કોઈ પ્રોજેક્ટનું wind-down નિરાશાજનક અને આર્થિક રીતે પીડાદાયક હોઈ શકે છે, પરંતુ ટોકન ખરીદવું અંતે મારો નિર્ણય હતો.
જવાબદારી મારી છે.
મારી ભૂલ માત્ર ટોકન વિશે ખોટું હોવાની નહોતી. દરેક રોકાણકાર ક્યારેક ખોટો સાબિત થાય છે. મારી વધુ ઊંડી ભૂલ બીજી વ્યક્તિના રોકાણ નિર્ણયને મારા પોતાના સંશોધન પ્રക്രિયા સાથે ગૂંથવાની હતી. મેં સંસ્થાગત ભાગીદારીને સંપત્તિ સમજવાની જગ્યાએ તેનો વિકલ્પ માની લીધો. તે નહોતું.
“બિલાડીએ વાઘને જોઈને પોતાને દાઝી નાખ્યા જેવું.”
મેં જાણીતા વેન્ચર રોકાણકારોને જોયા અને માન્યું કે તેમના દેખાતાં માર્ગનું અનુસરણ કરવાથી મારું રોકાણ મજબૂત બનશે. પરંતુ મારી પાસે તેમની પ્રવેશ શરતો, પોર્ટફોલિયો વૈવિધ્યીકરણ, માહિતીની પહોંચ, જોખમ નિયંત્રણો, અથવા નુકસાન સહન કરવાની ક્ષમતા નહોતી.
મેં પોતાની દૃઢ માન્યતા ઊભી કર્યા વિના દૃઢ માન્યતાનો દેખાવ નકલ કર્યો.
હું આગળ શું અલગ રીતે કરીશ
આગળ જઈને, હું વધુ સરળ રોકાણ શિસ્ત ઈચ્છું છું:
- હું માત્ર એટલા માટે કોઈ ટોકન ખરીદીશ નહીં કે કોઈ પ્રસિદ્ધ ફંડે પ્રોજેક્ટને ટેકો આપ્યો છે.
- હું પ્રોટોકોલ, કંપની અને ટોકનને અલગ રાખીશ; તેમની અર્થવ્યવસ્થા બહુ જુદી હોઈ શકે છે.
- રોકાણ કરતા પહેલાં હું ટોકન સપ્લાય શેડ્યુલ, ગવર્નન્સ અધિકારો, ટ્રેઝરી ખુલાસા, અને માંગના વાસ્તવિક સ્ત્રોતો વાંચીશ.
- હું વેન્ચર ફંડિંગને એક સંશોધન ઇનપુટ તરીકે જ જોઈશ, ભલામણ તરીકે નહીં.
- હું વૈવિધ્યીકરણ કરીશ અને સ્પેક્યુલેટિવ પોઝિશનોનું કદ એવું રાખીશ કે એક જ wind-down ગંભીર નુકસાન ન પહોંચાડે.
- ખરીદાણ પહેલાં હું મારી થિસિસ, જોખમો, અને બહાર નીકળવાની શરતો લખી રાખીશ.
- હું FOMO વિશે મારી પોતાની ચિંતા પ્રત્યે વધુ શંકાશીલ રહીશ.
ક્રિપ્ટો ઉત્સાહ, વાર્તાઓ, અને ઝડપી નિર્ણયોને પુરસ્કારે છે. પરંતુ મૂડી સંરક્ષણ માટે તેનું વિરુદ્ધ જરૂરી છે: ધીરજ, સંશય, પોઝિશનનું યોગ્ય કદ, અને એ સ્વીકાર કે માનનીય રોકાણકારો પણ એવા પ્રોજેક્ટ્સને ટેકો આપી શકે છે જે સફળ ન થાય.
પાઠ દરેક જોખમથી બચવાનો નથી. પાઠ એ છે કે વાઘને જોઈને પોતાને દાઝી નાખતી બિલાડી બનવું નહીં.
સંબંધિત આવરણ
- Goldfinchની વેન્ચર બૅકિંગ અને એક્સચેન્જ-લિસ્ટિંગ સમયરેખાનો અમારો સ્રોત આધારિત સમીક્ષા, જે આ નિબંધમાં ઉલ્લેખિત Coinbase Ventures અને a16z ફંડિંગનું દસ્તાવેજીકરણ કરે છે.
- GIP-87, Goldfinchની ગવર્નન્સ પ્રસ્તાવના, જેણે મુખ્ય કામગીરીને maintenance mode અને wind-down તરફ ખસેડી.
- પ્રોટોકોલ હાઇપને ટોકન-સ્તરના જોખમથી અલગ પાડવા માટેનો અમારો વિશાળ ફ્રેમવર્ક.
સ્ત્રોતો અને અસ્વીકરણ
GoldfinchClaimsના સંપાદકીય ધોરણો અનુસાર, આ સામગ્રી પ્રથમ-પુરુષ નિવેદન છે અને સ્વતંત્ર ટિપ્પણી તરીકે પ્રસ્તુત છે; તે કાનૂની, કર, નાણાકીય અથવા રોકાણ સલાહ નથી અને કોઈ તથ્યાત્મક ખોટા નિવેદન અથવા ગેરવર્તણૂકનું નિર્ધારણ સ્થાપિત કરતી નથી.