תיאור בגוף ראשון ואיתותי הון סיכון
ראיתי משקיעים בעלי שם — והפכתי לחתול שניסה להיות נמר
תיאור בגוף ראשון של קורא שרכש GFI משום ש-Coinbase Ventures ו-a16z היו מעורבות — וההבדל בין שאילת ביטחון מאחרים לבין גיבוש ביטחון משלך.
דף זה הוא תרגום מכונה של המאמר המקורי באנגלית, שלא נבדק בידי עורך אנושי; לגרסה הסמכותית, אנא עיינו במקור האנגלי.
היקף ומגבלות: זהו תיאור בגוף ראשון שהוגש ל-GoldfinchClaims. הוא משקף את ניסיונו, שיקוליו ודעותיו של משקיע אחד בנוגע לרכישת GFI לאחר שראה את Coinbase Ventures ואת a16z מקושרות ל-Goldfinch. GoldfinchClaims לא אימתה באופן עצמאי את מועדי הרכישה הספציפיים של הכותב, את גודל הפוזיציה או את סכום ההפסד, ופרסום המסה אינו משמעו ש-GoldfinchClaims מאמצת אותה כממצא עובדתי מטעמה לגבי Goldfinch, Coinbase Ventures או a16z — היסטוריית המימון בהון סיכון והפירוק ההדרגתי המוזכרים להלן מתועדים בנפרד בסיקור המקושר בסוף. אין באמור ייעוץ השקעות, משפטי, מס או מקצועי.
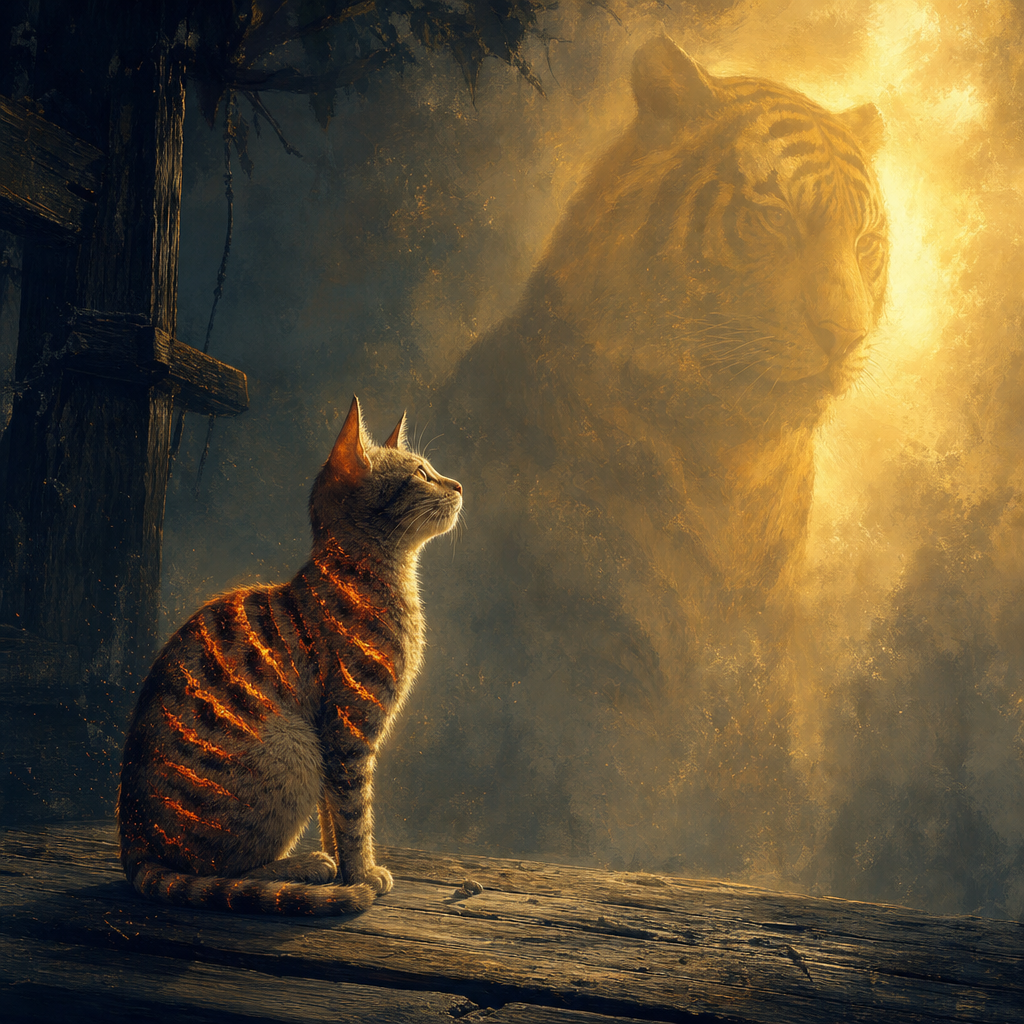
איור: החתול שראה את הנמר וצרב את עצמו — ביטחון שהועתק מהחלטתו של אדם אחר, ולא נבנה מתוך החלטתו שלו.
התחלתי לקנות GFI, האסימון המקושר ל-Goldfinch Finance, לאחר שראיתי שמות הון סיכון מוערכים כגון Coinbase Ventures ו-Andreessen Horowitz (a16z) מקושרים לפרויקט. באותה עת, הדבר הרגיש כמו אישור.
בקריפטו, קל להתייחס לשמו של משקיע מוכר כאל קיצור דרך למחקר מעמיק. אם חברות מתוחכמות בעלות צוותים מנוסים תמכו בפרוטוקול, ודאי שהן בחנו את הטכנולוגיה, השוק, הסיכונים המשפטיים, כלכלת האסימון והפוטנציאל לטווח ארוך בקפידה רבה יותר מכפי שמשקיע פרטי יכול לעשות. כך חשבתי.
ואז Goldfinch החלה בפירוק הדרגתי, ואני נותרתי מול הפסד חמור. ההשפעה הפיננסית כואבת, אך הלקח הגדול יותר נוגע לאופן שבו קיבלתי מלכתחילה את ההחלטה.
״החתול ראה את הנמר וצרב את עצמו.״ — פתגם טמילי
הפתגם הטמילי מתאר חתול הרואה את פסי הנמר ומנסה לחקות אותם באמצעות צריבת סימנים על גופו. במקום להפוך לנמר, החתול רק פוצע את עצמו.
כך אני רואה כעת את החלטת ההשקעה שלי.
הסכנה שבביטחון שאול
העובדה שראיתי את Coinbase Ventures ואת a16z מקושרות ל-Goldfinch העניקה לי ביטחון — אך לא היה זה בהכרח הביטחון שלי. זה היה ביטחון שאול.
לא הבחנתי במלואן בין כמה דברים שונים מאוד:
- חברת הון סיכון המבצעת השקעה בשלב מוקדם בחברה או בפרוטוקול.
- חברת הון סיכון המחזיקה במניות, אסימונים, כתבי אופציה או סוג חשיפה אחר.
- תזת ההשקעה של קרן בנקודת זמן מסוימת.
- רוכש ציבורי של אסימונים הקונה GFI מאוחר יותר בשוק הפתוח.
- פוטנציאל המוצר של פרויקט לעומת הערך ארוך-הטווח של האסימון שלו.
אלה אינן אותה עסקה.
משקיע הון סיכון עשוי להיכנס לפי שווי שונה, בתנאים שונים, עם זכויות מידע, השפעה על הממשל, לוחות הבשלה, מגבלות נזילות, גידור ברמת התיק ויכולת לספוג הפסדים על פני השקעות רבות. לרוכש קמעונאי בשוק המשני אין לעיתים קרובות אף אחד מהיתרונות הללו.
ראיתי את פסי הנמר — השמות היוקרתיים, התמיכה המוסדית, המיתוג המתוחכם — והנחתי שהעתקת המהלך הגלוי תניב תוצאה דומה.
היא לא הניבה.
פרויקט טוב אינו בהכרח אסימון טוב
אחד הלקחים הקשים ביותר בקריפטו הוא שאיכות מוצר, ייחוס המשקיעים וביצועי האסימון יכולים לסטות זה מזה באופן חד.
לפרוטוקול יכולה להיות מטרה מחושבת. הוא יכול למשוך בונים מוכשרים. הוא יכול לגייס כסף מקרנות גדולות. הוא יכול להשיק שותפויות ולבנות תשתית ממשית. ובכל זאת, האסימון שלו עדיין יכול להציג ביצועים חלשים. הדבר עשוי לקרות מסיבות רבות:
- למחזיקי אסימונים עשויה שלא להיות זכות תביעה ברורה על הכנסות הפרוטוקול או על ערכו.
- שחרורי היצע או הנפקות עשויים לגבור על הביקוש.
- השוק עשוי לתמחר את העסק או את הטכנולוגיה באופן שונה מן האסימון.
- סיכונים רגולטוריים, אשראיים, נזילותיים, ממשליים או תפעוליים עשויים לעלות.
- השוק הניתן לפנייה עשוי להתברר כקטן מהצפוי או כקשה יותר לשירות.
- הצוות או הקהילה עשויים להחליט שפירוק הדרגתי אחראי יותר מהמשך הפעילות.
- מחזורי שוק הקריפטו יכולים למחוץ אפילו פרויקטים לגיטימיים.
הנקודה החשובה אינה שמשקיעים גדולים תמיד טועים. הם אינם תמיד טועים. היא שהשתתפותם צריכה להיות נקודת מוצא למחקר — ולא המסקנה.
מה הייתי צריך לשאול
לפני הקנייה, הייתי צריך להיות מסוגל לענות בבירור על שאלות כגון:
- מה האסימון עושה בפועל?: האם ל-GFI יש שימושיות יציבה, רלוונטיות לממשל, זכויות כלכליות, לכידת עמלות או ביקוש שאינו תלוי בספקולציה?
- מי מחזיק בהיצע האסימונים?: מהם לוחות השחרור, ההקצאות, ההנפקות, החזקות האוצר ולחץ המכירה האפשרי?
- מהו המודל העסקי האמיתי של הפרוטוקול?: כיצד הפרויקט מייצר פעילות, הכנסות או ביקוש בר-קיימא? מה קורה אם תנאי השוק מתדרדרים?
- אילו סיכונים ייחודיים לפרוטוקול?: בפרויקט המתמקד באשראי או קשור למימון בעולם האמיתי, הסיכונים יכולים לכלול חדלות פירעון של לווים, איכות בטוחות, אכיפה משפטית, יחס רגולטורי, נזילות ותלות בצדדים נגדיים.
- במה בדיוק השקיעו משקיעים מוסדיים?: האם היו אלה מניות, כתב אופציה לאסימון, סבב פרטי מוקדם או מכשיר אחר? לפי איזה מחיר משתמע ובאילו הגנות?
- מה יפריך את תזת ההשקעה?: הייתי צריך להחליט מראש אילו התפתחויות יגרמו לי להפחית חשיפה או לצאת, במקום פשוט לקוות להתאוששות.
- כמה יכולתי להרשות לעצמי להפסיד?: שום אסימון ספקולטיבי יחיד לא אמור להיות גדול דיו כדי לגרום לנזק פיננסי חמור אם הפרויקט נכשל.
השאלות הללו אינן מבטיחות השקעה מנצחת. אבל הן מחייבות משקיע להיות בעליה של ההחלטה, במקום להעביר את שיקול הדעת שלו למיקור חוץ ללוגואים שבהודעת מימון.
הון סיכון אינו איתות קנייה
שוק הקריפטו הופך לעיתים קרובות חדשות על גיוסי הון לאיתות קנייה קמעונאי. זו טעות.
חברות הון סיכון מתוגמלות על נטילת הימורים רבים בסיכון גבוה. הן מצפות שחלק מהפרויקטים ייכשלו. מודל התיק שלהן בנוי סביב האפשרות שמספר קטן של מנצחים יוצאי דופן יקזזו הפסדים רבים.
מצבו של משקיע פרטי בדרך כלל שונה מאוד. עבור רוכש קמעונאי, פוזיציה מרוכזת אחת יכולה להיות הרסנית מבחינה רגשית ופיננסית. קרן עשויה לראות בהשקעה שנכשלה תוצאה רגילה במסגרת תיק מגוון; אדם פרטי עשוי לחוות אותה כנסיגה אישית משמעותית.
לכן אותה כותרת יכולה להיות בעלת משמעויות שונות מאוד:
- לקרן הון סיכון:: ״זוהי הימור א-סימטרי אחד מבין רבים.״
- לרוכש קמעונאי:: ״זהו אישור מוסדי, לכן זה חייב להיות בטוח.״
בפער הזה מתחילות החלטות רעות רבות.
הפסדים כואבים, אך הלקחים חשובים
אינני כותב זאת כדי להאשים את Goldfinch, את Coinbase Ventures, את a16z או כל משקיע אחר בהחלטתי. פירוק הדרגתי של פרויקט יכול להיות מאכזב וכואב מבחינה פיננסית, אך רכישת אסימון הייתה בסופו של דבר בחירתי.
האחריות היא שלי.
הטעות שלי לא הייתה רק שטעיתי לגבי אסימון. כל משקיע יטעה לפעמים. הטעות העמוקה יותר שלי הייתה לבלבל בין החלטת ההשקעה של מישהו אחר לבין תהליך המחקר שלי. התייחסתי להשתתפות מוסדית כתחליף להבנת הנכס. היא לא הייתה כזו.
״החתול ראה את הנמר וצרב את עצמו.״
ראיתי משקיעי הון סיכון בולטים והנחתי שמעקב אחר דרכם הנראית לעין יחזק את השקעתִי. אבל לא היו לי תנאי הכניסה שלהם, פיזור התיק שלהם, הגישה שלהם למידע, בקרות הסיכון שלהם או יכולתם להפסיד.
העתקתי את מראית העין של הביטחון בלי לבנות ביטחון משלי.
מה אעשה אחרת
מעתה, אני רוצה משמעת השקעה פשוטה יותר:
- לא אקנה אסימון רק מפני שקרן מפורסמת תמכה בפרויקט.
- אפריד בין הפרוטוקול, החברה והאסימון; ייתכן שיש להם כלכלות שונות מאוד.
- אקרא לוחות היצע של אסימונים, זכויות ממשל, גילויי אוצר ומקורות ביקוש ממשיים לפני השקעה.
- אתייחס למימון הון סיכון כאל נתון מחקר אחד, ולא כהמלצה.
- אגוון ואקבע גדלים לפוזיציות ספקולטיביות כך שפירוק הדרגתי יחיד לא יוכל לגרום לנזק חמור.
- אכתוב את התזה שלי, הסיכונים ותנאי היציאה לפני הקנייה.
- אהיה חשדן יותר כלפי הפחד שלי עצמי להחמיץ הזדמנות.
קריפטו מתגמל התלהבות, נרטיבים והחלטות מהירות. אך שימור הון מחייב את ההפך: סבלנות, ספקנות, קביעת גודל פוזיציה וקבלה של כך שאפילו משקיעים מוערכים עשויים לתמוך בפרויקטים שאינם מצליחים.
הלקח אינו להימנע מכל סיכון. הלקח הוא לא להפוך לחתול שראה את הנמר וצרב את עצמו בניסיון להיראות כמוהו.
סיקור קשור
- הסקירה המבוססת על מקורות שלנו על התמיכה בהון סיכון ב-Goldfinch ועל ציר הזמן של רישום הבורסה, המתעדת את המימון של Coinbase Ventures ו-a16z המוזכר במסה זו.
- GIP-87, הצעת הממשל של Goldfinch שהעבירה את פעילויות הליבה למצב תחזוקה ולפירוק הדרגתי.
- המסגרת הרחבה יותר שלנו להפרדת הייפ סביב פרוטוקולים מסיכון ברמת האסימון.