一人称による記録とベンチャーキャピタルのシグナル
著名投資家の名前を見て、私は虎になろうとした猫になった
Coinbase Venturesとa16zの関与を理由にGFIを購入したある読者による一人称の記録。ほかの誰かの確信を借りることと、自らの確信を築くことの違いを振り返る。
このページは人間の編集者による確認を受けていない英語原文の機械翻訳です。正式な内容については英語原文をご確認ください。
**対象範囲と限界:**これはGoldfinchClaimsに寄せられた一人称の記録です。Coinbase Venturesおよびa16zがGoldfinchと結び付けられているのを見た後にGFIを購入した、ある投資家自身の経験、判断、および意見を反映しています。GoldfinchClaimsは、執筆者の具体的な購入日、ポジション規模、または損失額を独自に検証しておらず、本稿を掲載することは、Goldfinch、Coinbase Ventures、またはa16zについてGoldfinchClaims自身の事実認定として採用することを意味しません。以下で言及するベンチャー資金調達の経緯および清算は、末尾にリンクする関連報道で別途記録されています。本稿のいかなる内容も、投資、法律、税務、または専門的助言ではありません。
私は、Coinbase VenturesやAndreessen Horowitz(a16z)といった評価の高いベンチャー企業名がこのプロジェクトと結び付けられているのを見た後、Goldfinch Financeに関連するトークンであるGFIを買い始めた。当時、それは裏付けのように感じられた。
暗号資産では、著名な投資家の名前を、深い調査を省略する近道として扱うのは容易だ。経験豊富なチームを持つ洗練された企業がプロトコルを支援しているなら、その企業はテクノロジー、市場、法的リスク、トークン経済、長期的な可能性を、個人投資家よりも慎重に検討しているはずだ。私はそう考えていた。
その後、Goldfinchは清算を始め、私は深刻な損失に向き合うことになった。金銭的な影響はつらいが、より大きな教訓は、そもそも私がどのようにその判断を下したかにある。
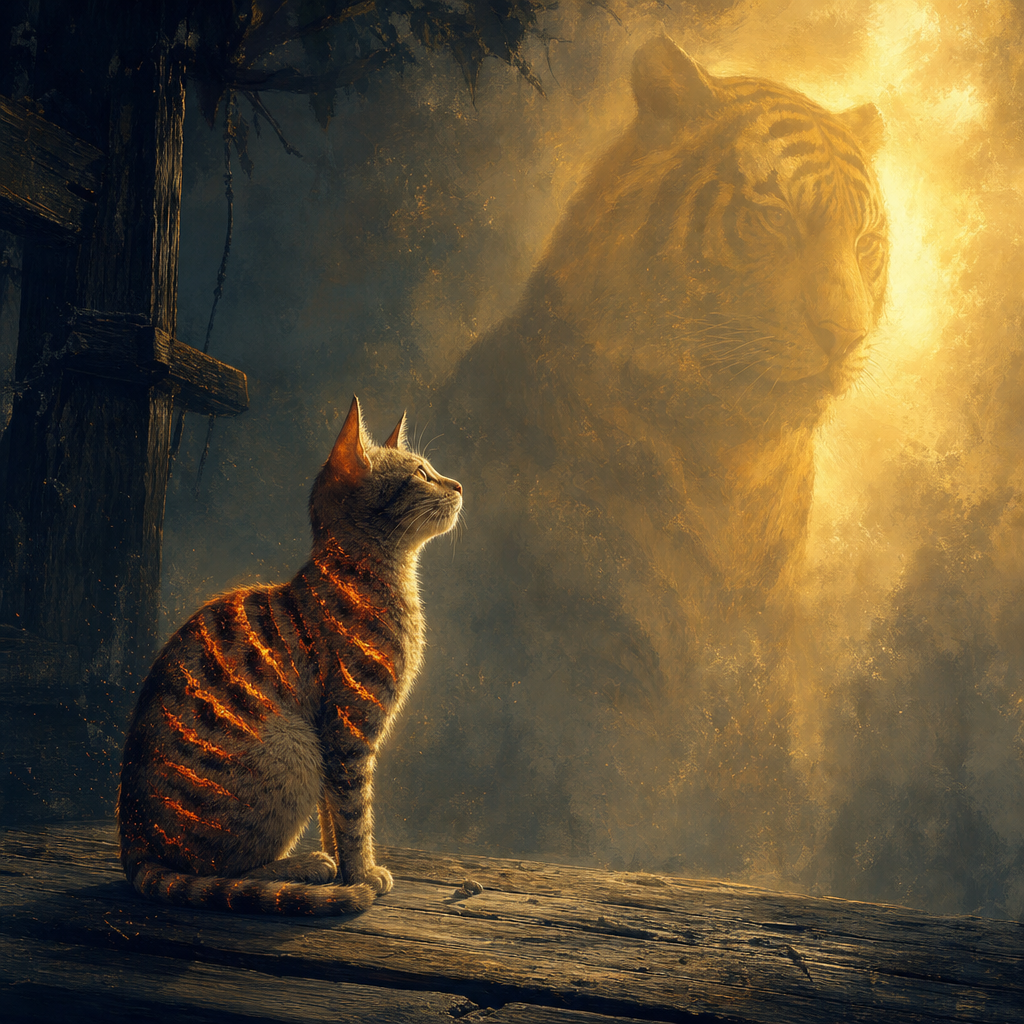
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம் 「猫は虎を見て、自らに焼き印を付けた。」 — タミル語のことわざ
このタミル語のことわざは、虎の縞模様を見た猫が、それを真似ようとして自分の体に焼き印を付ける様子を表している。猫は虎になるどころか、自分を傷つけるだけだ。
今の私は、自分の投資判断をそのように捉えている。
借り物の確信がもたらす危険
Coinbase Venturesとa16zがGoldfinchに関与しているのを見て、私は自信を得た。しかし、それは必ずしも私自身の自信ではなかった。それは借り物の確信だった。
私は、いくつかの大きく異なる事柄を十分に区別していなかった。
- ベンチャー企業が、企業またはプロトコルに対してアーリーステージの投資を行うこと。
- ベンチャー企業が、株式、トークン、ワラント、または別の種類のエクスポージャーを保有すること。
- ある特定の時点におけるファンドの投資テーゼ。
- 公開トークンの買い手が、後に公開市場でGFIを購入すること。
- プロジェクトの製品としての可能性と、そのトークンの長期的価値。
これらは同じ取引ではない。
ベンチャー投資家は、異なるバリュエーション、異なる条件、情報取得権、ガバナンスへの影響力、ベスティング・スケジュール、流動性の制約、ポートフォリオ・ヘッジ、そして多数の投資に損失を分散して吸収する能力の下で参入する場合がある。流通市場の個人買い手には、こうした利点がないことが多い。
私は虎の縞模様、すなわち権威ある名前、機関投資家の支援、洗練されたブランディングを見て、目に見える行動を真似すれば同じような結果を得られると考えた。
そうはならなかった。
良いプロジェクトが自動的に良いトークンになるわけではない
暗号資産における最も難しい教訓の一つは、製品の質、投資家の格、トークンのパフォーマンスが大きく乖離し得ることだ。
プロトコルには思慮深い使命があるかもしれない。優秀な開発者を引き付けることもある。大手ファンドから資金を調達することもある。提携を開始し、実際のインフラを構築することもある。それでも、そのトークンのパフォーマンスが悪いことはあり得る。それには多くの理由がある。
- トークン保有者が、プロトコルの収益または価値に対する明確な請求権を持たない可能性がある。
- 供給のアンロックまたは発行が需要を圧倒する可能性がある。
- 市場が、事業またはテクノロジーをトークンとは異なる形で評価する可能性がある。
- 規制、信用、流動性、ガバナンス、または運営上のリスクが高まる可能性がある。
- 想定される対象市場が、予想より小さい、またはサービス提供がより困難であることが判明する可能性がある。
- チームまたはコミュニティが、継続よりも清算の方が責任ある判断だと決める可能性がある。
- 暗号資産市場のサイクルは、正当なプロジェクトさえも打ちのめす可能性がある。
重要なのは、大口投資家が常に間違っているということではない。そうではない。重要なのは、彼らの参加は調査の出発点であるべきであって、結論であってはならないということだ。
私が問うべきだったこと
購入前に、私は少なくとも次のような問いに明確に答えられるべきだった。
- トークンは実際に何をするのか?: GFIには、投機から独立した持続的なユーティリティ、ガバナンス上の重要性、経済的権利、手数料の捕捉、または需要があるのか?
- トークン供給を誰が保有しているのか?: アンロック・スケジュール、配分、発行、トレジャリー保有、高まる可能性のある売り圧力はどのようなものか?
- プロトコルの実際のビジネスモデルは何か?: プロジェクトは、どのように活動、収益、または持続可能な需要を生み出すのか?市場環境が悪化した場合、何が起こるのか?
- そのプロトコルに固有のリスクは何か?: 信用志向または実世界金融関連のプロジェクトでは、リスクには借り手の債務不履行、担保の質、法的執行、規制上の扱い、流動性、カウンターパーティーへの依存が含まれ得る。
- 機関投資家は正確には何に投資したのか?: それは株式、トークン・ワラント、初期のプライベートラウンド、または別の金融商品だったのか?どのような想定価格で、どのような保護の下だったのか?
- 何が投資テーゼを無効にするのか?: 単に回復を期待するのではなく、どのような展開があればエクスポージャーを減らす、または退出することになるのかを、私はあらかじめ決めておくべきだった。
- 私はどれだけ失っても耐えられるのか?: プロジェクトが失敗した場合に深刻な金銭的損害を生じさせるほど、一つの投機的トークンの規模を大きくすべきではない。
これらの問いは、利益の出る投資を保証するものではない。しかし、資金調達発表に載ったロゴに判断を外注するのではなく、投資家に自らの判断を引き受けさせる。
ベンチャーキャピタルは買いのシグナルではない
暗号資産市場は、資金調達のニュースを個人投資家向けの買いシグナルに変えがちだ。それは誤りである。
ベンチャーキャピタル企業は、多数の高リスクの賭けに出ることを仕事としている。一部のプロジェクトが失敗することを想定している。彼らのポートフォリオ・モデルは、少数の例外的な勝者が多くの損失を相殺する可能性を中心に構築されている。
個人投資家の状況は通常、大きく異なる。個人の買い手にとって、一つの集中ポジションは感情面でも金銭面でも壊滅的なものになり得る。ファンドは失敗した投資を分散ポートフォリオ内の通常の結果とみなすかもしれないが、個人はそれを重大な個人的挫折として経験するかもしれない。
したがって、同じ見出しでも非常に異なる意味を持ち得る。
- ベンチャーファンドにとって:: 「これは多くの中の一つの非対称な賭けだ。」
- 個人の買い手にとって:: 「これは機関投資家による裏付けなのだから、安全に違いない。」
この隔たりから、多くの悪い判断が始まる。
損失はつらいが、教訓は重要だ
私は、自分の判断についてGoldfinch、Coinbase Ventures、a16z、またはほかの投資家を非難するためにこれを書いているのではない。プロジェクトの清算は失望を招き、金銭的にもつらい場合があるが、トークンを購入したことは、最終的には私自身の選択だった。
責任は私にある。
私の誤りは、単にトークンについて間違っていたことではない。すべての投資家は時に間違える。より根深い誤りは、他者の投資判断と自分自身の調査プロセスを混同したことだった。私は、資産を理解することの代わりとして機関投資家の参加を扱った。そうではなかった。
「猫は虎を見て、自らに焼き印を付けた。」
私は著名なベンチャー投資家を見て、彼らがたどったように見える道を追えば、自分の投資も強固になると考えた。しかし私は、彼らの参入条件、ポートフォリオの分散、情報へのアクセス、リスク管理、あるいは損失を負担する能力を持っていなかった。
私は自分自身の確信を築くことなく、確信の外見を真似した。
今後、私が変えること
今後は、もっと単純な投資規律を持ちたい。
- 有名なファンドがそのプロジェクトを支援したというだけで、トークンを買わない。
- プロトコル、企業、トークンを分けて考える。これらは経済性が大きく異なる可能性がある。
- 投資前に、トークン供給スケジュール、ガバナンス権、トレジャリー開示、実際の需要源を読む。
- ベンチャー資金を、推奨ではなく一つの調査材料として扱う。
- 一度の清算が深刻な損害を生じさせないよう、投機的ポジションを分散し、規模を管理する。
- 購入前に、自分のテーゼ、リスク、退出条件を書き出す。
- 自分自身の取り残されることへの恐れを、より疑ってかかる。
暗号資産は興奮、物語、素早い判断を報いる。しかし、資本の保全にはその反対、すなわち忍耐、懐疑心、ポジション・サイジング、そして評価の高い投資家であっても成功しないプロジェクトを支援することがあるという受容が必要だ。
教訓は、あらゆるリスクを避けることではない。虎を見て、同じように見えようとして自分を焼く猫にならないことだ。
関連報道
- 本稿で言及したCoinbase Venturesおよびa16zの資金調達を記録した、Goldfinchのベンチャー支援と取引所上場時系列に関する当サイトの出典付きレビュー。
- GIP-87、コア事業をメンテナンス・モードおよび清算へ移行させたGoldfinchのガバナンス提案。
- プロトコルに関する誇大宣伝とトークン水準のリスクを分けて考えるための、当サイトのより広範な枠組み。