ವಿಶ್ಲೇಷಣೆ
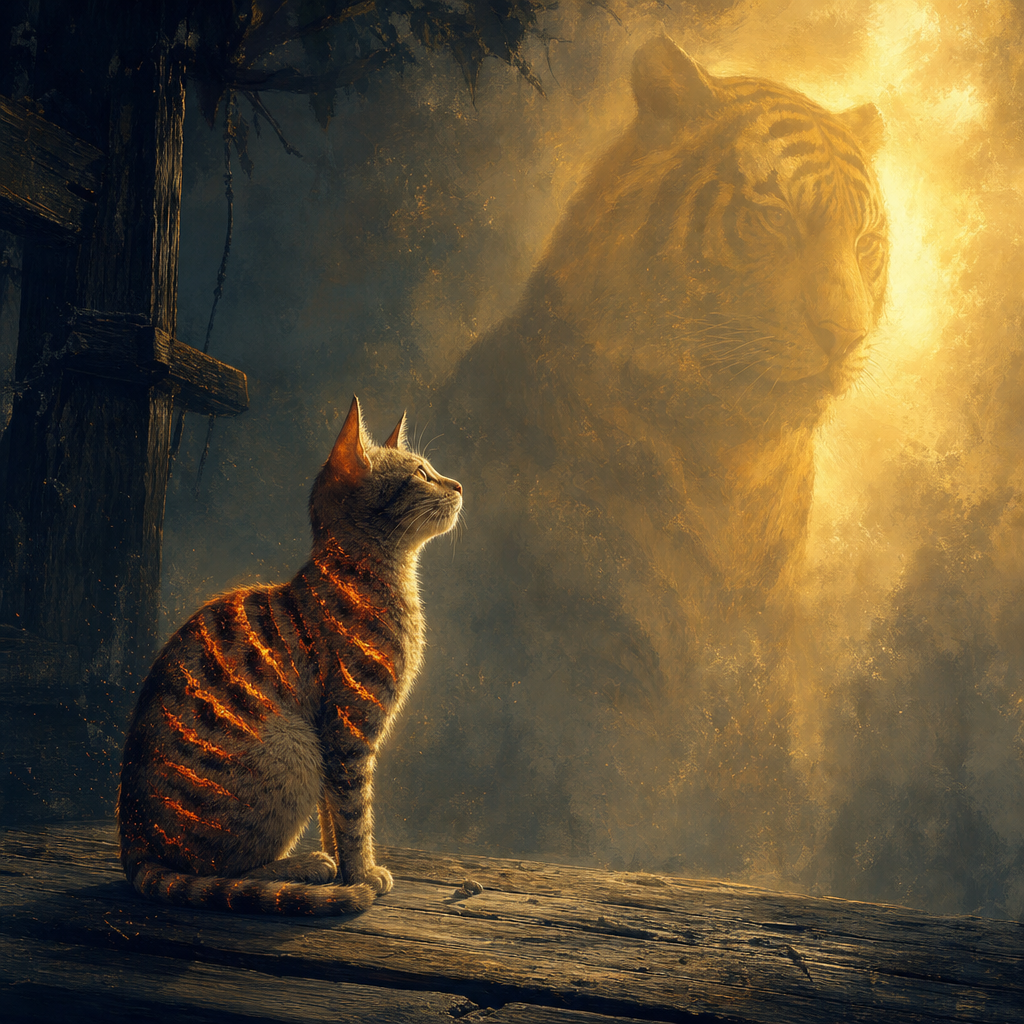
ನಾನು ದೊಡ್ಡ ಹೆಸರಿನ ಹೂಡಿಕೆದಾರರನ್ನು ಕಂಡೆ—ಮತ್ತು ಹುಲಿಯಾಗಲು ಯತ್ನಿಸಿದ ಬೆಕ್ಕಿನಂತೆ ಬಿಟ್ಟೆ
Coinbase Ventures ಮತ್ತು a16z ಕಾರಣದಿಂದ GFI ಖರೀದಿಸಿದ ಓದುಗರ ಪ್ರಥಮ-ಪುರುಷ ಅನುಭವ—ಮತ್ತು ಮತ್ತೊಬ್ಬರ ನಂಬಿಕೆಯನ್ನು ಸಾಲವಾಗಿ ತೆಗೆದುಕೊಳ್ಳುವುದಕ್ಕೂ, ನಿಮ್ಮದೇ ನಂಬಿಕೆಯನ್ನು ಕಟ್ಟುವುದಕ್ಕೂ ಇರುವ ವ್ಯತ್ಯಾಸದ ಕುರಿತಾಗಿ.
ಈ ಪುಟವು ಮೂಲ ಇಂಗ್ಲಿಷ್ ಲೇಖನದ ಯಂತ್ರಾನುವಾದವಾಗಿದ್ದು, ಮಾನವ ಸಂಪಾದಕರ ಪರಿಶೀಲನೆಗೆ ಒಳಪಟ್ಟಿಲ್ಲ; ಆದ್ದರಿಂದ ಅಧಿಕೃತ ಆವೃತ್ತಿಗಾಗಿ ದಯವಿಟ್ಟು ಇಂಗ್ಲಿಷ್ ಮೂಲವನ್ನು ನೋಡಿ.
ವ್ಯಾಪ್ತಿ ಮತ್ತು ಮಿತಿಗಳು: ಇದು GoldfinchClaimsಗೆ ಸಲ್ಲಿಸಲಾದ ಪ್ರಥಮ-ಪುರುಷ ಅನುಭವದ ಲೇಖನ. Goldfinchನೊಂದಿಗೆ Coinbase Ventures ಮತ್ತು a16z ಸಂಪರ್ಕ ಹೊಂದಿದ್ದುದನ್ನು ನೋಡಿ GFI ಖರೀದಿಸಿದ ಕುರಿತು ಒಬ್ಬ ಹೂಡಿಕೆದಾರರ ಸ್ವಂತ ಅನುಭವ, ತರ್ಕ ಮತ್ತು ಅಭಿಪ್ರಾಯಗಳನ್ನು ಇದು ಪ್ರತಿಬಿಂಬಿಸುತ್ತದೆ. ಬರಹಗಾರನ ನಿರ್ದಿಷ್ಟ ಖರೀದಿ ದಿನಾಂಕಗಳು, ಹೂಡಿಕೆ ಗಾತ್ರ, ಅಥವಾ ನಷ್ಟದ ಮೊತ್ತವನ್ನು GoldfinchClaims ಸ್ವತಂತ್ರವಾಗಿ ಪರಿಶೀಲಿಸಿಲ್ಲ; ಮತ್ತು ಈ ಪ್ರಬಂಧವನ್ನು ಪ್ರಕಟಿಸುವುದರಿಂದ ಕೆಳಗೆ ಉಲ್ಲೇಖಿಸಿರುವ ವೆಂಚರ್-ಹೂಡಿಕೆ ಇತಿಹಾಸ ಮತ್ತು wind-down ಕುರಿತಾಗಿ Goldfinch, Coinbase Ventures, ಅಥವಾ a16z ಬಗ್ಗೆ GoldfinchClaims ನಮ್ಮದೇ ತಥ್ಯಪೂರ್ಣ ಕಂಡುಹಿಡಿಕೆಗಳನ್ನು ಅಂಗೀಕರಿಸುತ್ತಿದೆ ಎಂದರ್ಥವಲ್ಲ—ಅಂತಿಮದಲ್ಲಿ ಸಂಬಂಧಿತ ವರದಿಯಲ್ಲಿ ಬೇರೆಡೆ ದಾಖಲೆಗೊಂಡಿರುವ ಆವೃತ್ತಿಗಳನ್ನು ಕೆಳಗೆ ಉಲ್ಲೇಖಿಸಲಾಗಿದೆ. ಇಲ್ಲಿ ಯಾವುದೂ ಹೂಡಿಕೆ, ಕಾನೂನು, ತೆರಿಗೆ, ಅಥವಾ ವೃತ್ತಿಪರ ಸಲಹೆ ಅಲ್ಲ.
ನಾನು Goldfinch Financeಗೆ ಸಂಬಂಧಿಸಿದ GFI ಟೋಕನ್ ಖರೀದಿಸಲು ಆರಂಭಿಸಿದೆ, ಏಕೆಂದರೆ Coinbase Ventures ಮತ್ತು Andreessen Horowitz (a16z) ಮುಂತಾದ ಗೌರವಿತ ವೆಂಚರ್ ಹೆಸರುಗಳು ಈ ಪ್ರಾಜೆಕ್ಟ್ಗೆ ಸಂಪರ್ಕ ಹೊಂದಿದ್ದವು ಎಂದು ನೋಡಿದೆ. ಆ ಸಮಯದಲ್ಲಿ, ಅದು ದೃಢೀಕರಣದಂತೆ ತೋಚಿತು.
ಕ್ರಿಪ್ಟೋದಲ್ಲಿ, ಪ್ರಸಿದ್ಧ ಹೂಡಿಕೆದಾರರ ಹೆಸರನ್ನು ಆಳವಾದ ಸಂಶೋಧನೆಗೆ ಒಂದು ಶಾರ್ಟ್ಕಟ್ ಆಗಿ ಕಾಣುವುದು ಸುಲಭ. ಅನುಭವಸಂಪನ್ನ ತಂಡಗಳಿರುವ ಪ್ರೌಢ ಸಂಸ್ಥೆಗಳು ಒಂದು ಪ್ರೋಟೋಕಾಲ್ಗೆ ಬೆಂಬಲ ನೀಡಿದ್ದರೆ, ಅವರು ತಂತ್ರಜ್ಞಾನ, ಮಾರುಕಟ್ಟೆ, ಕಾನೂನು ಅಪಾಯಗಳು, ಟೋಕನ್ ಆರ್ಥಿಕತೆ, ಮತ್ತು ದೀರ್ಘಕಾಲೀನ ಸಾಧ್ಯತೆಯನ್ನು ಖಂಡಿತವಾಗಿಯೂ ವ್ಯಕ್ತಿಗತ ಹೂಡಿಕೆದಾರನಿಗಿಂತ ಹೆಚ್ಚು ಎಚ್ಚರಿಕೆಯಿಂದ ಪರಿಶೀಲಿಸಿರುತ್ತಾರೆ ಎನ್ನುವುದು ನನ್ನ ಆಲೋಚನೆ ಆಗಿತ್ತು. ಅದೇ ನನ್ನ ಚಿಂತನೆಯಾಗಿತ್ತು.
ನಂತರ Goldfinch wind down ಆರಂಭಿಸಿತು, ಮತ್ತು ನಾನು ಗಂಭೀರವಾದ ನಷ್ಟವನ್ನು ಎದುರಿಸಬೇಕಾಯಿತು. ಆರ್ಥಿಕ ಪರಿಣಾಮ ನೋವು ಕೊಡುತ್ತದೆ, ಆದರೆ ದೊಡ್ಡ ಪಾಠವೆಂದರೆ ನಾನು ಮೊದಲೇ ಆ ನಿರ್ಧಾರವನ್ನು ಹೇಗೆ ಮಾಡಿಕೊಂಡೆ ಎಂಬುದರ ಕುರಿತಾಗಿದೆ.
ಪೂಲಿ ನೋಡಿಕೊಂಡ ಬೆಕ್ಕು ತನ್ನ ದೇಹದ ಮೇಲೆ ಬೆಂಕಿಯಿಂದ ಗುರುತು ಹಾಕಿಕೊಂಡು ಅದನ್ನೇ ಅನುಕರಿಸಲು ಯತ್ನಿಸಿದ ಕಥೆಯನ್ನು ಈ ತಮಿಳು ಗಾದೆ ವಿವರಿಸುತ್ತದೆ. ಹುಲಿಯಾಗುವ ಬದಲು, ಬೆಕ್ಕು ತನ್ನನ್ನೇ ಗಾಯಗೊಳಿಸುತ್ತದೆ.
ಇದೀಗ ನನ್ನ ಹೂಡಿಕೆ ನಿರ್ಧಾರವನ್ನು ನಾನು ಹೀಗೆಯೇ ನೋಡುತ್ತೇನೆ.
ಸಾಲವಾಗಿ ಪಡೆದ ನಂಬಿಕೆಯ ಅಪಾಯ
Coinbase Ventures ಮತ್ತು a16z Goldfinchಗೆ ಸಂಬಂಧಿಸಿದೆ ಎಂದು ನೋಡಿದಾಗ ನನಗೆ ವಿಶ್ವಾಸ ಬಂದಿತು—ಆದರೆ ಅದು ಅಗತ್ಯವಾಗಿ ನನ್ನ ಸ್ವಂತ ವಿಶ್ವಾಸವಾಗಿರಲಿಲ್ಲ. ಅದು ಸಾಲವಾಗಿ ಪಡೆದ ನಂಬಿಕೆ.
ನಾನು ಹಲವಾರು ಬಹಳ ವಿಭಿನ್ನ ವಿಷಯಗಳನ್ನು ಪೂರ್ಣವಾಗಿ ಬೇರ್ಪಡಿಸಿಲ್ಲ:
- ಒಂದು ವೆಂಚರ್ ಫರ್ಮ್ ಕಂಪನಿ ಅಥವಾ ಪ್ರೋಟೋಕಾಲ್ನಲ್ಲಿ ಆರಂಭಿಕ ಹಂತದ ಹೂಡಿಕೆ ಮಾಡುವುದು.
- ಒಂದು ವೆಂಚರ್ ಫರ್ಮ್ ಇಕ್ವಿಟಿ, ಟೋಕನ್ಗಳು, ವಾರಂಟ್ಗಳು, ಅಥವಾ ಇನ್ನೊಂದು ರೀತಿಯ ಎಕ್ಸ್ಪೋಜರ್ ಅನ್ನು ಹೊಂದಿರುವುದು.
- ಒಂದು ನಿರ್ದಿಷ್ಟ ಸಮಯದ ಹಂತದಲ್ಲಿ ಒಂದು ಫಂಡ್ನ ಹೂಡಿಕೆ ತತ್ವ.
- ಒಬ್ಬ ಸಾರ್ವಜನಿಕ ಟೋಕನ್ ಖರೀದಿದಾರನು ನಂತರದ ಹಂತದಲ್ಲಿ ಮುಕ್ತ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ GFI ಖರೀದಿಸುವುದು.
- ಒಂದು ಪ್ರಾಜೆಕ್ಟ್ನ ಉತ್ಪನ್ನ ಸಾಮರ್ಥ್ಯ ಮತ್ತು ಅದರ ಟೋಕನ್ನ ದೀರ್ಘಕಾಲೀನ ಮೌಲ್ಯದ ನಡುವಿನ ವ್ಯತ್ಯಾಸ.
ಅವು ಒಂದೇ ವ್ಯವಹಾರವಲ್ಲ.
ಒಬ್ಬ ವೆಂಚರ್ ಹೂಡಿಕೆದಾರನು ವಿಭಿನ್ನ ಮೌಲ್ಯಮಾಪನದಲ್ಲಿ, ವಿಭಿನ್ನ ಷರತ್ತುಗಳಡಿ, ಮಾಹಿತಿ ಹಕ್ಕುಗಳು, ಆಡಳಿತಾತ್ಮಕ ಪ್ರಭಾವ, vesting ವೇಳಾಪಟ್ಟಿಗಳು, liquidity ನಿರ್ಬಂಧಗಳು, ಪೋರ್ಟ್ಫೋಲಿಯೊ ಹೆಡ್ಜಿಂಗ್, ಮತ್ತು ಹಲವಾರು ಹೂಡಿಕೆಗಳಾದ್ಯಂತ ನಷ್ಟವನ್ನು ಹೊರುವ ಸಾಮರ್ಥ್ಯದೊಂದಿಗೆ ಪ್ರವೇಶಿಸಬಹುದು. ಸೆಕೆಂಡರಿ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಇರುವ ಚಿಲ್ಲರೆ ಖರೀದಿದಾರನಿಗೆ ಸಾಮಾನ್ಯವಾಗಿ ಆ ಯಾವ ಲಾಭಗಳೂ ಇರುವುದಿಲ್ಲ.
ನಾನು ಹುಲಿಯ ಪಟ್ಟಿಗಳನ್ನು ಕಂಡೆ—ಪ್ರತಿಷ್ಠಿತ ಹೆಸರುಗಳು, ಸಂಸ್ಥಾತ್ಮಕ ಬೆಂಬಲ, ಸುಸಂಸ್ಕೃತ ಬ್ರ್ಯಾಂಡಿಂಗ್—ಮತ್ತು ಕಾಣುವಷ್ಟು ಮಾಡಿದರೆ ಅದೇ ರೀತಿಯ ಫಲಿತಾಂಶ ದೊರೆಯುತ್ತದೆ ಎಂದು ಊಹಿಸಿದೆ.
ಆದರೆ ಹಾಗಾಗಲಿಲ್ಲ.
ಒಳ್ಳೆಯ ಪ್ರಾಜೆಕ್ಟ್ ಎಂದರೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಒಳ್ಳೆಯ ಟೋಕನ್ ಎಂದಲ್ಲ
ಕ್ರಿಪ್ಟೋದಲ್ಲಿ ಕಲಿಯಬೇಕಾದ ಅತ್ಯಂತ ಕಠಿಣ ಪಾಠಗಳಲ್ಲಿ ಒಂದು ಎಂದರೆ ಉತ್ಪನ್ನದ ಗುಣಮಟ್ಟ, ಹೂಡಿಕೆದಾರರ ವಂಶಾವಳಿ, ಮತ್ತು ಟೋಕನ್ನ ಕಾರ್ಯಕ್ಷಮತೆ ಬಹಳ ತೀವ್ರವಾಗಿ ಬೇರ್ಪಡಬಹುದು ಎಂಬುದು.
ಒಂದು ಪ್ರೋಟೋಕಾಲ್ಗೆ ಚಿಂತನಾಶೀಲ ಗುರಿ ಇರಬಹುದು. ಅದು ಪ್ರತಿಭಾವಂತ ನಿರ್ಮಾಪಕರನ್ನು ಆಕರ್ಷಿಸಬಹುದು. ಅದು ದೊಡ್ಡ ಫಂಡ್ಗಳಿಂದ ಹಣ ಸಂಗ್ರಹಿಸಬಹುದು. ಅದು ಭಾಗೀದಾರಿಕೆಗಳನ್ನು ಆರಂಭಿಸಿ ನಿಜವಾದ ಮೂಲಸೌಕರ್ಯವನ್ನು ನಿರ್ಮಿಸಬಹುದು. ಆದರೂ ಅದರ ಟೋಕನ್ ಇನ್ನೂ ಕೆಟ್ಟ ಪ್ರದರ್ಶನ ನೀಡಬಹುದು. ಅದು ಹಲವು ಕಾರಣಗಳಿಂದ ಸಂಭವಿಸಬಹುದು:
- ಟೋಕನ್ ಹೋಲ್ಡರ್ಗಳಿಗೆ ಪ್ರೋಟೋಕಾಲ್ ಆದಾಯ ಅಥವಾ ಮೌಲ್ಯದ ಮೇಲೆ ಸ್ಪಷ್ಟ ಹಕ್ಕು ಇರದೇ ಇರಬಹುದು.
- ಪೂರೈಕೆ unlockಗಳು ಅಥವಾ emissions ಬೇಡಿಕೆಯನ್ನು ಮೀರಿಸಬಹುದು.
- ಮಾರುಕಟ್ಟೆ ವ್ಯವಹಾರ ಅಥವಾ ತಂತ್ರಜ್ಞಾನವನ್ನು ಟೋಕನ್ನಿಗಿಂತ ವಿಭಿನ್ನವಾಗಿ ಮೌಲ್ಯಮಾಪನ ಮಾಡಬಹುದು.
- ನಿಯಂತ್ರಣಾತ್ಮಕ, ಕ್ರೆಡಿಟ್, liquidity, ಆಡಳಿತಾತ್ಮಕ, ಅಥವಾ ಕಾರ್ಯಾಚರಣಾತ್ಮಕ ಅಪಾಯಗಳು ಹೆಚ್ಚಾಗಬಹುದು.
- ವಿಳಾಸಿಸಬಹುದಾದ ಮಾರುಕಟ್ಟೆ ನಿರೀಕ್ಷಿಸಿದ್ದಕ್ಕಿಂತ ಚಿಕ್ಕದಾಗಿರಬಹುದು ಅಥವಾ ಸೇವಿಸಲು ಕಷ್ಟವಾಗಿರಬಹುದು.
- ಟೀಮ್ ಅಥವಾ ಸಮುದಾಯವು ಮುಂದುವರಿಸುವುದಕ್ಕಿಂತ wind down ಮಾಡುವುದು ಹೆಚ್ಚು ಜವಾಬ್ದಾರಿಯುತ ಎಂದು ನಿರ್ಧರಿಸಬಹುದು.
- ಕ್ರಿಪ್ಟೋ ಮಾರುಕಟ್ಟೆ ಚಕ್ರಗಳು ನ್ಯಾಯಸಮ್ಮತ ಪ್ರಾಜೆಕ್ಟ್ಗಳನ್ನೂ ಕುಗ್ಗಿಸಬಹುದು.
ಮುಖ್ಯ ಅಂಶವೆಂದರೆ ದೊಡ್ಡ ಹೂಡಿಕೆದಾರರು ಸದಾ ತಪ್ಪಾಗಿರುತ್ತಾರೆ ಎಂಬುದಲ್ಲ. ಅವರು ಅಲ್ಲ. ಅವರ ಭಾಗವಹಿಸುವಿಕೆ ಸಂಶೋಧನೆಗೆ ಒಂದು ಆರಂಭಿಕ ಬಿಂದುವಾಗಿರಬೇಕು—ತೀರ್ಮಾನವಲ್ಲ.
ನಾನು ಕೇಳಬೇಕಾಗಿದ್ದ ಪ್ರಶ್ನೆಗಳು
ಖರೀದಿ ಮಾಡುವ ಮುನ್ನ, ನಾನು ಈ ರೀತಿಯ ಪ್ರಶ್ನೆಗಳಿಗೆ ಸ್ಪಷ್ಟವಾಗಿ ಉತ್ತರಿಸಬಲ್ಲವನಾಗಿರಬೇಕು:
- ಟೋಕನ್ ನಿಜವಾಗಿ ಏನು ಮಾಡುತ್ತದೆ?: GFI ಯಲ್ಲಿ ಸ್ಥಿರ ಉಪಯೋಗ, ಆಡಳಿತ ಸಂಬಂಧಿತ ಮಹತ್ವ, ಆರ್ಥಿಕ ಹಕ್ಕುಗಳು, fee capture, ಅಥವಾ ಊಹಾಪೋಹದಿಂದ ಸ್ವತಂತ್ರವಾದ ಬೇಡಿಕೆ ಇದೆಯೇ?
- ಟೋಕನ್ ಪೂರೈಕೆಯ ಮಾಲೀಕತ್ವ ಯಾರ ಬಳಿ ಇದೆ?: unlock ವೇಳಾಪಟ್ಟಿಗಳು, ಹಂಚಿಕೆಗಳು, emissions, treasury holdings, ಮತ್ತು ಸಾಧ್ಯವಾದ ಮಾರಾಟ ಒತ್ತಡಗಳು ಯಾವುವು?
- ಪ್ರೋಟೋಕಾಲ್ನ ನಿಜವಾದ ವ್ಯವಹಾರ ಮಾದರಿ ಏನು?: ಈ ಪ್ರಾಜೆಕ್ಟ್ ಚಟುವಟಿಕೆ, ಆದಾಯ, ಅಥವಾ ಸ್ಥಿರ ಬೇಡಿಕೆಯನ್ನು ಹೇಗೆ ಸೃಷ್ಟಿಸುತ್ತದೆ? ಮಾರುಕಟ್ಟೆ ಪರಿಸ್ಥಿತಿಗಳು ಹದಗೆಟ್ಟರೆ ಏನಾಗುತ್ತದೆ?
- ಪ್ರೋಟೋಕಾಲ್ಗೆ ವಿಶಿಷ್ಟವಾದ ಅಪಾಯಗಳು ಯಾವುವು?: ಕ್ರೆಡಿಟ್-ಕೇಂದ್ರೀಕೃತ ಅಥವಾ real-world-finance ಸಂಬಂಧಿತ ಪ್ರಾಜೆಕ್ಟ್ನಲ್ಲಿ, ಅಪಾಯಗಳಲ್ಲಿ borrower defaults, collateral quality, ಕಾನೂನು ಜಾರಿಗೆ ತರುವುದು, ನಿಯಂತ್ರಣಾತ್ಮಕ ಚಿಕಿತ್ಸೆ, liquidity, ಮತ್ತು counterparty dependence ಸೇರಬಹುದು.
- ಸಂಸ್ಥಾತ್ಮಕ ಹೂಡಿಕೆದಾರರು ನಿಖರವಾಗಿ ಏನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರು?: ಅದು equity ಆಗಿತ್ತೇ, token warrant ಆಗಿತ್ತೇ, ಆರಂಭಿಕ ಖಾಸಗಿ round ಆಗಿತ್ತೇ, ಅಥವಾ ಇನ್ನೊಂದು instrument ಆಗಿತ್ತೇ? ಯಾವ implied price ನಲ್ಲಿ ಮತ್ತು ಯಾವ protections ಅಡಿಯಲ್ಲಿ?
- ಯಾವುದರಿಂದ ಹೂಡಿಕೆ ತರ್ಕವು ಅಮಾನ್ಯವಾಗುತ್ತದೆ?: ಪುನರುಜ್ಜೀವನದ ನಿರೀಕ್ಷೆಯಲ್ಲಿ ಕಾಯುವುದಕ್ಕೆ ಬದಲು, ಯಾವ ಬೆಳವಣಿಗೆಗಳು ನನ್ನ exposure ಕಡಿಮೆ ಮಾಡಲು ಅಥವಾ ಹೊರಬರಲು ಕಾರಣವಾಗುತ್ತವೆ ಎಂದು ನಾನು ಮುಂಚಿತವಾಗಿಯೇ ನಿರ್ಧರಿಸಬೇಕಿತ್ತು.
- ನಾನು ಎಷ್ಟು ನಷ್ಟವನ್ನು ಸಹಿಸಲು ಸಾಧ್ಯ?: ಯಾವುದೇ ಒಂದೇ speculative token ಯೋಜನೆ ವಿಫಲವಾದರೆ ಗಂಭೀರ ಆರ್ಥಿಕ ಹಾನಿ ಉಂಟುಮಾಡುವಷ್ಟು ದೊಡ್ಡದಾಗಿರಬಾರದು.
ಈ ಪ್ರಶ್ನೆಗಳು ಜಯಶೀಲ ಹೂಡಿಕೆಯನ್ನು ಖಚಿತಪಡಿಸುವುದಿಲ್ಲ. ಆದರೆ ಫಂಡಿಂಗ್ ಘೋಷಣೆಯಲ್ಲಿರುವ ಲೋಗೋಗಳಿಗೆ ತೀರ್ಮಾನವನ್ನು ಹೊರಗುತ್ತಿಗೆ ನೀಡುವುದಕ್ಕಿಂತ, ಹೂಡಿಕೆದಾರನು ಆ ನಿರ್ಧಾರವನ್ನು ಸ್ವತಃ ಹೊರುವುದು ಎಂದು ಅವು ಒತ್ತಾಯಿಸುತ್ತವೆ.
ವೆಂಚರ್ ಕ್ಯಾಪಿಟಲ್ ಖರೀದಿ ಸಂಕೇತವಲ್ಲ
ಕ್ರಿಪ್ಟೋ ಮಾರುಕಟ್ಟೆ ನಿಧಿಸಂಗ್ರಹ ಸುದ್ದಿಯನ್ನು ಹೆಚ್ಚಾಗಿ ಚಿಲ್ಲರೆ ಖರೀದಿ ಸಂಕೇತವಾಗಿ ತಿರುಗಿಸುತ್ತದೆ. ಅದು ತಪ್ಪು.
ವೆಂಚರ್ ಕ್ಯಾಪಿಟಲ್ ಫರ್ಮ್ಗಳು ಹಲವಾರು ಹೆಚ್ಚಿನ-ಅಪಾಯದ ಬೆಟ್ಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಲು ಪಾವತಿಸಲಾಗುತ್ತದೆ. ಕೆಲವು ಪ್ರಾಜೆಕ್ಟ್ಗಳು ವಿಫಲವಾಗುತ್ತವೆ ಎಂದು ಅವರು ನಿರೀಕ್ಷಿಸುತ್ತಾರೆ. ಅವರ ಪೋರ್ಟ್ಫೋಲಿಯೊ ಮಾದರಿ, ಕೆಲವು ಅಪರೂಪದ ವಿಜೇತಗಳು ಅನೇಕ ನಷ್ಟಗಳನ್ನು ಸಮತೋಲನಗೊಳಿಸಬಹುದೆಂಬ ಸಾಧ್ಯತೆಯ ಸುತ್ತ ಕಟ್ಟಲ್ಪಟ್ಟಿದೆ.
ಒಬ್ಬ ವ್ಯಕ್ತಿಗತ ಹೂಡಿಕೆದಾರನ ಪರಿಸ್ಥಿತಿ ಸಾಮಾನ್ಯವಾಗಿ ಬಹಳ ವಿಭಿನ್ನವಾಗಿರುತ್ತದೆ. ಚಿಲ್ಲರೆ ಖರೀದಿದಾರನಿಗೆ, ಒಂದು ಕೇಂದ್ರೀಕೃತ ಸ್ಥಾನ ಭಾವನಾತ್ಮಕವಾಗಿ ಮತ್ತು ಆರ್ಥಿಕವಾಗಿ ನಾಶಕಾರಿ ಆಗಬಹುದು. ಒಂದು ಫಂಡ್ ವಿಫಲವಾದ ಹೂಡಿಕೆಯನ್ನು ವೈವಿಧ್ಯಮಯ ಪೋರ್ಟ್ಫೋಲಿಯೊದಲ್ಲಿನ ಸಾಮಾನ್ಯ ಫಲಿತಾಂಶವೆಂದು ಕಂಡುಬಿಡಬಹುದು; ಒಬ್ಬ ವ್ಯಕ್ತಿ ಅದನ್ನು ದೊಡ್ಡ ವೈಯಕ್ತಿಕ ಹಿನ್ನಡೆಯಾಗಿ ಅನುಭವಿಸಬಹುದು.
ಆದ್ದರಿಂದ ಒಂದೇ ಶೀರ್ಷಿಕೆ ಬಹಳ ವಿಭಿನ್ನ ಅರ್ಥಗಳನ್ನು ಹೊಂದಿರಬಹುದು:
- ಒಂದು ವೆಂಚರ್ ಫಂಡ್ಗೆ:: “ಇದು ಅನೇಕ ಅವಕಾಶಗಳಲ್ಲಿ ಒಂದಾದ ಅಸಮಮಿತ ಬೆಟ್.”
- ಒಬ್ಬ ಚಿಲ್ಲರೆ ಖರೀದಿದಾರನಿಗೆ:: “ಇದು ಸಂಸ್ಥಾತ್ಮಕ ಮಾನ್ಯತೆ, ಆದ್ದರಿಂದ ಇದು ಸುರಕ್ಷಿತವಾಗಿರಬೇಕು.”
ಅಲ್ಲಿಂದಲೇ ಅನೇಕ ಕೆಟ್ಟ ನಿರ್ಧಾರಗಳು ಆರಂಭವಾಗುತ್ತವೆ.
ನಷ್ಟಗಳು ನೋವು ಕೊಡುತ್ತವೆ, ಆದರೆ ಪಾಠಗಳು ಮುಖ್ಯ
ನನ್ನ ನಿರ್ಧಾರಕ್ಕೆ Goldfinch, Coinbase Ventures, a16z, ಅಥವಾ ಬೇರೆ ಯಾವುದೇ ಹೂಡಿಕೆದಾರರನ್ನು ದೋಷಾರೋಪಣೆ ಮಾಡಲು ನಾನು ಇದನ್ನು ಬರೆಯುತ್ತಿಲ್ಲ. ಒಂದು ಪ್ರಾಜೆಕ್ಟ್ wind down ಆಗುವುದು ನಿರಾಶೆಕರವೂ ಆಗಬಹುದು, ಆರ್ಥಿಕವಾಗಿ ನೋವು ಕೊಡುವುದೂ ಆಗಬಹುದು, ಆದರೆ ಟೋಕನ್ ಖರೀದಿಸುವುದು ಅಂತಿಮವಾಗಿ ನನ್ನ ಆಯ್ಕೆಯೇ ಆಗಿತ್ತು.
ಜವಾಬ್ದಾರಿ ನನ್ನದೇ.
ನನ್ನ ತಪ್ಪು ಕೇವಲ ಒಂದು ಟೋಕನ್ ಕುರಿತು ತಪ್ಪಾಗಿದ್ದುದಲ್ಲ. ಪ್ರತಿಯೊಬ್ಬ ಹೂಡಿಕೆದಾರನು ಕೆಲವೊಮ್ಮೆ ತಪ್ಪಾಗುತ್ತಾನೆ. ನನ್ನ ಆಳವಾದ ತಪ್ಪು ಎಂದರೆ ಮತ್ತೊಬ್ಬರ ಹೂಡಿಕೆ ನಿರ್ಧಾರವನ್ನು ನನ್ನ ಸ್ವಂತ ಸಂಶೋಧನಾ ಪ್ರಕ್ರಿಯೆಯೊಂದಿಗೆ ಗೊಂದಲಗೊಳಿಸಿದ್ದೆ. ಸಂಸ್ಥಾತ್ಮಕ ಭಾಗವಹಿಸುವಿಕೆಯನ್ನು ಆಸ್ತಿಯನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದಕ್ಕೆ ಬದಲಾಗಿ ಬಳಸಿಕೊಂಡೆ. ಅದು ಹಾಗಿರಲಿಲ್ಲ.
“ಪೂಲಿ ನೋಡಿಕೊಂಡ ಬೆಕ್ಕು ತನ್ನ ದೇಹದ ಮೇಲೆ ಬೆಂಕಿಯಿಂದ ಗುರುತು ಹಾಕಿಕೊಂಡಿತು.”
ನಾನು ಪ್ರಮುಖ ವೆಂಚರ್ ಹೂಡಿಕೆದಾರರನ್ನು ನೋಡಿ, ಅವರ ಗೋಚರ ಮಾರ್ಗವನ್ನು ಅನುಸರಿಸಿದರೆ ನನ್ನ ಹೂಡಿಕೆ ಬಲವಾಗುತ್ತದೆ ಎಂದು ಊಹಿಸಿದೆ. ಆದರೆ ಅವರ ಪ್ರವೇಶ ಷರತ್ತುಗಳು, ಅವರ ಪೋರ್ಟ್ಫೋಲಿಯೊ ವೈವಿಧ್ಯೀಕರಣ, ಮಾಹಿತಿ ಪ್ರವೇಶ, ಅಪಾಯ ನಿಯಂತ್ರಣಗಳು, ಅಥವಾ ನಷ್ಟವನ್ನು ಸಹಿಸುವ ಸಾಮರ್ಥ್ಯ ನನ್ನ ಬಳಿ ಇರಲಿಲ್ಲ.
ನಾನು ನನ್ನದೇ ನಂಬಿಕೆಯನ್ನು ಕಟ್ಟಿಕೊಳ್ಳದೆ, ನಂಬಿಕೆಯ ಮೇಲ್ಮೈ ರೂಪವನ್ನು ಮಾತ್ರ ನಕಲಿಸಿದೆ.
ನಾನು ಮುಂದಿನಿಂದ ಬೇರೆ ರೀತಿಯಲ್ಲಿ ಮಾಡುವುದೇನು
ಮುಂದೆ ನಾನು ಸರಳ ಹೂಡಿಕೆ ಶಿಸ್ತನ್ನು ಬಯಸುತ್ತೇನೆ:
- ಪ್ರಖ್ಯಾತ ಫಂಡ್ ಪ್ರಾಜೆಕ್ಟ್ಗೆ ಬೆಂಬಲ ನೀಡಿದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಮಾತ್ರ ನಾನು ಟೋಕನ್ ಖರೀದಿಸುವುದಿಲ್ಲ.
- ನಾನು ಪ್ರೋಟೋಕಾಲ್, ಕಂಪನಿ, ಮತ್ತು ಟೋಕನ್ ಅನ್ನು ಬೇರ್ಪಡಿಸುತ್ತೇನೆ; ಅವುಗಳಿಗೆ ಬಹಳ ವಿಭಿನ್ನ ಆರ್ಥಿಕತೆಗಳು ಇರಬಹುದು.
- ಹೂಡಿಕೆ ಮಾಡುವ ಮುನ್ನ ನಾನು ಟೋಕನ್ ಪೂರೈಕೆ ವೇಳಾಪಟ್ಟಿಗಳು, ಆಡಳಿತ ಹಕ್ಕುಗಳು, treasury disclosures, ಮತ್ತು ಬೇಡಿಕೆಯ ನಿಜವಾದ ಮೂಲಗಳನ್ನು ಓದುತ್ತೇನೆ.
- ವೆಂಚರ್ ಫಂಡಿಂಗ್ ಅನ್ನು ನಾನು ಒಂದು ಸಂಶೋಧನಾ ಇನ್ಪುಟ್ ಆಗಿಯೇ ಪರಿಗಣಿಸುತ್ತೇನೆ, ಶಿಫಾರಸಾಗಿ ಅಲ್ಲ.
- ನಾನು ವೈವಿಧ್ಯಗೊಳಿಸುತ್ತೇನೆ ಮತ್ತು speculative ಸ್ಥಾನಗಳನ್ನು ಗಾತ್ರಗೊಳಿಸುತ್ತೇನೆ, ಇದರಿಂದ ಒಂದೇ wind-down ಗಂಭೀರ ಹಾನಿಯನ್ನು ಉಂಟುಮಾಡುವುದಿಲ್ಲ.
- ಖರೀದಿಸುವ ಮುನ್ನ ನನ್ನ ತರ್ಕ, ಅಪಾಯಗಳು, ಮತ್ತು ನಿರ್ಗಮನ ಷರತ್ತುಗಳನ್ನು ಬರೆಯಿಟ್ಟುಕೊಳ್ಳುತ್ತೇನೆ.
- ನನ್ನದೇ FOMO ಬಗ್ಗೆ ನಾನು ಇನ್ನಷ್ಟು ಸಂಶಯಾಶೀಲನಾಗಿರುತ್ತೇನೆ.
ಕ್ರಿಪ್ಟೋ ಉತ್ಸಾಹ, ಕಥಾನಕಗಳು, ಮತ್ತು ವೇಗದ ನಿರ್ಧಾರಗಳನ್ನು ಬಹುಮಾನಿಸುತ್ತದೆ. ಆದರೆ ಬಂಡವಾಳ ರಕ್ಷಣೆಗೆ ಇದಕ್ಕೆ ವಿರುದ್ಧವಾದದ್ದು ಬೇಕು: ತಾಳ್ಮೆ, ಸಂಶಯ, ಸ್ಥಾನ ಗಾತ್ರ ನಿರ್ಣಯ, ಮತ್ತು ಗೌರವಾನ್ವಿತ ಹೂಡಿಕೆದಾರರೂ ಯಶಸ್ವಿಯಾಗದ ಪ್ರಾಜೆಕ್ಟ್ಗಳನ್ನು ಬೆಂಬಲಿಸಬಹುದು ಎಂಬ ಒಪ್ಪಿಗೆ.
ಪಾಠವೆಂದರೆ ಪ್ರತಿಯೊಂದು ಅಪಾಯವನ್ನೂ ತಪ್ಪಿಸಬೇಕು ಎಂಬುದಲ್ಲ. ಪಾಠವೆಂದರೆ ಹುಲಿಯನ್ನು ನೋಡಿ, ಅದೇ ರೀತಿ ಕಾಣಲು ಪ್ರಯತ್ನಿಸಿ ತನ್ನನ್ನೇ ಸುಟ್ಟುಕೊಂಡ ಬೆಕ್ಕಾಗಬಾರದು ಎಂಬುದು.
ಸಂಬಂಧಿತ ವರದಿ
- ನಮ್ಮ ಮೂಲಾಧಾರಿತ ವಿಮರ್ಶೆ Goldfinchನ ವೆಂಚರ್ ಬೆಂಬಲ ಮತ್ತು ಎಕ್ಸ್ಚೇಂಜ್-ಲಿಸ್ಟಿಂಗ್ ಕಾಲರೇಖೆಯ ಕುರಿತು, ಈ ಪ್ರಬಂಧದಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ Coinbase Ventures ಮತ್ತು a16z ಫಂಡಿಂಗ್ ಅನ್ನು ದಾಖಲಿಸುತ್ತದೆ
- GIP-87, Goldfinch ಆಡಳಿತ ಪ್ರಸ್ತಾವನೆ, ಇದು core operations ಅನ್ನು maintenance mode ಮತ್ತು wind-downಗೆ ಸ್ಥಳಾಂತರಿಸಿತು
- ಪ್ರೋಟೋಕಾಲ್ ಹೈಪ್ ಮತ್ತು ಟೋಕನ್-ಮಟ್ಟದ ಅಪಾಯವನ್ನು ಬೇರ್ಪಡಿಸಲು ನಮ್ಮ ವಿಶಾಲವಾದ ರೂಪರೇಖೆ
ಗಮನಿಸಿ: ಮೇಲಿನ ಲಿಂಕ್ಗಳು ಮತ್ತು ಉಲ್ಲೇಖಗಳು ಮೂಲ ಲೇಖನದಲ್ಲಿ ನೀಡಿರುವ ಸಂಧರ್ಭದ ಭಾಗವಾಗಿವೆ; ತಾಂತ್ರಿಕ ಪದಗಳು ಮತ್ತು ಅಧಿಕೃತ ಹೆಸರುಗಳನ್ನು ಮೂಲ ರೂಪದಲ್ಲೇ ಉಳಿಸಲಾಗಿದೆ.
ಮೂಲಗಳು ಮತ್ತು ಹಕ್ಕುತ್ಯಾಗ ಸೂಚನೆ
ಈ ಲೇಖನದಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ಅಭಿಪ್ರಾಯಗಳು ಒಬ್ಬ ಕೊಡುಗುದಾರರ ವೈಯಕ್ತಿಕ ಅಭಿಪ್ರಾಯಗಳಾಗಿದ್ದು, ಹಣಕಾಸು, ಕಾನೂನು, ತೆರಿಗೆ, ಅಥವಾ ಹೂಡಿಕೆ ಸಲಹೆಯಾಗಿ ಪರಿಗಣಿಸಬಾರದು. ಕ್ರಿಪ್ಟೋ ಆಸ್ತಿಗಳ ಮೌಲ್ಯವು ಬಹಳ ಏರಿಳಿತವಾಗಬಹುದು ಮತ್ತು ಪೂರ್ಣ ನಷ್ಟವಾಗುವ ಅಪಾಯವೂ ಇದೆ; ಯಾವುದೇ ನಿರ್ಧಾರಕ್ಕೂ ಮುನ್ನ ಸ್ವತಂತ್ರ ಪರಿಶೀಲನೆ ಮಾಡಿ.