വിശകലനം
ഞാൻ പ്രമുഖ നിക്ഷേപകരെ കണ്ടു — പിന്നെ കടുവയെപ്പോലെ ആകാൻ ശ്രമിച്ച പൂച്ചയായി മാറി
Coinbase Venturesയും Andreessen Horowitz (a16z)യും ഉൾപ്പെട്ടതുകൊണ്ട് GFI വാങ്ങിയ ഒരു വായനക്കാരന്റെ ഒന്നാം-പുരുഷ വിവരണം — മറ്റൊരാളുടെ വിശ്വാസം കടം വാങ്ങുന്നതും സ്വന്തം വിശ്വാസം നിർമ്മിക്കുന്നതുമിടയിലെ വ്യത്യാസം.
ഈ പേജ് യഥാർത്ഥ ഇംഗ്ലീഷ് ലേഖനത്തിന്റെ മെഷീൻ വിവർത്തനമാണ്; ഇത് മനുഷ്യ എഡിറ്റർ പരിശോധിച്ചിട്ടില്ല, അതിനാൽ ഔദ്യോഗിക രൂപത്തിനായി ഇംഗ്ലീഷ് പതിപ്പ് നോക്കുക.
പരിധിയും പരിമിതികളും: ഇത് GoldfinchClaims-ലേക്ക് സമർപ്പിച്ച ഒന്നാം-പുരുഷ വിവരണമാണ്. Coinbase Ventures, a16z എന്നിവ Goldfinch-നോട് ബന്ധപ്പെട്ടതായി കണ്ടതിന് ശേഷം GFI വാങ്ങിയതിനെക്കുറിച്ചുള്ള ഒരു നിക്ഷേപകന്റെ സ്വന്തം അനുഭവം, ചിന്ത, അഭിപ്രായം എന്നിവയാണ് ഇത് പ്രതിഫലിപ്പിക്കുന്നത്. എഴുത്തുകാരന്റെ പ്രത്യേക വാങ്ങിയ തീയതികൾ, സ്ഥാനം വലുപ്പം, നഷ്ട തുക എന്നിവ GoldfinchClaims സ്വതന്ത്രമായി സ്ഥിരീകരിച്ചിട്ടില്ല; കൂടാതെ ഈ ലേഖനം പ്രസിദ്ധീകരിക്കുന്നതിലൂടെ Goldfinch, Coinbase Ventures, അല്ലെങ്കിൽ a16z സംബന്ധിച്ച ഞങ്ങളുടെ സ്വന്തം വസ്തുതാപരമായ കണ്ടെത്തലായി ഇത് GoldfinchClaims സ്വീകരിക്കുന്നു എന്നർത്ഥമല്ല — താഴെ പരാമർശിക്കുന്ന വെഞ്ചർ-ഫണ്ടിംഗ് ചരിത്രവും wind-down-ഉം ബന്ധപ്പെട്ട കവറേജിൽ പ്രത്യേകം രേഖപ്പെടുത്തിയിട്ടുണ്ട്. ഇവിടെ ഉള്ളത് നിക്ഷേപ ഉപദേശം, നിയമോപദേശം, നികുതി ഉപദേശം, അല്ലെങ്കിൽ മറ്റ് പ്രൊഫഷണൽ ഉപദേശം ഒന്നുമല്ല.
ഞാൻ GFI വാങ്ങാൻ തുടങ്ങി — Goldfinch Finance-നോട് ബന്ധപ്പെട്ട ടോക്കൺ — Coinbase Ventures, Andreessen Horowitz (a16z) പോലുള്ള ആദരിക്കപ്പെട്ട വെഞ്ചർ നാമങ്ങൾ പദ്ധതിയുമായി ബന്ധപ്പെട്ടു നിൽക്കുന്നതായി കണ്ടതിന് ശേഷം. അന്നേരം, അത് ഒരു സ്ഥിരീകരണമെന്ന പോലെ തോന്നി.
ക്രിപ്റ്റോയിൽ, ഒരു പരിചിതമായ നിക്ഷേപകന്റെ പേര് ആഴത്തിലുള്ള ഗവേഷണത്തിനുള്ള ഒരു കുറുക്കുവഴിയായി കാണുന്നത് വളരെ എളുപ്പമാണ്. പരിചയസമ്പന്നരായ ടീമുകളുള്ള പ്രഗത്ഭ സ്ഥാപനങ്ങൾ ഒരു പ്രോട്ടോക്കോളിനെ പിന്തുണച്ചിട്ടുണ്ടെങ്കിൽ, സാങ്കേതികവിദ്യ, വിപണി, നിയമപരമായ അപകടങ്ങൾ, ടോക്കൺ ഇക്കണോമിക്സ്, ദീർഘകാല സാധ്യത എന്നിവ ഒരാൾക്കാൾ ശ്രദ്ധാപൂർവ്വം അവർ പരിശോധിച്ചിട്ടുണ്ടാകുമല്ലോ. അതായിരുന്നു എന്റെ ചിന്ത.
പിന്നീട് Goldfinch wind down ആരംഭിച്ചു, ഞാൻ കടുത്ത നഷ്ടം നേരിടേണ്ടിവന്നു. സാമ്പത്തിക ആഘാതം വേദനിപ്പിക്കുന്നു, പക്ഷേ വലിയ പാഠം ഞാൻ തീരുമാനം എടുത്ത രീതിയെക്കുറിച്ചാണ്.
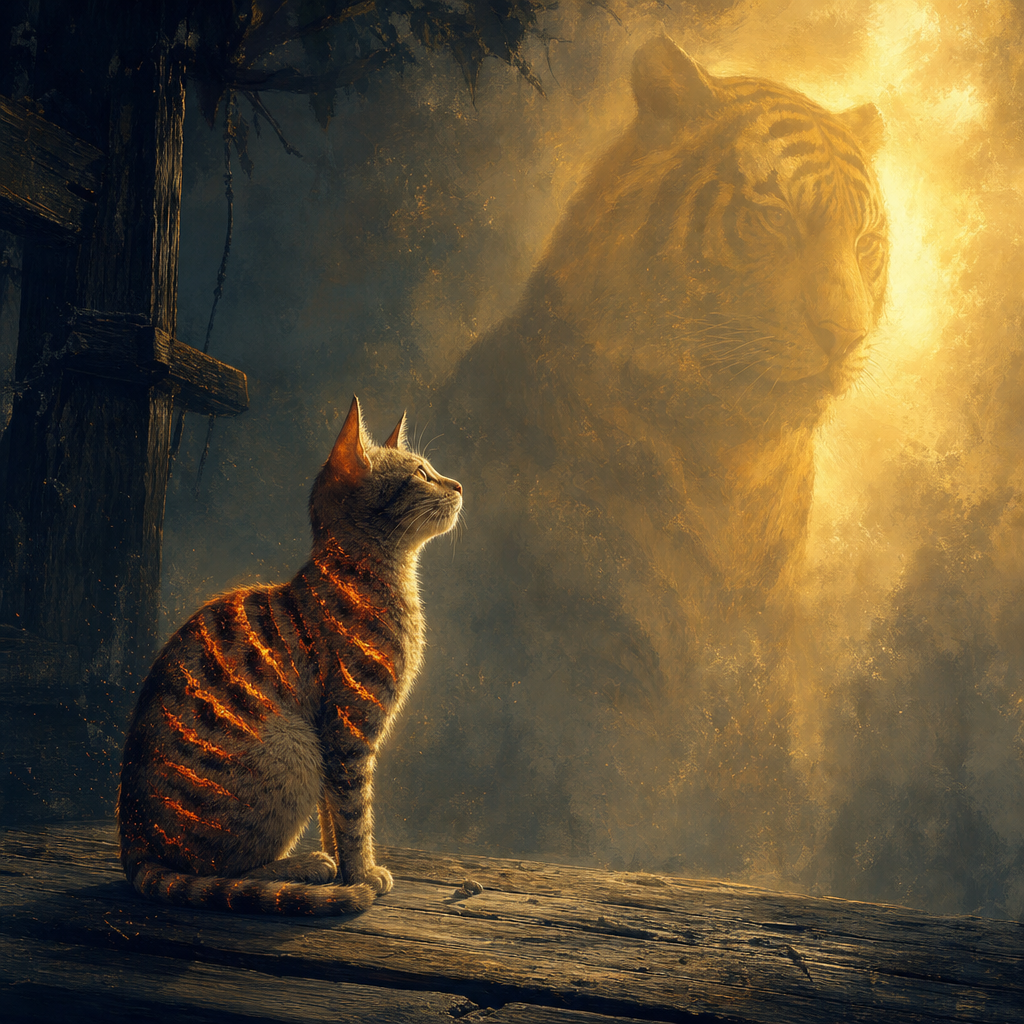
പൂച്ച ഒരു കടുവയുടെ വരകൾ കണ്ട്, സ്വന്തം ശരീരത്തിൽ കത്തിച്ച് അടയാളങ്ങൾ ഉണ്ടാക്കി അതിനെ അനുകരിക്കാൻ ശ്രമിക്കുന്നതിനെ കുറിച്ചാണ് ആ തമിഴ് പ്രയോഗം പറയുന്നത്. കടുവയായി മാറുന്നതിനുപകരം, പൂച്ച സ്വയം തന്നെ പരിക്കേൽപ്പിക്കുന്നു.
ഇപ്പോഴത്തെ നിലയിൽ, എന്റെ നിക്ഷേപ തീരുമാനത്തെ ഞാൻ അതിനോടു തന്നെ താരതമ്യം ചെയ്യുന്നു.
കടംകൊണ്ട വിശ്വാസത്തിന്റെ അപകടം
Coinbase Ventures, a16z എന്നിവ Goldfinch-നോട് ബന്ധപ്പെട്ടതായി കണ്ടത് എനിക്ക് ആത്മവിശ്വാസം നൽകി — പക്ഷേ അത് നിർബന്ധമായും എന്റെ സ്വന്തം ആത്മവിശ്വാസമായിരുന്നില്ല. അത് കടംകൊണ്ട വിശ്വാസമായിരുന്നു.
ഞാൻ വ്യക്തമായി വേർതിരിച്ചില്ലാത്തത് പല വ്യത്യസ്ത കാര്യങ്ങളെയാണ്:
- ഒരു വെഞ്ചർ സ്ഥാപനത്തിന്റെ ഒരു കമ്പനിയിലോ പ്രോട്ടോക്കോളിലോ പ്രാരംഭ-ഘട്ട നിക്ഷേപം.
- ഒരു വെഞ്ചർ സ്ഥാപനത്തിന് ഇക്വിറ്റി, ടോക്കണുകൾ, വാറന്റുകൾ, അല്ലെങ്കിൽ മറ്റേതെങ്കിലും തരത്തിലുള്ള എക്സ്പോഷർ കൈവശമുണ്ടാകുന്നത്.
- ഒരു ഫണ്ടിന്റെ ഒരു പ്രത്യേക സമയത്തെ നിക്ഷേപ തത്വം.
- പൊതു ടോക്കൺ വാങ്ങുന്ന ഒരാൾ പിന്നീട് ഓപ്പൺ മാർക്കറ്റിൽ GFI വാങ്ങുന്നത്.
- ഒരു പദ്ധതിയുടെ ഉൽപ്പന്ന സാധ്യതയും അതിന്റെ ടോക്കന്റെ ദീർഘകാല മൂല്യവും തമ്മിലുള്ള വ്യത്യാസം.
അവ ഒരേ ഇടപാടല്ല.
ഒരു വെഞ്ചർ നിക്ഷേപകന് വ്യത്യസ്ത മൂല്യനിർണ്ണയത്തിൽ, വ്യത്യസ്ത നിബന്ധനകളിൽ, വിവരാവകാശങ്ങൾ, ഭരണ സ്വാധീനം, vesting schedules, liquidity constraints, portfolio hedging, കൂടാതെ പല നിക്ഷേപങ്ങളിലായി നഷ്ടങ്ങൾ ആഗിരണം ചെയ്യാനുള്ള കഴിവ് എന്നിവയോടെ പ്രവേശിക്കാൻ കഴിയാം. സെക്കണ്ടറി മാർക്കറ്റിലെ ഒരു റീട്ടെയിൽ വാങ്ങുന്നയാൾക്ക് സാധാരണയായി ആ ഗുണങ്ങളിൽ ഒന്നും ഉണ്ടാകില്ല.
ഞാൻ കടുവയുടെ വരകൾ കണ്ടു — പ്രതിഷ്ഠിത പേരുകൾ, സ്ഥാപന പിന്തുണ, സങ്കീർണ്ണമായ ബ്രാൻഡിംഗ് — ആകെയായി, കാണാവുന്ന നീക്കം പകർത്തിയാൽ സമാനമായ ഫലം ലഭിക്കും എന്ന് കരുതി.
അത് സംഭവിച്ചില്ല.
ഒരു നല്ല പദ്ധതി സ്വയം ഒരു നല്ല ടോക്കൺ ആകുന്നില്ല
ക്രിപ്റ്റോയിലെ ഏറ്റവും കഠിനമായ പാഠങ്ങളിൽ ഒന്ന് ഉൽപ്പന്ന ഗുണമേന്മ, നിക്ഷേപക പ്രതാപം, ടോക്കൺ പ്രകടനം എന്നിവ ശക്തമായി വേർപിരിയാൻ കഴിയുന്നതാണെന്നതാണ്.
ഒരു പ്രോട്ടോക്കോളിന് ചിന്തനീയമായ ഒരു ദൗത്യം ഉണ്ടായിരിക്കാം. അത് പ്രതിഭാശാലികളായ നിർമ്മാതാക്കളെ ആകർഷിക്കാം. അത് പ്രമുഖ ഫണ്ടുകളിൽ നിന്ന് പണം സമാഹരിക്കാം. അത് പങ്കാളിത്തങ്ങൾ ആരംഭിച്ച് യഥാർത്ഥ അടിസ്ഥാനസൗകര്യം നിർമ്മിക്കാം. എന്നിരുന്നാലും അതിന്റെ ടോക്കൺ ഇപ്പോഴും മോശമായി പ്രകടനം കാഴ്ചവെക്കാം. അതിന് പല കാരണങ്ങളാലും സംഭവിക്കാം:
- ടോക്കൺ ഹോൾഡർമാർക്ക് പ്രോട്ടോക്കോൾ വരുമാനത്തോടോ മൂല്യത്തോടോ വ്യക്തമായ അവകാശം ഉണ്ടായിരിക്കണമെന്നില്ല.
- സപ്ലൈ unlocks അല്ലെങ്കിൽ emissions ആവശ്യകതയെ മറികടക്കാം.
- മാർക്കറ്റ് ബിസിനസ്സിനെയോ സാങ്കേതികവിദ്യയെയോ ടോക്കണിനേക്കാൾ വ്യത്യസ്തമായി വിലമതിക്കാം.
- നിയന്ത്രണ, ക്രെഡിറ്റ്, ലിക്വിഡിറ്റി, ഭരണപര, അല്ലെങ്കിൽ പ്രവർത്തന അപകടങ്ങൾ വർധിക്കാം.
- വിലാസയോഗ്യമായ വിപണി പ്രതീക്ഷിച്ചതിനേക്കാൾ ചെറുതായോ സേവിക്കാൻ കൂടുതൽ ബുദ്ധിമുട്ടുള്ളതായോ തെളിയാം.
- പദ്ധതി തുടർന്നുകൊണ്ടുപോകുന്നതിനെക്കാൾ wind down കൂടുതൽ ഉത്തരവാദിത്വപരമാണെന്ന് ടീം അല്ലെങ്കിൽ സമൂഹം തീരുമാനിക്കാം.
- ക്രിപ്റ്റോ മാർക്കറ്റ് ചക്രങ്ങൾ നിയമാനുസൃതമായ പദ്ധതികളെയും തകർത്തുകളയാം.
പ്രധാനമായ കാര്യം വലിയ നിക്ഷേപകർ എപ്പോഴും തെറ്റാണെന്നല്ല. അവർ അങ്ങനെ അല്ല. അവരുടെ പങ്കാളിത്തം ഗവേഷണത്തിന് ഒരു തുടക്കബിന്ദുവായിരിക്കണം — അന്തിമ നിഗമനമല്ല.
ഞാൻ ചോദിക്കേണ്ടതായിരുന്ന ചോദ്യങ്ങൾ
വാങ്ങുന്നതിന് മുൻപ്, ഇത്തരത്തിലുള്ള ചോദ്യങ്ങൾക്ക് ഞാൻ വ്യക്തമായി ഉത്തരം നൽകാൻ കഴിയേണ്ടതുണ്ടായിരുന്നു:
- GFI യഥാർത്ഥത്തിൽ എന്ത് ചെയ്യുന്നു?: GFI-യ്ക്ക് ദീർഘകാല ഉപയോക്തൃപ്രയോജനം, ഭരണപര പ്രസക്തി, സാമ്പത്തിക അവകാശങ്ങൾ, fee capture, അല്ലെങ്കിൽ അനുമാനാധിഷ്ഠിതതയിൽ നിന്ന് സ്വതന്ത്രമായ ആവശ്യകത ഉണ്ടോ?
- ടോക്കൺ സപ്ലൈ ആരുടെ കൈയിലാണ്?: unlock schedules, allocations, emissions, treasury holdings, കൂടാതെ സാധ്യതയുള്ള വിൽപ്പന സമ്മർദ്ദം എന്നിവ എന്തൊക്കെയാണ്?
- പ്രോട്ടോക്കോളിന്റെ യഥാർത്ഥ ബിസിനസ് മോഡൽ എന്താണ്?: പദ്ധതി പ്രവർത്തനം, വരുമാനം, അല്ലെങ്കിൽ ദീർഘകാല ആവശ്യം എങ്ങനെ സൃഷ്ടിക്കുന്നു? വിപണി സാഹചര്യം മോശമായാൽ എന്താകും?
- പ്രോട്ടോക്കോളിന് മാത്രം സവിശേഷമായ അപകടങ്ങൾ എന്തൊക്കെയാണ്?: ക്രെഡിറ്റ്-കേന്ദ്രിതമോ യഥാർത്ഥ-ലോക ഫിനാൻസ്-ബന്ധിതമോ ആയ ഒരു പദ്ധതിയിൽ, വായ്പക്കാരുടെ default, collateral quality, നിയമ നിർവഹണം, നിയന്ത്രണപരമായ സമീപനം, ലിക്വിഡിറ്റി, counterparty dependence എന്നിവ ഉൾപ്പെടാം.
- സ്ഥാപന നിക്ഷേപകർ കൃത്യമായി എന്തിലേക്കാണ് നിക്ഷേപിച്ചത്?: അത് ഇക്വിറ്റിയാണോ, ഒരു ടോക്കൺ വാറന്റോ, ഒരു പ്രാരംഭ സ്വകാര്യ റൗണ്ടോ, അല്ലെങ്കിൽ മറ്റേതെങ്കിലും ഉപകരണമോ? ഏത് implied price-ൽ, എന്തպիսի സംരക്ഷണങ്ങളോടെ?
- നിക്ഷേപ തത്വം എത്രമാത്രം അസാധുവാക്കും?: വീണ്ടെടുപ്പ് പ്രതീക്ഷിച്ച് നിൽക്കുന്നതിനു പകരം, എപ്പോൾ exposure കുറയ്ക്കുകയോ പുറത്തുകടക്കുകയോ ചെയ്യണമെന്ന് ഞാൻ മുൻകൂട്ടി തീരുമാനിച്ചിരിക്കേണ്ടതായിരുന്നു.
- എത്ര നഷ്ടം എനിക്ക് സഹിക്കാൻ കഴിയും?: ഒരു ഒറ്റ speculative token പോലും പദ്ധതി പരാജയപ്പെട്ടാൽ ഗുരുതരമായ സാമ്പത്തിക നാശം വരുത്തുന്നത്ര വലുതാകരുത്.
ഈ ചോദ്യങ്ങൾ ജയിച്ചുതീരുമെന്നുറപ്പുള്ള നിക്ഷേപം ഉറപ്പുനൽകുന്നില്ല. പക്ഷേ ഫണ്ടിംഗ് പ്രഖ്യാപനത്തിലെ logos-കളിലേക്ക് വിധിയെ ഔട്ട്സോഴ്സ് ചെയ്യാതെ, നിക്ഷേപകനെയാണ് തീരുമാനത്തിന് പൂർണ്ണ ഉത്തരവാദിയാക്കുന്നത്.
വെഞ്ചർ ക്യാപിറ്റൽ ഒരു വാങ്ങൽ-സിഗ്നൽ അല്ല
ക്രിപ്റ്റോ മാർക്കറ്റ് പലപ്പോഴും ഫണ്ട്രെയ്സിംഗ് വാർത്തകളെ റീട്ടെയിൽ വാങ്ങൽ സിഗ്നലാക്കി മാറ്റുന്നു. അത് ഒരു തെറ്റാണ്.
വെഞ്ചർ ക്യാപിറ്റൽ സ്ഥാപനങ്ങൾക്ക് ഉയർന്ന അപകടസാധ്യതയുള്ള പല പന്തയങ്ങളും എടുക്കുന്നതിനാണ് പ്രതിഫലം ലഭിക്കുന്നത്. ചില പദ്ധതികൾ പരാജയപ്പെടുമെന്ന് അവർ പ്രതീക്ഷിക്കുന്നു. അവരുടെ പോർട്ട്ഫോളിയോ മോഡൽ, ചെറുതായി ചില അസാധാരണ വിജയികൾ പല നഷ്ടങ്ങളെ പൂരിപ്പിക്കാം എന്ന സാധ്യതയെ അടിസ്ഥാനമാക്കിയാണ് രൂപകൽപ്പന ചെയ്തത്.
ഒരു വ്യക്തിഗത നിക്ഷേപകന്റെ സാഹചര്യം സാധാരണയായി വളരെ വ്യത്യസ്തമാണ്. ഒരു റീട്ടെയിൽ വാങ്ങുന്നവന്, ഒരൊറ്റ കേന്ദ്രീകൃത സ്ഥാനം മാനസികമായും സാമ്പത്തികമായും തകർപ്പിക്കുന്നതായിരിക്കാം. ഒരു ഫണ്ട് പരാജയപ്പെട്ട നിക്ഷേപത്തെ വൈവിധ്യമാർന്ന പോർട്ട്ഫോളിയിലുടനീളം സാധാരണ ഫലമായി കാണാം; ഒരു വ്യക്തി അത് വലിയ വ്യക്തിഗത തിരിച്ചടിയായി അനുഭവിക്കാം.
അതുകൊണ്ട് ഒരേ തലക്കെട്ടിന് വളരെ വ്യത്യസ്ത അർത്ഥങ്ങൾ ഉണ്ടാകാം:
- ഒരു വെഞ്ചർ ഫണ്ടിന്:: "ഇത് പലതിലൊന്നായ ഒരു അസമാന പന്തയമാണ്."
- ഒരു റീട്ടെയിൽ വാങ്ങുന്നവന്:: "ഇത് സ്ഥാപനപരമായ സ്ഥിരീകരണമാണെങ്കിൽ, അത് സുരക്ഷിതമായിരിക്കണം."
ആ വിടവ് തന്നെയാണ് പല മോശം തീരുമാനങ്ങളും തുടങ്ങുന്ന സ്ഥലം.
നഷ്ടങ്ങൾ വേദനിപ്പിക്കുന്നു, പക്ഷേ പാഠങ്ങൾ പ്രധാനമാണ്
എന്റെ തീരുമാനത്തിന് Goldfinch, Coinbase Ventures, a16z, അല്ലെങ്കിൽ മറ്റു ഏതെങ്കിലും നിക്ഷേപകനെ കുറ്റപ്പെടുത്താനല്ല ഞാൻ ഇത് എഴുതുന്നത്. ഒരു പദ്ധതി wind down ചെയ്യുന്നത് നിരാശാജനകവും സാമ്പത്തികമായി വേദനാജനകവുമാകാം, പക്ഷേ ഒരു ടോക്കൺ വാങ്ങിയത് അവസാനം എന്റെ തിരഞ്ഞെടുപ്പായിരുന്നു.
ഉത്തരവാദിത്വം എന്റേതാണ്.
എന്റെ പിഴവ് ഒരു ടോക്കൺ സംബന്ധിച്ച് തെറ്റിയതുമാത്രമായിരുന്നില്ല. ഓരോ നിക്ഷേപകനും ചിലപ്പോൾ തെറ്റാം. എന്റെ ആഴത്തിലുള്ള പിഴവ് മറ്റൊരാളുടെ നിക്ഷേപ തീരുമാനത്തെ എന്റെ സ്വന്തം ഗവേഷണ പ്രക്രിയയായി തെറ്റിദ്ധരിച്ചതായിരുന്നു. സ്ഥാപനങ്ങളുടെ പങ്കാളിത്തത്തെ ഞാൻ ആസ്തി മനസ്സിലാക്കുന്നതിനുള്ള പകരമായി കണ്ടു. അത് അങ്ങനെയായിരുന്നില്ല.
"The cat saw the tiger and branded itself."
പ്രമുഖ വെഞ്ചർ നിക്ഷേപകരെ ഞാൻ കണ്ടു, അവരുടെ പ്രത്യക്ഷ പാത പിന്തുടർന്നാൽ എന്റെ നിക്ഷേപം ശക്തമാകുമെന്ന് കരുതിയിരുന്നു. പക്ഷേ അവരുടെ പ്രവേശന നിബന്ധനകളും, പോർട്ട്ഫോളിയോ വൈവിധ്യവത്കരണവും, വിവരപ്രാപ്യതയും, അപകടനിയന്ത്രണങ്ങളും, നഷ്ടം സഹിക്കാനുള്ള ശേഷിയും എനിക്ക് ഉണ്ടായിരുന്നില്ല.
എന്റെ സ്വന്തം വിശ്വാസം നിർമ്മിക്കാതെ, വിശ്വാസത്തിന്റെ രൂപം മാത്രമാണ് ഞാൻ പകർത്തിയത്.
ഇനിമുതൽ ഞാൻ എന്ത് വ്യത്യാസപ്പെടെ ചെയ്യും
ഇനിമുതൽ, എനിക്ക് കൂടുതൽ ലളിതമായ ഒരു നിക്ഷേപ ശിസ്തം വേണം:
- പ്രശസ്തമായ ഒരു ഫണ്ട് പദ്ധതിയെ പിന്തുണച്ചതിനാൽ മാത്രം ഞാൻ ഒരു ടോക്കൺ വാങ്ങുകയില്ല.
- ഞാൻ പ്രോട്ടോക്കോൾ, കമ്പനി, ടോക്കൺ എന്നിവ വേർതിരിക്കും; അവയ്ക്കു വളരെ വ്യത്യസ്ത സാമ്പത്തിക ഘടനകൾ ഉണ്ടായേക്കാം.
- നിക്ഷേപിക്കുന്നതിന് മുമ്പ് ഞാൻ ടോക്കൺ സപ്ലൈ ഷെഡ്യൂളുകൾ, ഭരണാവകാശങ്ങൾ, ട്രഷറി വെളിപ്പെടുത്തലുകൾ, ആവശ്യത്തിന്റെ യഥാർത്ഥ ഉറവിടങ്ങൾ എന്നിവ വായിക്കും.
- വെഞ്ചർ ഫണ്ടിംഗിനെ ഞാൻ ഗവേഷണത്തിനുള്ള ഒരു ഇൻപുട്ടായി മാത്രം കാണും, ശുപാർശയായി അല്ല.
- ഒരു ഒറ്റ wind down ഗുരുതരമായ നാശം വരുത്താതിരിക്കാൻ, ഞാൻ വൈവിധ്യവത്കരിക്കുകയും speculative സ്ഥാനങ്ങളുടെ വലുപ്പം നിയന്ത്രിക്കുകയും ചെയ്യും.
- വാങ്ങുന്നതിന് മുമ്പ് ഞാൻ എന്റെ തത്വം, അപകടങ്ങൾ, പുറത്ത് പോകാനുള്ള നിബന്ധനകൾ എന്നിവ എഴുതി വയ്ക്കും.
- എന്റെ സ്വന്തം നഷ്ടഭീതിയോട് ഞാൻ കൂടുതൽ സംശയത്തോടെ സമീപിക്കും.
ക്രിപ്റ്റോ ആവേശം, കഥകൾ, വേഗത്തിലുള്ള തീരുമാനങ്ങൾ എന്നിവയെ പുരസ്കരിക്കുന്നു. പക്ഷേ മൂലധനം സംരക്ഷിക്കാൻ അതിന്റെ വിപരീതം ആവശ്യമാണ്: ക്ഷമ, സംശയാത്മക സമീപനം, സ്ഥാനം-വലുപ്പം നിശ്ചയിക്കൽ, കൂടാതെ ആദരിക്കപ്പെട്ട നിക്ഷേപകർ പോലും വിജയിക്കാത്ത പദ്ധതികളെ പിന്തുണയ്ക്കാമെന്ന അംഗീകാരം.
പാഠം എല്ലാത്തരം അപകടങ്ങളും ഒഴിവാക്കുക എന്നതല്ല. പാഠം, കടുവയെ കണ്ട പൂച്ചയെപ്പോലെ ആകാതിരിക്കുക — അതുപോലെ തോന്നാൻ ശ്രമിച്ച് സ്വയം കത്തിച്ചുകളയാതിരിക്കുക എന്നതാണ്.
ബന്ധപ്പെട്ട കവറേജ്
- ഞങ്ങളുടെ സോഴ്സുചെയ്ത Goldfinch-ന്റെ വെഞ്ചർ പിന്തുണയും എക്സ്ചേഞ്ച്-ലിസ്റ്റിംഗ് സമയരേഖയും സംബന്ധിച്ച പരിശോധന, ഈ ലേഖനത്തിൽ പരാമർശിച്ച Coinbase Ventures, a16z ഫണ്ടിംഗ് രേഖപ്പെടുത്തുന്നു.
- GIP-87, അടിസ്ഥാന പ്രവർത്തനങ്ങളെ maintenance mode-ലേക്കും wind-down-ലേക്കും മാറ്റിയ Goldfinch governance proposal
- പ്രോട്ടോക്കോൾ ഹൈപ്പിനെയും ടോക്കൺ-നിരപ്പിലെ അപകടത്തെയും വേർതിരിക്കാൻ ഉള്ള ഞങ്ങളുടെ വിശാലമായ ചട്ടക്കൂട്
ഉറവിടങ്ങളും നിരാകരണ അറിയിപ്പും
ഈ ലേഖനം GoldfinchClaims-ന്റെ എഡിറ്റോറിയൽ അഭിപ്രായവും ഒന്നാം-പുരുഷ അനുഭവകഥയും ആണ്; ഇത് നിക്ഷേപ, നിയമ, നികുതി, അല്ലെങ്കിൽ മറ്റ് പ്രൊഫഷണൽ ഉപദേശമായി കണക്കാക്കരുത്.