विश्लेषण
मी मोठ्या नावांचे गुंतवणूकदार पाहिले—आणि स्वतःला वाघ बनण्याचा प्रयत्न करणारी मांजर बनवले
Coinbase Ventures आणि a16z सहभागी होते म्हणून GFI खरेदी करण्याबाबतचा वाचकाचा प्रथम-पुरुष अनुभव—दुसऱ्याच्या ठाम विश्वासाचे उधार घेणे आणि स्वतःचा ठाम विश्वास घडवणे यातील फरक.
हे पान मूळ इंग्रजी लेखाचे मशीन भाषांतर आहे; याची मानव संपादकाने तपासणी केलेली नाही, म्हणून अधिकृत आवृत्तीसाठी कृपया इंग्रजी मूळ पाहा.
व्याप्ती आणि मर्यादा: हा GoldfinchClaims कडे सादर केलेला प्रथम-पुरुष अनुभव आहे. Coinbase Ventures आणि a16z यांचे Goldfinch शी संबंध पाहून GFI खरेदी करताना एका गुंतवणूकदाराचा स्वतःचा अनुभव, विचार आणि मते हे यामध्ये प्रतिबिंबित होतात. GoldfinchClaims ने लेखकाच्या विशिष्ट खरेदीच्या तारखा, स्थितीचा आकार किंवा तोट्याची रक्कम स्वतंत्रपणे पडताळलेली नाही, आणि हा निबंध प्रकाशित करणे म्हणजे Goldfinch, Coinbase Ventures किंवा a16z यांच्याबाबत GoldfinchClaims स्वतःचे तथ्यात्मक निष्कर्ष स्वीकारत आहे, असे होत नाही — खाली संदर्भित व्हेंचर-फंडिंग इतिहास आणि विंड-डाउनशी संबंधित कव्हरेज स्वतंत्रपणे दुव्यांवर उपलब्ध आहे. येथे काहीही गुंतवणूक, कायदेशीर, कर किंवा व्यावसायिक सल्ला नाही.
मी Goldfinch Finance शी संबंधित GFI हा टोकन खरेदी करायला सुरुवात केली, कारण Coinbase Ventures आणि Andreessen Horowitz (a16z) यांसारखी प्रतिष्ठित व्हेंचर नावे या प्रकल्पाशी जोडलेली दिसली. त्या वेळी ते मला मान्यतेसारखे वाटले.
क्रिप्टोमध्ये एखाद्या प्रसिद्ध गुंतवणूकदाराचे नाव खोल संशोधनाचा शॉर्टकट म्हणून घेणे खूप सोपे असते. अनुभवी टीम्स असलेल्या सुसंस्कृत फर्म्सनी एखाद्या प्रोटोकॉलला पाठबळ दिले असेल, तर त्यांनी तंत्रज्ञान, बाजार, कायदेशीर जोखीम, टोकन अर्थशास्त्र आणि दीर्घकालीन क्षमता यांची तपासणी एखादा वैयक्तिक गुंतवणूकदार करू शकतो त्यापेक्षा अधिक काळजीपूर्वक केली असेल, असे वाटते. माझा विचार असा होता.
मग Goldfinch चा विंड-डाउन सुरू झाला, आणि मला गंभीर तोट्याचा सामना करावा लागला. आर्थिक परिणाम वेदनादायक आहेत, पण मोठा धडा हा आहे की मी सुरुवातीला तो निर्णय कसा घेतला.
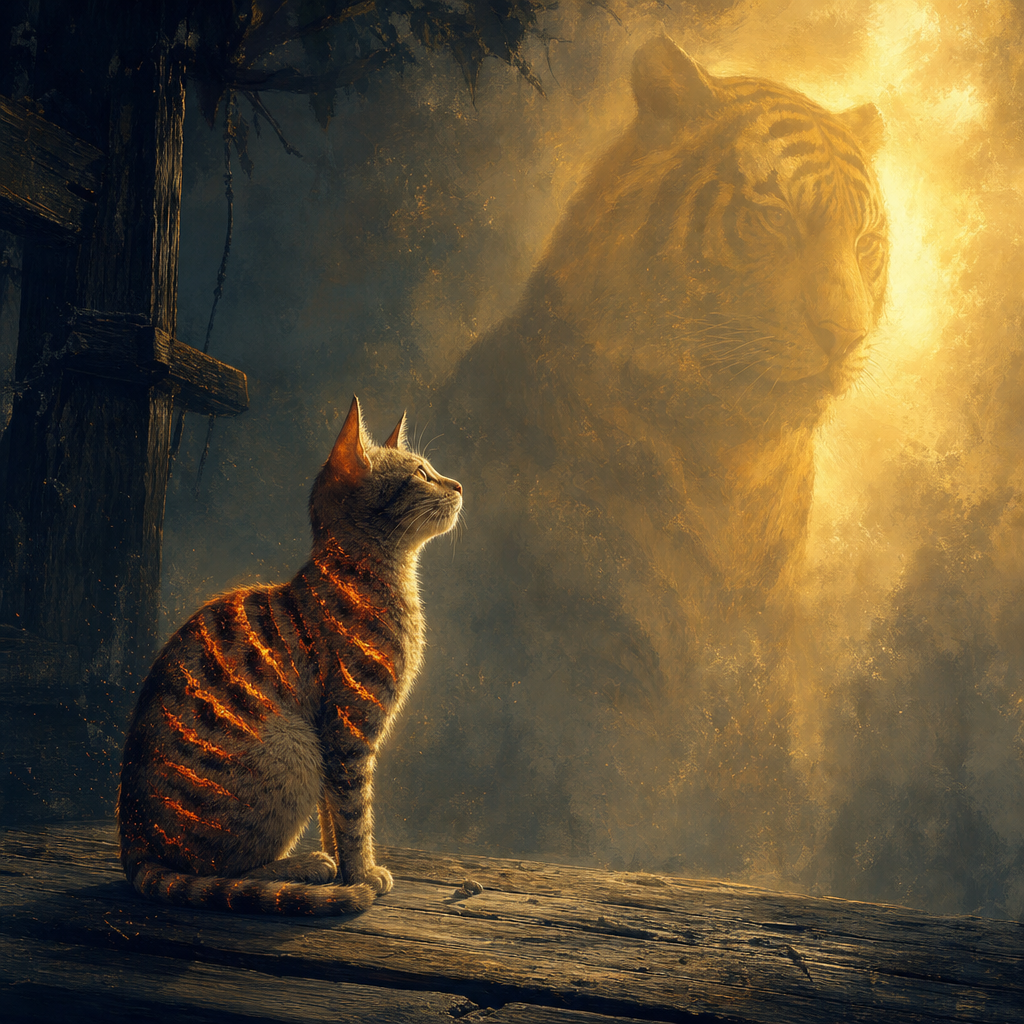
“The cat saw the tiger and branded itself.”
तामिळ म्हणीमध्ये मांजर वाघाच्या पट्ट्यांकडे पाहते आणि स्वतःच्या शरीरावर भाजून घेतलेली खूण करून त्याची नक्कल करण्याचा प्रयत्न करते, असे वर्णन आहे. वाघ बनण्याऐवजी, मांजर स्वतःलाच इजा करून घेते.
आता मी माझ्या गुंतवणूक निर्णयाकडे असेच पाहतो.
उधार घेतलेल्या ठाम विश्वासाचा धोका
Coinbase Ventures आणि a16z यांचा Goldfinch शी संबंध पाहून मला आत्मविश्वास मिळाला — पण तो आवश्यकच माझा आत्मविश्वास नव्हता. तो उधार घेतलेला ठाम विश्वास होता.
मी काही अतिशय वेगळ्या गोष्टींमध्ये पूर्ण फरक केला नाही:
- एका व्हेंचर फर्मने कंपनी किंवा प्रोटोकॉलमध्ये केलेली सुरुवातीच्या टप्प्यातील गुंतवणूक.
- एका व्हेंचर फर्मकडे असलेले इक्विटी, टोकन्स, वॉरंट्स किंवा इतर कोणतेही एक्स्पोजर.
- एका विशिष्ट वेळी फंडाचा गुंतवणूक-सिद्धांत.
- सेकंडरी मार्केटमध्ये नंतर GFI खरेदी करणारा सार्वजनिक टोकन खरेदीदार.
- प्रोटोकॉलचे उत्पादन-सामर्थ्य विरुद्ध टोकनचे दीर्घकालीन मूल्य.
त्या एकच गोष्ट नाहीत.
व्हेंचर गुंतवणूकदार वेगळ्या मूल्यांकनावर, वेगळ्या अटींवर, माहिती-अधिकार, शासकीय प्रभाव, vesting वेळापत्रक, तरलता मर्यादा, पोर्टफोलिओ हेजिंग आणि अनेक गुंतवणुकांमधील तोटे झेलण्याची क्षमता अशा फायद्यांसह प्रवेश करू शकतो. रिटेल खरेदीदाराकडे सेकंडरी मार्केटमध्ये बहुधा यापैकी काहीच लाभ नसतात.
मी वाघाच्या पट्ट्यांकडे — प्रतिष्ठित नावे, संस्थात्मक पाठबळ, परिष्कृत ब्रँडिंग — पाहिले आणि समजले की दिसणारी हालचाल तशीच केली तर समान परिणाम मिळेल.
पण तसे झाले नाही.
चांगला प्रकल्प म्हणजे आपोआप चांगला टोकन नसतो
क्रिप्टोमधला एक कठीण धडा म्हणजे उत्पादनाची गुणवत्ता, गुंतवणूकदारांची प्रतिष्ठा आणि टोकनची कामगिरी या गोष्टी तीव्रपणे वेगळ्या दिशांना जाऊ शकतात.
एखाद्या प्रोटोकॉलचे ध्येय विचारपूर्वक असू शकते. तो प्रतिभावान बांधणी करणाऱ्यांना आकर्षित करू शकतो. तो मोठ्या फंडांकडून भांडवल उभारू शकतो. तो भागीदाऱ्या सुरू करू शकतो आणि प्रत्यक्ष पायाभूत सुविधा उभारू शकतो. तरीही त्याचा टोकन खराब कामगिरी करू शकतो. ते अनेक कारणांमुळे घडू शकते:
- टोकनधारकांचा प्रोटोकॉलच्या महसूल किंवा मूल्यावर स्पष्ट हक्क नसू शकतो.
- Supply unlocks किंवा emissions मागणीवर भारी पडू शकतात.
- व्यवसाय किंवा तंत्रज्ञानाचे बाजारमूल्य टोकनपेक्षा वेगळे ठरू शकते.
- नियामक, क्रेडिट, तरलता, गव्हर्नन्स किंवा ऑपरेशनल जोखिमा वाढू शकतात.
- पत्ता करता येण्याजोगा बाजार अपेक्षेपेक्षा लहान किंवा सेवा देणे कठीण ठरू शकते.
- प्रकल्प बंद करणे सुरू ठेवण्यापेक्षा अधिक जबाबदार आहे, असे टीम किंवा समुदाय ठरवू शकतो.
- क्रिप्टो बाजारचक्र अगदी वैध प्रकल्पांनाही उद्ध्वस्त करू शकतात.
महत्त्वाचा मुद्दा असा नाही की मोठे गुंतवणूकदार नेहमीच चुकतात. तसे नाही. मुद्दा असा आहे की त्यांचा सहभाग संशोधनासाठी एक सुरुवातीचा बिंदू असावा — निष्कर्ष नव्हे.
मी कोणते प्रश्न विचारायला हवे होते
खरेदी करण्यापूर्वी, खालीलप्रमाणे प्रश्नांची स्पष्ट उत्तरे मला देता आली असती:
- GFI प्रत्यक्षात काय करते?: GFI कडे टिकाऊ उपयोगिता, गव्हर्नन्समधील महत्त्व, आर्थिक हक्क, फी कॅप्चर किंवा केवळ स्पेक्युलेशनपासून स्वतंत्र अशी मागणी आहे का?
- टोकन पुरवठ्याचा मालक कोण आहे?: अनलॉक वेळापत्रके, वाटप, emissions, ट्रेझरी होल्डिंग्स आणि संभाव्य विक्री-दाब काय आहे?
- प्रोटोकॉलचा खरा व्यवसाय मॉडेल काय आहे?: प्रकल्प कृती, महसूल किंवा टिकाऊ मागणी कशी निर्माण करतो? बाजारस्थिती बिघडली तर काय होते?
- प्रोटोकॉलशी निगडित कोणते जोखीम खास आहेत?: क्रेडिट-केंद्रित किंवा रिअल-वर्ल्ड-फायनान्स-संबंधित प्रकल्पात कर्जदारांचे डिफॉल्ट, तारणाची गुणवत्ता, कायदेशीर अंमलबजावणी, नियामक उपचार, तरलता आणि counterparty dependence यांचा समावेश होऊ शकतो.
- संस्थात्मक गुंतवणूकदारांनी नेमके कशात गुंतवणूक केली?: ते इक्विटी होते, टोकन वॉरंट, सुरुवातीची खासगी फेरी, की दुसरे काही साधन? कोणत्या सूचित किमतीवर आणि कोणत्या संरक्षणाखाली?
- गुंतवणूक-सिद्धांत काय रद्दबातल ठरवेल?: पुनरुज्जीवनाची आशा बाळगण्याऐवजी कोणत्या घडामोडींमुळे मी एक्स्पोजर कमी किंवा बाहेर पडायला हवे, हे मी आधी ठरवायला हवे होते.
- मी किती तोटा सहन करू शकलो असतो?: कोणताही एकच स्पेक्युलेटिव्ह टोकन प्रकल्प अपयशी ठरल्यास गंभीर आर्थिक नुकसान निर्माण करण्याइतका मोठा नसावा.
हे प्रश्न विजयी गुंतवणुकीची हमी देत नाहीत. पण ते गुंतवणूकदाराला निर्णयाचा मालक बनायला भाग पाडतात — निधी जाहीरनाम्यातील लोगोवर आपले मूल्यांकन सोपवायला नाही.
व्हेंचर कॅपिटल हा खरेदीचा संकेत नाही
क्रिप्टो बाजार अनेकदा निधीउभारणीच्या बातम्यांना रिटेल खरेदीचा संकेत मानतो. ती चूक आहे.
व्हेंचर कॅपिटल फर्म्सना अनेक उच्च-जोखीम सट्ट्यांवर पैज लावण्यासाठी मोबदला दिला जातो. काही प्रकल्प अपयशी ठरतील, अशी त्यांची अपेक्षा असते. त्यांच्या पोर्टफोलिओ मॉडेलची रचना अशा शक्यतेभोवती केलेली असते की काही मोजके अपवादात्मक विजेते अनेक तोट्यांची भरपाई करू शकतील.
एखाद्या वैयक्तिक गुंतवणूकदाराची परिस्थिती सामान्यतः खूप वेगळी असते. रिटेल खरेदीदारासाठी, एकवटलेली एकच पोझिशन भावनिक आणि आर्थिकदृष्ट्या विध्वंसक ठरू शकते. फंड एखाद्या अपयशी गुंतवणुकीला विविधीकृत पोर्टफोलिओमधील सामान्य परिणाम मानू शकतो; तर व्यक्तीला तो मोठा वैयक्तिक धक्का वाटू शकतो.
म्हणून त्याच मथळ्याचा अर्थ खूप वेगळा असू शकतो:
- व्हेंचर फंडसाठी:: “ही अनेकांपैकी एक असममित पैज आहे.”
- रिटेल खरेदीदारासाठी:: “हे संस्थात्मक मान्यता आहे, त्यामुळे ते सुरक्षितच असले पाहिजे.”
ही दरी अनेक वाईट निर्णयांची सुरुवात असते.
तोटे वेदनादायक असतात, पण धडे महत्त्वाचे असतात
मी हे Goldfinch, Coinbase Ventures, a16z किंवा इतर कुणालाही माझ्या निर्णयासाठी दोष देण्यासाठी लिहित नाही. एखादा प्रकल्प विंड-डाउन होणे निराशाजनक आणि आर्थिकदृष्ट्या वेदनादायक असू शकते, पण टोकन खरेदी करण्याचा निर्णय शेवटी माझाच होता.
जबाबदारी माझी आहे.
माझी चूक फक्त टोकनबाबत चुकणे इतकीच नव्हती. प्रत्येक गुंतवणूकदार कधी ना कधी चुकतो. माझी खोल चूक अशी होती की मी दुसऱ्याचा गुंतवणूक निर्णय आणि माझी स्वतःची संशोधन-प्रक्रिया यांची गल्लत केली. मी संस्थात्मक सहभाग हा मालमत्ता समजून घेण्याचा पर्याय मानला. तो तसे नव्हता.
“The cat saw the tiger and branded itself.”
मी प्रमुख व्हेंचर गुंतवणूकदार पाहिले आणि असा निष्कर्ष काढला की त्यांच्या दिसणाऱ्या मार्गाचे अनुसरण केले, तर माझी गुंतवणूक मजबूत होईल. पण माझ्याकडे त्यांची प्रवेश-अटी, त्यांचे पोर्टफोलिओ विविधीकरण, माहितीपर्यंतचा प्रवेश, जोखीम नियंत्रण किंवा तोटा झेलण्याची क्षमता नव्हती.
मी स्वतःचा ठाम विश्वास घडवण्याऐवजी ठाम विश्वासाचा देखावा कॉपी केला.
पुढे मी काय वेगळे करेन
पुढे जाऊन, मला एक सोपी गुंतवणूक शिस्त हवी आहे:
- एखाद्या प्रसिद्ध फंडाने प्रकल्पाला पाठबळ दिले म्हणून मी टोकन खरेदी करणार नाही.
- प्रोटोकॉल, कंपनी आणि टोकन यांना मी वेगळे पाहीन; त्यांचे अर्थकारण खूप वेगळे असू शकते.
- गुंतवणूक करण्यापूर्वी मी टोकन पुरवठा वेळापत्रके, गव्हर्नन्स हक्क, ट्रेझरी खुलासे आणि मागणीचे प्रत्यक्ष स्रोत वाचेन.
- व्हेंचर फंडिंगला मी एक संशोधन इनपुट मानीन, शिफारस नाही.
- मी विविधीकरण करेन आणि सट्टेबाज पोझिशन्सचा आकार असा ठेवेन की एका विंड-डाउनमुळे गंभीर नुकसान होऊ नये.
- खरेदी करण्यापूर्वी मी माझा सिद्धांत, जोखीम आणि एक्झिट अटी लिहून ठेवीन.
- FOMO बद्दल मी स्वतःबाबत अधिक संशयी राहीन.
क्रिप्टोमध्ये उत्साह, कथा आणि जलद निर्णय यांना बक्षीस मिळते. पण भांडवलाचे संरक्षण त्याच्या उलट गोष्टी मागते: संयम, संशय, पोझिशन साइजिंग आणि अगदी प्रतिष्ठित गुंतवणूकदारही अपयशी ठरू शकणाऱ्या प्रकल्पांना पाठबळ देऊ शकतात, ही स्वीकारार्हता.
धडा हा प्रत्येक जोखीम टाळण्याचा नाही. धडा हा वाघ पाहून त्याच्यासारखे दिसण्याचा प्रयत्न करत स्वतःला जाळून घेणारी मांजर बनू नये, हा आहे.
संबंधित कव्हरेज
- Goldfinch च्या व्हेंचर बॅकिंग आणि एक्स्चेंज-लिस्टिंग टाइमलाइनवरील आमचा स्त्रोत-आधारित आढावा, जो या निबंधात संदर्भित केलेल्या Coinbase Ventures आणि a16z फंडिंगचे दस्तऐवजीकरण करतो.
- GIP-87, Goldfinch चा गव्हर्नन्स प्रस्ताव ज्याने मुख्य ऑपरेशन्सना maintenance mode आणि wind-down मध्ये हलवले
- प्रोटोकॉलच्या अतिशयोक्तीपूर्ण दाव्यांपासून टोकन-स्तरीय जोखमी वेगळ्या करण्यासाठी आमची व्यापक चौकट
स्रोत आणि अस्वीकरण
ही सामग्री फक्त संपादकीय टिप्पणी आहे; यामध्ये गुंतवणूक, कायदेशीर किंवा कर सल्ला दिलेला नाही, आणि वाचकांनी कोणताही निर्णय घेण्यापूर्वी स्वतंत्रपणे तथ्य पडताळणी करावी.