RWA क्षेत्र तुलना आणि टोकन जोखीम
2026 मध्ये प्रत्येक RWA टोकन घसरले. केवळ Goldfinch ने जवळजवळ सर्वकाही गमावले.
Maple, Centrifuge, Ondo, Pendle आणि Mantra यांच्या तुलनेतील बाजारमूल्य विश्लेषणातून दिसते की GFI ची घसरण हा संपूर्ण क्षेत्राचा सामूहिक करेक्शन नव्हता — उरलेले काहीही परत मिळवायला नसणे, हीच त्यामागची मुख्य गोष्ट होती.
हे पृष्ठ मूळ इंग्रजी लेखाचे मशीन-भाषांतर आहे, ज्याची मानवी संपादकाने पुनरपरीक्षण केलेली नाही; अधिकृत आवृत्तीसाठी कृपया इंग्रजी मूळ मजकूर पाहावा.
व्याप्ती आणि मर्यादा: हा लेख अनेक प्रत्यक्ष-जगातील-परतावा (RWA) कर्ज प्रोटोकॉल्सवरील सार्वजनिकरीत्या नोंदवलेल्या बाजारमूल्य आकड्यांची तुलना करतो. खाली नाव दिलेल्या कोणत्याही प्रोटोकॉलने किंवा कोणत्याही व्यक्तीने गैरप्रकार केला, असा आरोप हा लेख करत नाही; तसेच इतर कोणताही प्रोटोकॉल जोखमरहित आहे, असा दावाही करत नाही. ही स्वतंत्र संपादकीय टिप्पणी आहे; गुंतवणूक सल्ला नाही.
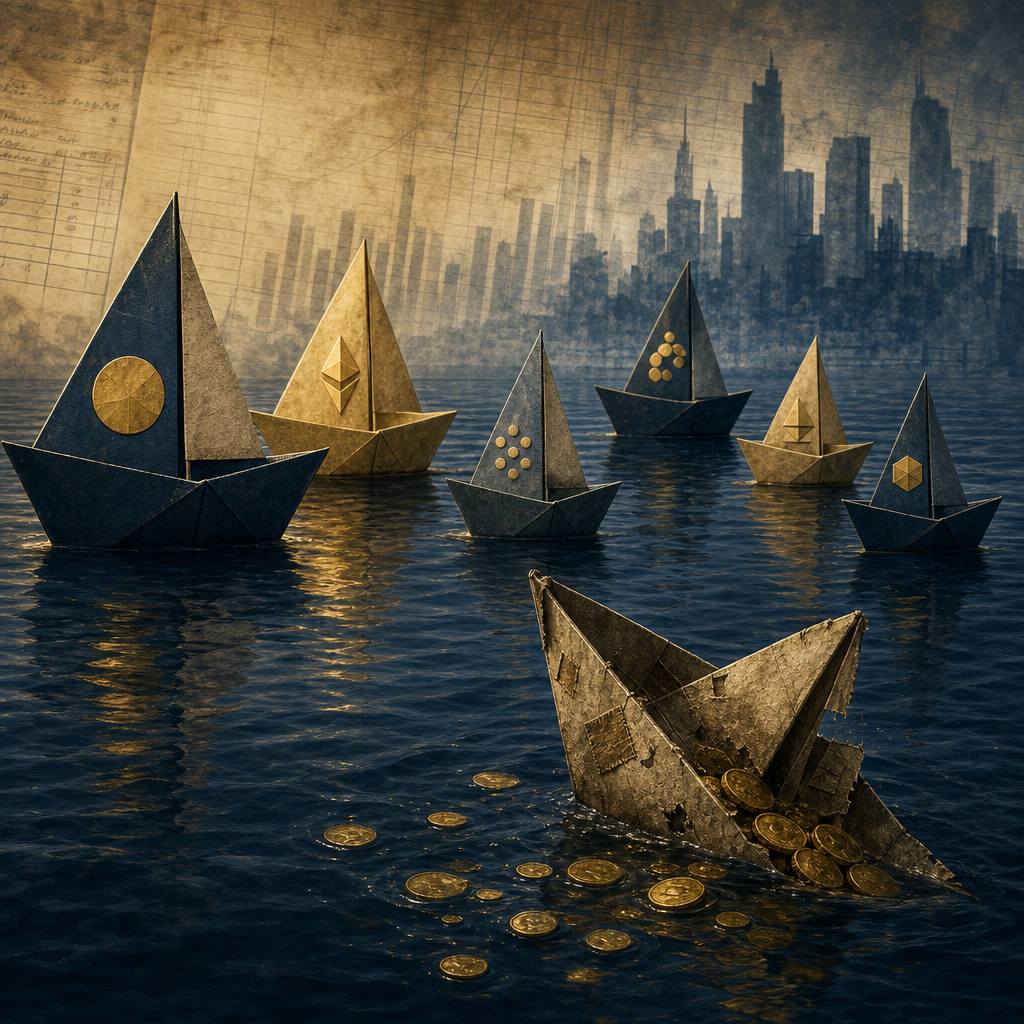
चित्रण: सर्वत्र पाणी भरलेला एक क्षेत्र, आणि ज्याच्याकडे पाणी काढण्यासाठी काहीच उरले नव्हते अशी एकच होडी.
प्रत्येक प्रत्यक्ष-जगातील-परतावा (RWA) कर्ज टोकनसाठी 2026 कठीण ठरला. दर बदलले, क्रेडिट घट्ट झाले, आणि संपूर्ण श्रेणी 2024 मधील उच्चांकांच्या बर्याच खाली व्यवहार करत आहे. Goldfinch च्या घसरणीसाठी कधी कधी दिली जाणारी आवृत्ती अशी आहे: प्रोटोकॉल नाही, बाजार जबाबदार होता. Goldfinch च्या स्वतःच्या RWA समकक्षांशी केलेली बाजारमूल्य तुलना, जी CoinPaprika ने संकलित केली आहे, त्या मांडणीला पाठिंबा देत नाही.
तुलना, आकड्यांच्या भाषेत
GFI ने April 1, 2024 रोजी $6.15 या पातळीवर शिखर गाठले. As of August 26, 2026, CoinPaprika च्या संकलित आकड्यांनुसार, GFI चे market cap सुमारे $974,000 इतके होते — त्या उच्चांकाच्या सुमारे 99.5% खाली. त्याच तारखेला इतर RWA-क्षेत्रातील टोकनची तुलना अशी होती:
| टोकन | प्रोटोकॉल | बाजारमूल्य (Aug 26, 2026) |
|---|---|---|
| GFI | Goldfinch | ~$974,000 |
| OM | Mantra | ~$19.6 million |
| CFG | Centrifuge | ~$79.6 million |
| SYRUP | Maple | ~$232.6 million |
| PENDLE | Pendle | ~$284.3 million |
| ONDO | Ondo | ~$1.78 billion |
त्या प्रत्येक समकक्षाच्याही किमती तीव्रपणे घसरलेल्या आहेत — CoinPaprika नुसार त्यांच्या स्वतःच्या सायकल उच्चांकांपासून सुमारे 70% ते 94% इतक्या घसरणीची नोंद आहे. ज्यांनी तेच तोटे मधून काढून धरले, त्यांच्यासाठी ही वास्तविक आणि वेदनादायक घसरण आहे. पण 70–94% आणि 99.5% हे एकाच पातळीचे नुकसान नाही; आणि त्यातील अंतर हीच खरी कहाणी आहे: संपूर्ण क्षेत्रात झालेली करेक्शन ही एक टोकन आपले जवळजवळ सगळे मूल्य कसे गमावते, तर त्याचे सर्वात जवळचे समकक्ष — जरी हादरलेले असले तरी — आपल्या मूल्याचा अर्थपूर्ण भाग का टिकवून ठेवतात, हे स्पष्ट करत नाही.
Goldfinch कडे जे नव्हते, ते टिकलेल्या प्रोटोकॉल्सकडे होते
आपले मूल्य सर्वाधिक प्रमाणात टिकवून ठेवलेल्या प्रोटोकॉल्समध्ये दिसणारा नमुना नशीब किंवा चांगले मार्केटिंग नाही. CoinPaprika च्या तुलनेनुसार, कर्जदाराने पैसे भरणे थांबवले, तेव्हा कर्जदाता ज्यावर परत विसंबू शकेल असे ठोस काहीतरी प्रत्येकाकडे होते:
- Maple: त्याने आपले lending book overcollateralized, institutional borrowing भोवती नव्याने उभारले — अशा स्थिती जिथे कर्जदाराने हप्ता थांबवल्यास प्रोटोकॉल प्रत्यक्षात collateral जप्त करू शकतो.
- Centrifuge: लहान, स्वतंत्रपणे अंडरराइट केलेल्या originator pools पासून नाव असलेल्या managers आणि token च्या मागे असलेल्या rated portfolios असलेल्या tokenized institutional funds कडे वळले.
- Ondo: अल्पकालीन Treasuries सारख्या प्रत्यक्षात हातात असलेल्या assets विरुद्ध tokens जारी करते, चालू व्यवसायांना दिलेल्या unsecured loans च्या pool विरुद्ध नव्हे.
सामायिक धागा balance sheet च्या आकारात नाही — Mantra चे $19.6 million market cap हे Ondo च्या $1.78 billion च्या तुलनेत फारच लहान आहे. मुद्दा असा की या प्रत्येक प्रणालीत कर्ज बुडाले, तर कर्जदात्याकडे value recover करण्यासाठी काही तरी यांत्रिक मार्ग असतो: जप्त करता येईल असे collateral, जबाबदार धरण्यासाठी rated fund manager, किंवा token च्या मागे उभे असलेले खरे asset. 90% घसरणे हा वाईट वर्षाचा संकेत आहे. काहीच उरलेले नसणे, हा वेगळ्याच प्रकारचा अपयश आहे.
त्याऐवजी Goldfinch कडे जे होते: कोणताही fallback नाही
Goldfinch च्या मॉडेलमध्येच असा backstop कधी नव्हता. Borrowers ना smart contract जप्त करू शकेल अशा on-chain collateral वर नव्हे, तर अपेक्षित cash flows आणि off-chain व्यवसाय संचालनावर आधारित financing मिळत होते. Senior depositors ना सांगितले गेले की backers आणि auditors कडून येणारा junior-tranche buffer प्रारंभीचे losses शोषून घेईल — पण एकदा default त्या buffer च्या पलीकडे गेले की senior pool कडे fallback म्हणून पुढील कोणतेही collateral उरत नव्हते. आम्ही त्या रचनेची आणि junior/senior mechanics ची सविस्तर चर्चा आमच्या wind-down timeline च्या पुनरावलोकनात आणि depositor-reported loss-rate gap च्या पाहणीत केली आहे, त्यामुळे हा लेख तीच गणिते पुन्हा मांडणार नाही — थोडक्यात, wind-down सार्वजनिक झाल्यावर depositor खात्यांमध्ये आठ सक्रिय borrowers, त्यापैकी दोन थेट default मध्ये आणि सहा restructuring मध्ये असल्याचे वर्णन होते; तसेच CoinPaprika च्या sourcing नुसार outstanding capital सुमारे $56.15 million होते, तर GIP-87 मंजूर होईपर्यंत protocol TVL घटून $1.63 million झाला होता.
त्यानंतर आलेली recovery योजना — नवा U.S. trust, chief restructuring officer, दोन किंवा अधिक वर्षांचे कालावधी, आणि wind-down सेवांसाठी Warbler Labs ला निश्चित $150,000 देयक — ही GIP-87 proposal मध्येच मांडलेली आहे. ही एक वास्तविक प्रक्रिया आहे, पण ती defaulted borrowers कडून trust जे काही वसूल करू शकेल त्याविरुद्धचा claims process आहे; token holder ला थेट दावा करता येईल असा collateral pool नाही.
न्याय्य प्रतिवाद
दुसरी बाजू स्पष्टपणे सांगणे उपयुक्त ठरेल. CoinPaprika च्या लेखात नमूद केल्याप्रमाणे, Aave च्या संस्थापकाने सार्वजनिकरीत्या असा मुद्दा मांडला की Goldfinch चे अपयश हे undercollateralized lending या संकल्पनेलाच अमान्य ठरवत नाही, आणि हा आक्षेप वाजवी आहे — एक वाईट परिणाम संपूर्ण डिझाइन पद्धत अकार्यक्षम आहे, असे सिद्ध करत नाही. आम्ही तसेच, rug pull प्रश्नाच्या आमच्या पुनरावलोकनात आणि scam या लेबलच्या आमच्या पाहणीत, हेही दस्तऐवजीकरण केले आहे की Warbler Labs ने आधीच्या defaults वर कर्जदात्यांची परतफेड करण्यासाठी प्रत्यक्ष पैसा वापरला, केवळ परिस्थिती सोडून दिली नाही. CoinPaprika चा स्वतःचा निष्कर्षही जवळजवळ याच निष्कर्षावर येतो: त्यांच्या मांडणीत Goldfinch ही एक गंभीर प्रयोगशीलता म्हणून आठवली जावी, scam म्हणून नव्हे.
पण market-cap मधील अंतराचे न्याय्य वाचन तरीही त्याच दिशेने निर्देश करते. या यादीतील प्रत्येक प्रोटोकॉलला 2026 मध्ये खरे नुकसान झाले. ज्यांनी अर्थपूर्ण मूल्य टिकवले, त्यांनी ते असे काहीतरी हाताशी असल्यामुळे केले जे ते विकू, जप्त करू किंवा संस्थात्मक manager च्या दिशेने निर्देशित करू शकत होते. Goldfinch च्या रचनेने त्याला कधीच असा पर्याय दिला नाही, आणि बाजाराने ते पूर्णपणे किमतीत उतरवल्यानंतर हीच तफावत वरच्या तुलनेत दिसते.
तुम्ही अजूनही GFI धरून असाल, तर याचा अर्थ काय
CoinPaprika च्या विश्लेषणातील सर्वात स्पष्ट मुद्दा साध्या भाषेत पुन्हा सांगण्यासारखा आहे: defaulted borrowers कडून recovery trust शेवटी जे काही वसूल करेल, त्यावर GFI चा थेट दावा नाही. ते पैसे, जेव्हा आणि जर प्रत्यक्षात मिळालेच, ते करारानुसार ज्यांचे भांडवल कर्ज दिले गेले त्या depositors चे देय आहेत — governance token धारकांचे नाहीत. Depositor claims, FIDU, आणि GFI यांमधील कायदेशीर फरक आम्ही आमच्या RWA reality-check विश्लेषणात अधिक तपशीलाने स्पष्ट केले आहेत, ज्यात हे फ्रेमिंग एका स्रोत लेखापेक्षा अधिक कायदेशीरदृष्ट्या वादग्रस्त कुठे ठरते, तेही समाविष्ट आहे.
या market-cap तुलनेतून मिळणारी भर म्हणजे त्या फ्रेमिंगची किंमतीशी पडताळणी करण्याचा एक मार्ग. जर GFI च्या उरलेल्या मूल्यात recovery proceeds मध्ये खऱ्या संधीचे मूल्यांकन समाविष्ट असते, तर Mantra किंवा Centrifuge प्रमाणे, त्यांच्या स्वतःच्या तीव्र घसरणीनंतरही, ते त्यांच्याजवळ टिकून राहिले असते, अशी अपेक्षा असती. तसे झाले नाही. सुमारे 99.5% घसरण ही pending recovery ची किंमत बाजार लावत आहे, असे कमी आणि, कोणतेही collateral नसलेल्या, आणि अजूनही सुरू असलेल्या एकमेव recovery process वर कोणताही दावा नसलेल्या प्रोटोकॉलसाठीचा governance token बाजार किमतीत उतरवत आहे, असे अधिक दिसते.
प्राथमिक स्रोत
- CoinPaprika — "Goldfinch (GFI) & Goldfinch Prime: How the DeFi Credit Experiment Ended," including its market-cap comparison against Mantra, Centrifuge, Maple, Pendle, and Ondo
- Goldfinch governance forum — GIP-87 maintenance-mode and wind-down proposal
Illustration: a sector that took on water everywhere, and one boat that had nothing left to bail with.
Bottom line: GFI is not down because the RWA sector had a bad year — its peers are down sharply too, but they still hold collateral, funds, or assets a lender can point to. Goldfinch's structure never gave it that fallback, and the market-cap gap shows it.
स्रोत आणि अस्वीकरण
- CoinPaprika — "Goldfinch (GFI) & Goldfinch Prime: How the DeFi Credit Experiment Ended," including its market-cap comparison against Mantra, Centrifuge, Maple, Pendle, and Ondo
- Goldfinch governance forum — GIP-87 maintenance-mode and wind-down proposal
हा लेख केवळ संपादकीय टिप्पणी आहे; तो गुंतवणूक सल्ला, कायदेशीर सल्ला किंवा कोणत्याही टोकनमध्ये खरेदी-विक्रीसाठी शिफारस नाही.