ବିଶ୍ଳେଷଣ
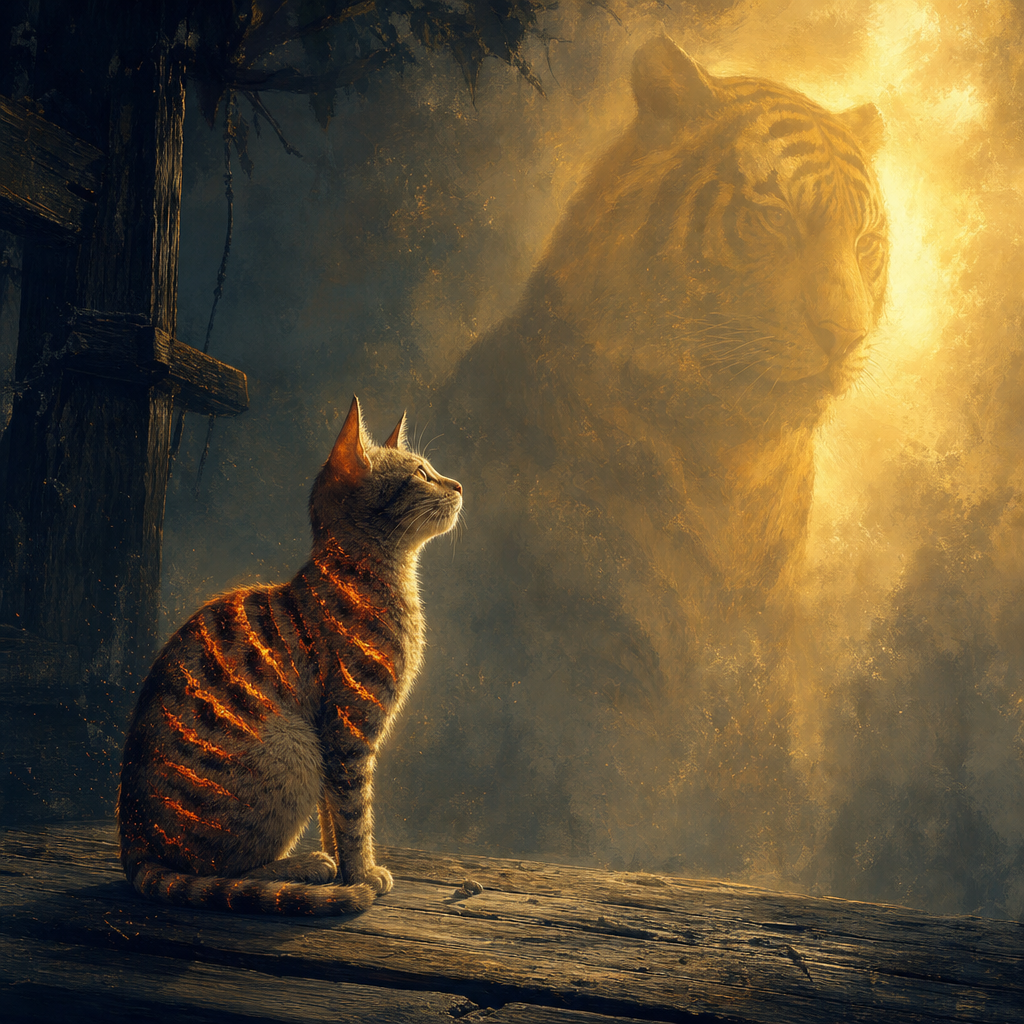
ମୁଁ ବଡ଼ ନାମର ନିବେଶକମାନଙ୍କୁ ଦେଖିଲି—ଏବଂ ବାଘ ହେବାକୁ ଚେଷ୍ଟା କରୁଥିବା ବିଲେଇ ହେଇଗଲି
Coinbase Ventures ଏବଂ a16z ଯୋଗ ଥିବାରୁ GFI କିଣିଥିବା ଏକ ପାଠକଙ୍କ ପ୍ରଥମ-ପୁରୁଷ ଅନୁଭବ—ଅନ୍ୟ କାହାରୋ ଆତ୍ମବିଶ୍ୱାସ ଧାର ନେବା ଏବଂ ନିଜର ଆତ୍ମବିଶ୍ୱାସ ଗଢ଼ିବା ମଧ୍ୟରେ ଥିବା ତଫାତ ସମ୍ପର୍କରେ।
ଏହି ପୃଷ୍ଠାଟି ମୂଳ ଇଂରାଜୀ ଲେଖାର ମେସିନ୍ ଅନୁବାଦ; ଏହାକୁ ମାନବ ସମ୍ପାଦକ ପୁନରୀକ୍ଷା କରିନାହାନ୍ତି, ତେଣୁ ଅଧିକାରିକ ସଂସ୍କରଣ ପାଇଁ ଦୟାକରି ଇଂରାଜୀ ମୂଳକୁ ଦେଖନ୍ତୁ।
ଏହା GoldfinchClaims କୁ ଜମା ହୋଇଥିବା ପ୍ରଥମ-ପୁରୁଷ ଅନୁଭବାଧାରିତ ଏକ ଲେଖା। ଏହା Coinbase Ventures ଓ a16z ସହ Goldfinch ଯୋଡ଼ାଯାଇଥିବାକୁ ଦେଖି GFI କିଣିବା ସମ୍ପର୍କରେ ଗୋଟିଏ ନିବେଶକଙ୍କ ନିଜସ୍ୱ ଅନୁଭବ, ଯୁକ୍ତିବିଚାର ଏବଂ ମତାମତକୁ ପ୍ରତିବିମ୍ବିତ କରେ। GoldfinchClaims ଲେଖକଙ୍କ ନିର୍ଦ୍ଦିଷ୍ଟ କ୍ରୟତାରିଖ, ପୋଜିସନ ଆକାର କିମ୍ବା କ୍ଷତି ପରିମାଣକୁ ସ୍ୱାଧୀନଭାବେ ସତ୍ୟାପିତ କରିନାହିଁ, ଏବଂ ଏହି ନିବନ୍ଧ ପ୍ରକାଶ କରାଯିବାର ଅର୍ଥ Goldfinch, Coinbase Ventures, କିମ୍ବା a16z ସମ୍ବନ୍ଧରେ GoldfinchClaims ନିଜସ୍ୱ ପ୍ରମାଣିତ ତଥ୍ୟାତ୍ମକ ନିଷ୍କର୍ଷ ଗ୍ରହଣ କରୁଛି ବୋଲି ନୁହେଁ—ନିମ୍ନରେ ଉଲ୍ଲେଖିତ venture-funding ଇତିହାସ ଏବଂ wind-down ସମ୍ବନ୍ଧିତ କଭରେଜରେ ପୃଥକ ଭାବେ ଲିପିବଦ୍ଧ। ଏଠାରେ କିଛିମଧ୍ୟ ନିବେଶ, ଆଇନ, କର, କିମ୍ବା ପେଶାଦାର ପରାମର୍ଶ ନୁହେଁ।
GFI, ଯାହା Goldfinch Finance ସହ ସଂପୃକ୍ତ ଟୋକେନ, କିଣିବା ମୁଁ ଆରମ୍ଭ କରିଥିଲି ଯେତେବେଳେ ମୁଁ Coinbase Ventures ଏବଂ Andreessen Horowitz (a16z) ପରି ସମ୍ମାନିତ venture ନାମଗୁଡ଼ିକୁ ପ୍ରକଳ୍ପ ସହ ଯୋଡ଼ାଯାଇଥିବା ଦେଖିଲି। ସେ ସମୟରେ, ଏହା ଯଥେଷ୍ଟ ନିଶ୍ଚିତିକରଣ ଲାଗିଥିଲା।
Cryptoରେ, ଜଣେ ପ୍ରସିଦ୍ଧ ନିବେଶକଙ୍କ ନାମକୁ ଗଭୀର ଗବେଷଣାର ସଂକ୍ଷିପ୍ତ ପଥ ଭାବରେ ନେବା ବହୁତ ସହଜ। ଯଦି ଅଭିଜ୍ଞ ଦଳ ଥିବା ସଂସ୍ଥାଗୁଡ଼ିକ ଗୋଟିଏ protocol କୁ ସମର୍ଥନ କରିଛନ୍ତି, ନିଶ୍ଚୟ ସେମାନେ ପ୍ରଯୁକ୍ତି, ବଜାର, ଆଇନଗତ ଝୁମକି, token economics, ଏବଂ ଦୀର୍ଘମ୍ୟାଦୀ ସମ୍ଭାବନାକୁ ଏକ ସାଧାରଣ ନିବେଶକଠାରୁ ଅଧିକ ସାବଧାନରେ ପରୀକ୍ଷା କରିଥିବେ। ମୋର ଭାବନା ସେଇଥିଲା।
ତାପରେ Goldfinch wind down ଆରମ୍ଭ କଲା, ଏବଂ ମୋତେ ଗୁରୁତର କ୍ଷତି ସମ୍ମୁଖୀନ କରିବାକୁ ପଡ଼ିଲା। ଆର୍ଥିକ ପ୍ରଭାବ ଯନ୍ତ୍ରଣାଦାୟକ, କିନ୍ତୁ ବଡ଼ ଶିକ୍ଷାଟି ହେଉଛି—ମୁଁ ସେଇ ନିଷ୍ପତ୍ତି କିପରି ନେଇଥିଲି।
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம்
“ବିଲେଇଟି ବାଘକୁ ଦେଖି ନିଜକୁ ଦାଗ ଦେଇ ଚିହ୍ନିତ କରିଦେଲା।”
— ଏକ ତାମିଲ ପ୍ରବାଦ
ଧାର ନିଆଯାଇଥିବା ଆତ୍ମବିଶ୍ୱାସର ବିପଦ
Coinbase Ventures ଏବଂ a16z କୁ Goldfinch ସହ ଯୋଡ଼ାଯାଇଥିବା ଦେଖିବା ମୋତେ ଆତ୍ମବିଶ୍ୱାସ ଦେଇଥିଲା—କିନ୍ତୁ ସେଇ ଆତ୍ମବିଶ୍ୱାସ ଅବଶ୍ୟମ୍ଭାବୀ ଭାବେ ମୋର ଥିଲା ନୁହେଁ। ଏହା ଧାର ନିଆଯାଇଥିବା ଆତ୍ମବିଶ୍ୱାସ ଥିଲା।
ମୁଁ ଏହି ସମସ୍ତ ଭିନ୍ନ ଜିନିଷଗୁଡ଼ିକ ମଧ୍ୟରେ ପୂର୍ଣ୍ଣରୂପେ ପାର୍ଥକ୍ୟ କରିନଥିଲି:
- ଗୋଟିଏ venture firm ଦ୍ୱାରା ଗୋଟିଏ କମ୍ପାନୀ କିମ୍ବା protocol ରେ ପ୍ରାରମ୍ଭିକ-ପର୍ଯ୍ୟାୟ ନିବେଶ।
- ଗୋଟିଏ venture firm ର equity, tokens, warrants, କିମ୍ବା ଅନ୍ୟ କୌଣସି ପ୍ରକାରର exposure ଧାରଣ।
- ଗୋଟିଏ fund ର ନିବେଶ ସନ୍ଦର୍ଭ ନୀତି ସେଇ ନିର୍ଦ୍ଦିଷ୍ଟ ସମୟରେ।
- secondary market ରେ ପରେ GFI କିଣୁଥିବା ଜଣେ ସାଧାରଣ token buyer।
- ଗୋଟିଏ project ର product potential ବନାମ ତାହାର token ର ଦୀର୍ଘମ୍ୟାଦୀ ମୂଲ୍ୟ।
ସେଗୁଡ଼ିକ ଏକେ trade ନୁହେଁ।
ଜଣେ venture ନିବେଶକ ଭିନ୍ନ valuation, ଭିନ୍ନ terms, information rights, governance influence, vesting schedules, liquidity constraints, portfolio hedging, ଏବଂ ଅନେକ ନିବେଶରେ କ୍ଷତି ସହିବାର କ୍ଷମତା ସହ ପ୍ରବେଶ କରିପାରନ୍ତି। secondary market ରେ ଥିବା ଜଣେ retail buyer ସାଧାରଣତଃ ସେହି ସୁବିଧାଗୁଡ଼ିକର କୌଣସିଟି ମଧ୍ୟ ପାଉନଥାନ୍ତି।
ମୁଁ ବାଘର ଦାଗଗୁଡ଼ିକୁ ଦେଖିଲି—ପ୍ରତିଷ୍ଠିତ ନାମ, institutional backing, ସୁଦୃଢ଼ branding—ଏବଂ ଧାରଣା କଲି ଯେ ଦୃଶ୍ୟମାନ ପଦକ୍ଷେପକୁ କପି କଲେ ସମାନ ପରିଣାମ ଆସିବ।
ଆସିଲା ନାହିଁ।
ଏକ ଭଲ project ସ୍ୱତଃସିଧ୍ଧଭାବେ ଏକ ଭଲ token ନୁହେଁ
Cryptoର ସବୁଠାରୁ କଠିନ ଶିକ୍ଷାମାନଙ୍କ ମଧ୍ୟରୁ ଗୋଟିଏ ହେଉଛି—product quality, investor pedigree, ଏବଂ token performance ବହୁତ ଭାବରେ ଭିନ୍ନ ହୋଇପାରେ।
ଗୋଟିଏ protocol ର ଉଦ୍ଦେଶ୍ୟ ସୁଚିନ୍ତିତ ହୋଇପାରେ। ଏହା ପ୍ରତିଭାଶାଳୀ ନିର୍ମାତାଙ୍କୁ ଆକର୍ଷିତ କରିପାରେ। ଏହା ପ୍ରମୁଖ funds ଠାରୁ ଧନ ଉଠାଇପାରେ। ଏହା partnerships ଆରମ୍ଭ କରି ଏବଂ ସତ୍ୟ infrastructure ଗଢ଼ିପାରେ। ତଥାପି ଏହାର token ଖରାପ ପ୍ରଦର୍ଶନ କରିପାରେ। ସେଥିପାଇଁ ଅନେକ କାରଣ ରହିପାରେ:
- Token holdersଙ୍କ ପାଖରେ protocol revenue କିମ୍ବା value ଉପରେ ସ୍ପଷ୍ଟ ଅଧିକାର ନଥାଇପାରେ।
- Supply unlocks କିମ୍ବା emissions demand କୁ ଡୁବାଇଦେଇପାରେ।
- ବଜାର business କିମ୍ବା technology କୁ token ଠାରୁ ଭିନ୍ନ ଭାବରେ ମୂଲ୍ୟାୟନ କରିପାରେ।
- ନିୟମନ, credit, liquidity, governance, କିମ୍ବା operational ଝୁମକି ବଢ଼ିପାରେ।
- Addressable market ଆଶାଠାରୁ ଛୋଟ କିମ୍ବା ସେବା ଦେବାକୁ ଅଧିକ କଠିନ ପ୍ରମାଣିତ ହୋଇପାରେ।
- ଦଳ କିମ୍ବା ସମୁଦାୟ ଚାଲୁ ରଖିବାଠାରୁ wind down କରିବାକୁ ଅଧିକ ଦାୟିତ୍ୱଶୀଳ ବୋଲି ମନେ କରିପାରେ।
- Crypto market cycle ଏକାଧିକ ସତ୍ୟ project କୁ ମଧ୍ୟ ଧ୍ୱଂସ କରିଦେଇପାରେ।
ମହତ୍ତ୍ୱପୂର୍ଣ୍ଣ କଥାଟି ହେଉଛି ଯେ ବଡ଼ ନିବେଶକମାନେ ସବୁବେଳେ ଭୁଲ ହୁଅନ୍ତି ବୋଲି ନୁହେଁ। ସେମାନେ ନୁହେଁ। କଥାଟି ହେଉଛି—ସେମାନଙ୍କର ଅଂଶଗ୍ରହଣକୁ ଗବେଷଣାର ଆରମ୍ଭ ବିନ୍ଦୁ ଭାବେ ଦେଖିବା ଉଚିତ, ନାକି ନିଷ୍କର୍ଷ ଭାବେ।
ମୁଁ କେଉଁ ପ୍ରଶ୍ନଗୁଡ଼ିକ ପଚାରିବା ଉଚିତ ଥିଲା
କିଣିବା ପୂର୍ବରୁ, ମୋତେ ନିମ୍ନଲିଖିତ ପ୍ରଶ୍ନଗୁଡ଼ିକର ସ୍ପଷ୍ଟ ଉତ୍ତର ଦେବାର କ୍ଷମତା ରଖିବା ଉଚିତ ଥିଲା:
- What does the token actually do?: GFI ର ଦୀର୍ଘସ୍ଥାୟୀ utility, governance ସାର୍ଥକତା, economic rights, fee capture, କିମ୍ବା speculation ଠାରୁ ସ୍ୱାଧୀନ demand ଅଛି କି?
- Who owns the token supply?: Unlock schedules, allocations, emissions, treasury holdings, ଏବଂ ସମ୍ଭାବ୍ୟ sell pressure କ'ଣ?
- What is the protocol’s real business model?: Project କିପରି activity, revenue, କିମ୍ବା sustainable demand ସୃଷ୍ଟି କରେ? ବଜାର ପରିସ୍ଥିତି ଖରାପ ହେଲେ କ'ଣ ହେବ?
- What risks are unique to the protocol?: Credit-oriented କିମ୍ବା real-world-finance-related project ରେ borrower defaults, collateral quality, legal enforcement, regulatory treatment, liquidity, ଏବଂ counterparty dependence ଭଳି ଝୁମକି ରହିପାରେ।
- What exactly did institutional investors invest in?: ଏହା equity, token warrant, early private round, କିମ୍ବା ଅନ୍ୟ କୌଣସି instrument ଥିଲା କି? କେଉଁ implied price ରେ ଏବଂ କେଉଁ protections ଅଧୀନରେ?
- What would invalidate the investment thesis?: କେଉଁ developments ମୋତେ exposure କମାଇବା କିମ୍ବା exit କରିବାକୁ ବାଧ୍ୟ କରିବ, ସେଥିପାଇଁ ଆଗରୁ ନିଷ୍ପତ୍ତି ନେବା ଉଚିତ ଥିଲା—ପୁନରୁଦ୍ଧାରର ଆଶାରେ କେବଳ ରହିବା ନୁହେଁ।
- How much could I afford to lose?: କୌଣସି ଏକ speculative token ସେତେ ବଡ଼ ହେବା ଉଚିତ ନୁହେଁ ଯେ project ବିଫଳ ହେଲେ ଗୁରୁତର ଆର୍ଥିକ କ୍ଷତି ହେବ।
ଏହି ପ୍ରଶ୍ନଗୁଡ଼ିକ କୌଣସି winning investment ର ନିଶ୍ଚୟତା ଦିଏ ନାହିଁ। କିନ୍ତୁ ସେମାନେ ନିବେଶକକୁ funding announcement ରେ ଥିବା logos ଉପରେ judgment outsource କରିବା ପରିବର୍ତ୍ତେ, ନିଷ୍ପତ୍ତିଟି ନିଜେ ଗ୍ରହଣ କରିବାକୁ ବାଧ୍ୟ କରନ୍ତି।
Venture capital କିଣିବାର ସଙ୍କେତ ନୁହେଁ
Crypto market ପ୍ରାୟସଃ fundraising news କୁ retail buy signal ରେ ପରିଣତ କରିଦିଏ। ସେହିଟା ଏକ ଭୁଲ।
Venture capital firms ଉଚ୍ଚ-ଝୁମକିପୂର୍ଣ୍ଣ ଅନେକ bets ନେବା ପାଇଁ ପରିଶୋଧିତ ହୁଅନ୍ତି। ସେମାନେ କିଛି project ବିଫଳ ହେବ ବୋଲି ଆଶା କରନ୍ତି। ସେମାନଙ୍କର portfolio model ଏହି ସମ୍ଭାବନାକୁ ଘିରି ଗଢ଼ାଯାଇଥାଏ ଯେ ଅଳ୍ପ ସଂଖ୍ୟକ ଅସାଧାରଣ winner ଅନେକ କ୍ଷତିକୁ ପୂରଣ କରିପାରିବ।
ଜଣେ ସାଧାରଣ ନିବେଶକଙ୍କ ପରିସ୍ଥିତି ସାଧାରଣତଃ ବହୁତ ଭିନ୍ନ ହୋଇଥାଏ। ଜଣେ retail buyer ପାଇଁ, ଗୋଟିଏ concentrated position ଆତ୍ମିକ ଓ ଆର୍ଥିକ—ଦୁଇଭାବେ—ଧ୍ୱଂସାତ୍ମକ ହୋଇପାରେ। ଗୋଟିଏ fund ବିଫଳ ନିବେଶକୁ ବିବିଧିକୃତ portfolio ରେ ସାଧାରଣ ପରିଣାମ ଭାବେ ଦେଖିପାରେ; ଜଣେ ନିଜସ୍ୱ ବ୍ୟକ୍ତି ଏହାକୁ ଗୁରୁତର ବ୍ୟକ୍ତିଗତ ପଛହଟ ଭାବେ ଅନୁଭବ କରିପାରନ୍ତି।
ସେହିପରି, ଏକେ headline ର ଅର୍ଥ ବହୁତ ଭିନ୍ନ ହୋଇପାରେ:
- To a venture fund:: “ଏହା ଅନେକ bets ମଧ୍ୟରୁ ଗୋଟିଏ asymmetric bet।”
- To a retail buyer:: “ଏହା institutional validation, ସେହିପରି ଏହା ନିଶ୍ଚିତ ଭାବରେ ସୁରକ୍ଷିତ ହେବ।”
ସେଇ ତାରତମ୍ୟଟିରୁ ଅନେକ ଖରାପ ନିଷ୍ପତ୍ତି ଆରମ୍ଭ ହୁଏ।
କ୍ଷତି ଯନ୍ତ୍ରଣାଦାୟକ, କିନ୍ତୁ ଶିକ୍ଷା ଗୁରୁତ୍ୱପୂର୍ଣ୍ଣ
ମୁଁ ଏହା Goldfinch, Coinbase Ventures, a16z, କିମ୍ବା ଅନ୍ୟ କୌଣସି ନିବେଶକଙ୍କୁ ମୋର ନିଷ୍ପତ୍ତି ପାଇଁ ଦୋଷ ଦେବା ଉଦ୍ଦେଶ୍ୟରେ ଲେଖୁନି। ଗୋଟିଏ project wind down ହେବା ହତାଶାଜନକ ଏବଂ ଆର୍ଥିକ ଭାବେ ଯନ୍ତ୍ରଣାଦାୟକ ହୋଇପାରେ, କିନ୍ତୁ ଟୋକେନ କିଣିବା ଶେଷରେ ମୋର ଚୟନ ଥିଲା।
ଦାୟିତ୍ୱଟି ମୋର।
ମୋର ଭୁଲ କେବଳ ଗୋଟିଏ token ବିଷୟରେ ଭୁଲ ହେବା ନଥିଲା। ପ୍ରତ୍ୟେକ ନିବେଶକ କେବେ କେବେ ଭୁଲ ହୁଅନ୍ତି। ମୋର ଗଭୀରତର ଭୁଲ ଥିଲା ଅନ୍ୟ କାହାରୋ investment decision କୁ ମୋର ନିଜସ୍ୱ research process ସହ ଗୋଲାମାଲ କରିବା। ମୁଁ institutional participation କୁ asset ବୁଝିବାର ବଦଳାନ୍ତର ଭାବେ ନେଇଥିଲି। ଏହା ଥିଲା ନାହିଁ।
“ବିଲେଇଟି ବାଘକୁ ଦେଖି ନିଜକୁ ଦାଗ ଦେଇ ଚିହ୍ନିତ କରିଦେଲା।”
ମୁଁ ପ୍ରମୁଖ venture investorsଙ୍କୁ ଦେଖିଲି ଏବଂ ଧାରଣା କଲି ଯେ ସେମାନଙ୍କର ଦୃଶ୍ୟମାନ ପଥକୁ ଅନୁସରଣ କଲେ ମୋର investment ଶକ୍ତିଶାଳୀ ହେବ। କିନ୍ତୁ ମୋ ପାଖରେ ସେମାନଙ୍କର entry terms, portfolio diversification, information access, risk controls, କିମ୍ବା କ୍ଷତି ବହନ କରିବାର କ୍ଷମତା ନଥିଲା।
ମୁଁ ନିଜର ଆତ୍ମବିଶ୍ୱାସ ଗଢ଼ିବା ବିନା, କେବଳ ଆତ୍ମବିଶ୍ୱାସର ଆଭାକୁ କପି କରିଦେଲି।
ମୁଁ ପରେ କ'ଣ ଭିନ୍ନ କରିବି
ଆଗକୁ, ମୁଁ ଅଧିକ ସରଳ investment discipline ଚାହେଁ:
- କୌଣସି ପ୍ରସିଦ୍ଧ fund ପ୍ରକଳ୍ପଟିକୁ ସମର୍ଥନ କଲା ବୋଲି ମାତ୍ର ମୁଁ ଟୋକେନ କିଣିବି ନାହିଁ।
- ମୁଁ protocol, company, ଏବଂ token କୁ ପୃଥକ କରିବି; ସେମାନଙ୍କର economics ଅତ୍ୟନ୍ତ ଭିନ୍ନ ହୋଇପାରେ।
- ନିବେଶ ପୂର୍ବରୁ ମୁଁ token supply schedules, governance rights, treasury disclosures, ଏବଂ demand ର ପ୍ରକୃତ ସ୍ରୋତଗୁଡ଼ିକ ପଢ଼ିବି।
- ମୁଁ venture funding କୁ ଗବେଷଣାର ଗୋଟିଏ input ଭାବେ ଦେଖିବି, recommendation ଭାବେ ନୁହେଁ।
- ମୁଁ ବିବିଧିକରଣ କରିବି ଏବଂ speculative positions ର ଆକାର ସେମିତି ରଖିବି ଯେ ଗୋଟିଏ wind-down ମାତ୍ରରୁ ଗୁରୁତର କ୍ଷତି ହେବ ନାହିଁ।
- କିଣିବା ପୂର୍ବରୁ ମୁଁ ମୋର thesis, risks, ଏବଂ exit conditions ଲେଖି ରଖିବି।
- ମୋର own fear of missing out ପ୍ରତି ମୁଁ ଅଧିକ ସନ୍ଦେହପରା ହେବି।
Crypto ଉତ୍ସାହ, narrative, ଏବଂ ତ୍ୱରିତ ନିଷ୍ପତ୍ତିଗୁଡ଼ିକୁ ପୁରସ୍କୃତ କରେ। କିନ୍ତୁ capital preservation ପାଇଁ ଏହାର ବିପରୀତ ଦରକାର: ସହନଶୀଳତା, ସନ୍ଦେହବାଦ, position sizing, ଏବଂ ଏହାର ସ୍ୱୀକୃତି ଯେ ସମ୍ମାନିତ ନିବେଶକମାନେ ମଧ୍ୟ ଏମିତି ପ୍ରକଳ୍ପକୁ ସମର୍ଥନ କରିପାରନ୍ତି ଯାହା ସଫଳ ହୁଏ ନାହିଁ।
ଶିକ୍ଷାଟି ହେଉଛି ପ୍ରତ୍ୟେକ ଝୁମକିକୁ ଏଡ଼ିଯିବା ନୁହେଁ। ଶିକ୍ଷାଟି ହେଉଛି ସେହି ବିଲେଇ ହେବା ନୁହେଁ, ଯାହା ବାଘକୁ ଦେଖି ନିଜକୁ ସେହିପରି ଦେଖାଇବାକୁ ଚେଷ୍ଟା କରି ନିଜକୁ ପୋଡ଼ିଦେଇଥିଲା।
ସମ୍ବନ୍ଧିତ କଭରେଜ
- Goldfinchର venture backing ଏବଂ exchange-listing timeline ସମ୍ବନ୍ଧୀୟ ଆମର ସ୍ରୋତ-ଆଧାରିତ ସମୀକ୍ଷା, ଯାହା ଏହି ନିବନ୍ଧରେ ଉଲ୍ଲେଖିତ Coinbase Ventures ଏବଂ a16z funding କୁ ଦଲିଲ କରେ।
- GIP-87, Goldfinch governance proposal ଯାହା core operations କୁ maintenance mode ଏବଂ wind-down ମଧ୍ୟରେ ସ୍ଥାନାନ୍ତର କଲା
- protocol hype ଓ token-level risk କୁ ପୃଥକ କରିବା ପାଇଁ ଆମର ବ୍ରହତ୍ତର ଢାଞ୍ଚା
ଆଇନଗତ ଡିସ୍କ୍ଲେମର: ଏହି ଲେଖାଟି କେବଳ ସାଧାରଣ ସୂଚନା ଏବଂ ସମ୍ପାଦକୀୟ ଆଲୋଚନା ପାଇଁ; ଏହା ନିବେଶ, ଆର୍ଥିକ, କର, ଆଇନ, କିମ୍ବା ଅନ୍ୟ କୌଣସି ପେଶାଦାର ପରାମର୍ଶ ନୁହେଁ। ଏଠାରେ ଥିବା ମତାମତଗୁଡ଼ିକ ଲେଖକଙ୍କର ନିଜସ୍ୱ, ସେଗୁଡ଼ିକ ଅନିବାର୍ୟ ଭାବେ GoldfinchClaims କିମ୍ବା ତାହାର ସହଯୋଗୀମାନଙ୍କ ମତ ନୁହେଁ। ଉଲ୍ଲେଖିତ କୌଣସି ତଥ୍ୟ, କଥାବାର୍ତ୍ତା, କିମ୍ବା ଆନୁମାନିକତା ସ୍ୱାଧୀନଭାବେ ସତ୍ୟାପିତ ନୁହେଁ, ଏବଂ କୌଣସି କଥାକୁ ଅନୁଚରଣ, ଦୋଷ, କିମ୍ବା ଦାୟିତ୍ୱର ଆରୋପ ଭାବେ ବୁଝିବା ଉଚିତ ନୁହେଁ।
ଉତ୍ସ ଏବଂ ଦାୟିତ୍ୱ-ଅସ୍ୱୀକୃତି
ଆଇନଗତ ଡିସ୍କ୍ଲେମର: ଏହି ଲେଖାଟି କେବଳ ସାଧାରଣ ସୂଚନା ଏବଂ ସମ୍ପାଦକୀୟ ଆଲୋଚନା ପାଇଁ; ଏହା ନିବେଶ, ଆର୍ଥିକ, କର, ଆଇନ, କିମ୍ବା ଅନ୍ୟ କୌଣସି ପେଶାଦାର ପରାମର୍ଶ ନୁହେଁ। ଏଠାରେ ଥିବା ମତାମତଗୁଡ଼ିକ ଲେଖକଙ୍କର ନିଜସ୍ୱ, ସେଗୁଡ଼ିକ ଅନିବାର୍ୟ ଭାବେ GoldfinchClaims କିମ୍ବା ତାହାର ସହଯୋଗୀମାନଙ୍କ ମତ ନୁହେଁ। ଉଲ୍ଲେଖିତ କୌଣସି ତଥ୍ୟ, କଥାବାର୍ତ୍ତା, କିମ୍ବା ଆନୁମାନିକତା ସ୍ୱାଧୀନଭାବେ ସତ୍ୟାପିତ ନୁହେଁ, ଏବଂ କୌଣସି କଥାକୁ ଅନୁଚରଣ, ଦୋଷ, କିମ୍ବା ଦାୟିତ୍ୱର ଆରୋପ ଭାବେ ବୁଝିବା ଉଚିତ ନୁହେଁ।