Förstapersonsberättelse och risker med riskkapitalsignaler
Jag såg välkända investerare – och blev katten som försökte bli en tiger
En läsares förstapersonsberättelse om att köpa GFI eftersom Coinbase Ventures och a16z var involverade – och skillnaden mellan att låna någon annans övertygelse och att bygga sin egen.
Denna sida är en maskinöversättning av den ursprungliga engelska artikeln som inte har granskats av en mänsklig redaktör; se det engelska originalet för den auktoritativa versionen.
Omfattning och begränsningar: Detta är en förstapersonsberättelse som har skickats in till GoldfinchClaims. Den återger en investerares egna erfarenheter, resonemang och åsikter om att köpa GFI efter att ha sett Coinbase Ventures och a16z kopplas till Goldfinch. GoldfinchClaims har inte oberoende verifierat skribentens specifika köpdatum, positionsstorlek eller förlustbelopp, och publiceringen av denna essä innebär inte att GoldfinchClaims antar den som vårt eget faktiska konstaterande om Goldfinch, Coinbase Ventures eller a16z – historiken om riskkapitalfinansieringen och avvecklingen som nämns nedan är separat dokumenterad i den relaterade bevakning som länkas i slutet. Ingenting här utgör investerings-, juridisk, skatte- eller professionell rådgivning.
Tillbaka till analys
FÖRSTAPERSONSBERÄTTELSE OCH RISKKAPITALSIGNALER
Av förstapersonsmedarbetare · September 21, 2026 · 6 min läsning
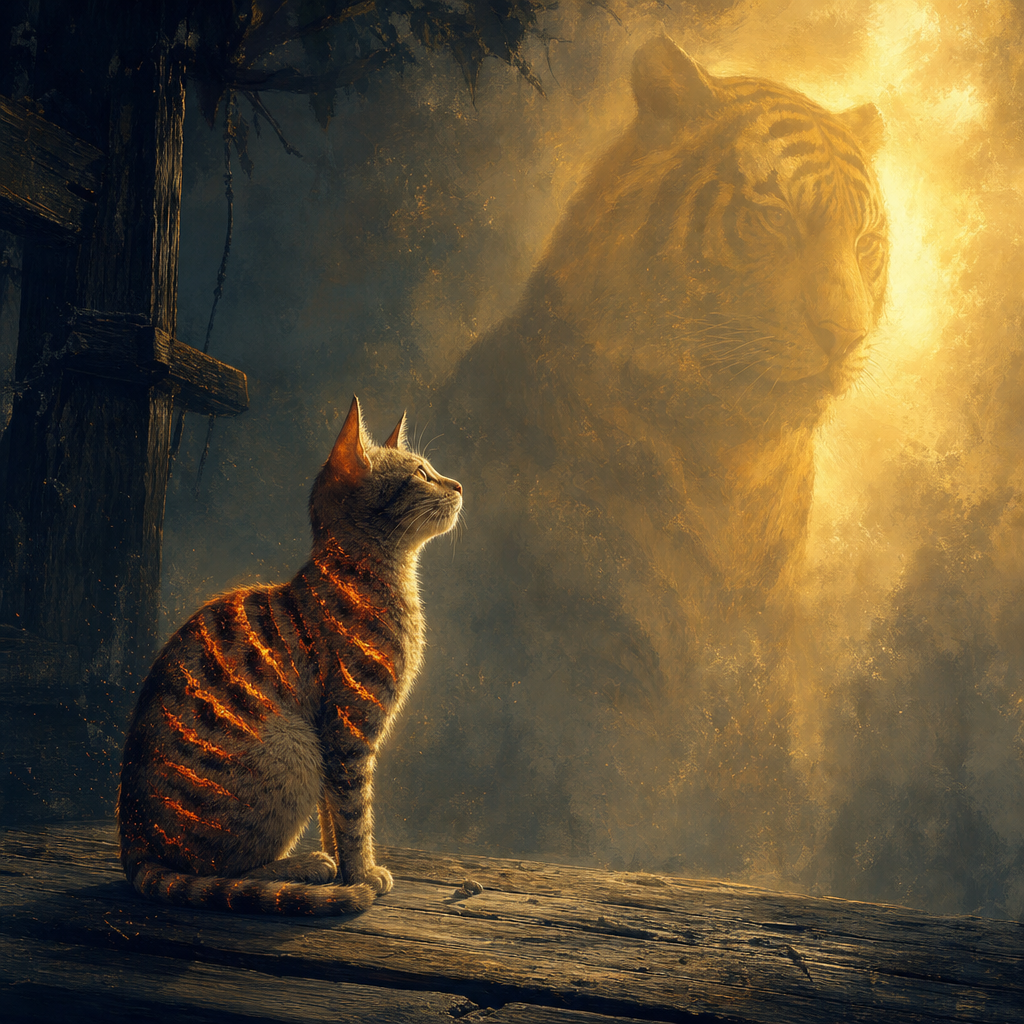
Illustration: katten som såg tigern och brännmärkte sig själv – självförtroende kopierat från någon annans beslut, inte byggt på dess eget.
Jag började köpa GFI, tokenen kopplad till Goldfinch Finance, efter att ha sett respekterade riskkapitalnamn som Coinbase Ventures och Andreessen Horowitz (a16z) kopplas till projektet. Vid den tidpunkten kändes det som en bekräftelse.
Inom krypto är det lätt att behandla en välkänd investerares namn som en genväg till djupgående research. Om sofistikerade företag med erfarna team har stött ett protokoll, har de säkert granskat tekniken, marknaden, de juridiska riskerna, tokenekonomin och den långsiktiga potentialen mer noggrant än en enskild investerare kan. Så tänkte jag.
Sedan började Goldfinch avvecklas, och jag stod inför en svår förlust. Den ekonomiska påverkan gör ont, men den större lärdomen handlar om hur jag fattade beslutet från första början.
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம்
”Katten såg tigern och brännmärkte sig själv.”
— Ett tamilskt ordspråk
Det tamilska ordspråket beskriver en katt som ser en tigers ränder och försöker efterlikna dem genom att bränna märken på sin egen kropp. I stället för att bli en tiger skadar katten bara sig själv.
Så ser jag nu på mitt investeringsbeslut.
Faran med lånad övertygelse
Att se Coinbase Ventures och a16z förknippas med Goldfinch gav mig självförtroende – men det var inte nödvändigtvis mitt eget självförtroende. Det var lånad övertygelse.
Jag skilde inte fullt ut mellan flera mycket olika saker:
- Ett riskkapitalbolag som gör en investering i ett företag eller protokoll i ett tidigt skede.
- Ett riskkapitalbolag som innehar aktier, token, teckningsoptioner eller en annan typ av exponering.
- En fonds investeringstes vid en viss tidpunkt.
- En offentlig tokenköpare som senare köper GFI på den öppna marknaden.
- Ett projekts produktpotential jämfört med det långsiktiga värdet av dess token.
Det är inte samma affär.
En riskkapitalinvesterare kan gå in till en annan värdering, på andra villkor, med informationsrättigheter, inflytande över styrningen, intjänandescheman, likviditetsbegränsningar, portföljhedgning och förmåga att absorbera förluster över många investeringar. En småspararköpare på sekundärmarknaden har ofta inga av dessa fördelar.
Jag såg tigerns ränder – de prestigefyllda namnen, det institutionella stödet, den sofistikerade varumärkesprofileringen – och antog att en kopiering av det synliga draget skulle ge ett liknande utfall.
Det gjorde det inte.
Ett bra projekt är inte automatiskt en bra token
En av kryptons svåraste lärdomar är att produktkvalitet, investerares renommé och tokenutveckling kan skilja sig kraftigt åt.
Ett protokoll kan ha ett genomtänkt uppdrag. Det kan attrahera talangfulla utvecklare. Det kan ta in pengar från stora fonder. Det kan inleda partnerskap och bygga verklig infrastruktur. Ändå kan dess token prestera svagt. Det kan ske av många skäl:
- Tokeninnehavare kan sakna ett tydligt anspråk på protokollets intäkter eller värde.
- Upplåsningar av utbudet eller emissioner kan överväldiga efterfrågan.
- Marknaden kan värdera verksamheten eller tekniken annorlunda än tokenen.
- Regulatoriska risker, kreditrisker, likviditetsrisker, styrningsrisker eller operativa risker kan öka.
- Den adresserbara marknaden kan visa sig vara mindre eller svårare att betjäna än väntat.
- Teamet eller gemenskapen kan besluta att en avveckling är mer ansvarsfull än att fortsätta.
- Kryptomarknadens cykler kan krossa även legitima projekt.
Den viktiga poängen är inte att stora investerare alltid har fel. Det har de inte. Poängen är att deras deltagande bör vara en utgångspunkt för research – inte slutsatsen.
Vad jag borde ha frågat
Före köpet borde jag ha kunnat ge tydliga svar på frågor som:
- Vad gör tokenen egentligen?: Har GFI varaktig nytta, relevans för styrning, ekonomiska rättigheter, avgiftsinfångning eller efterfrågan som är oberoende av spekulation?
- Vem äger tokenutbudet?: Vilka är upplåsningsschemana, allokeringarna, emissionerna, innehaven i statskassan och det potentiella säljtrycket?
- Vilken är protokollets verkliga affärsmodell?: Hur skapar projektet aktivitet, intäkter eller hållbar efterfrågan? Vad händer om marknadsförhållandena försämras?
- Vilka risker är unika för protokollet?: I ett projekt inriktat på krediter eller realekonomisk finansiering kan riskerna omfatta låntagares betalningsinställelser, säkerheternas kvalitet, rättslig verkställighet, regulatorisk behandling, likviditet och beroende av motparter.
- Vad investerade institutionella investerare exakt i?: Var det aktier, en tokenoption, en tidig privat finansieringsrunda eller ett annat instrument? Till vilket implicit pris och med vilka skydd?
- Vad skulle kullkasta investeringstesens giltighet?: Jag borde i förväg ha bestämt vilka utvecklingar som skulle få mig att minska exponeringen eller lämna, i stället för att bara hoppas på en återhämtning.
- Hur mycket hade jag råd att förlora?: Ingen enskild spekulativ token bör vara så stor att den kan orsaka allvarlig ekonomisk skada om projektet misslyckas.
Dessa frågor garanterar inte en vinnande investering. Men de tvingar en investerare att ta ansvar för beslutet i stället för att lägga ut omdömet på logotyper i ett finansieringsmeddelande.
Riskkapital är ingen köpsignal
Kryptomarknaden förvandlar ofta nyheter om kapitalanskaffning till en köpsignal för småsparare. Det är ett misstag.
Riskkapitalbolag får betalt för att ta många högriskvad. De förväntar sig att vissa projekt misslyckas. Deras portföljmodell bygger på möjligheten att ett litet antal exceptionella vinnare kan kompensera för många förluster.
En enskild investerares situation är vanligtvis mycket annorlunda. För en småspararköpare kan en koncentrerad position vara emotionellt och ekonomiskt förödande. En fond kan betrakta en misslyckad investering som ett normalt utfall i en diversifierad portfölj; en enskild person kan uppleva den som ett stort personligt bakslag.
Samma rubrik kan därför betyda mycket olika saker:
- För en riskkapitalfond:: ”Detta är en asymmetrisk satsning bland många.”
- För en småspararköpare:: ”Detta är institutionell bekräftelse, så det måste vara säkert.”
Det är i det gapet som många dåliga beslut börjar.
Förluster gör ont, men lärdomar spelar roll
Jag skriver inte detta för att skylla mitt beslut på Goldfinch, Coinbase Ventures, a16z eller någon annan investerare. Att ett projekt avvecklas kan vara besvikande och ekonomiskt smärtsamt, men att köpa en token var ytterst mitt val.
Ansvaret är mitt.
Mitt misstag var inte bara att ha fel om en token. Varje investerare kommer ibland att ha fel. Mitt djupare misstag var att förväxla någon annans investeringsbeslut med min egen researchprocess. Jag behandlade institutionellt deltagande som en ersättning för att förstå tillgången. Det var det inte.
”Katten såg tigern och brännmärkte sig själv.”
Jag såg framstående riskkapitalinvesterare och antog att det skulle göra min investering stark att följa deras till synes valda väg. Men jag hade inte deras ingångsvillkor, deras portföljdiversifiering, deras tillgång till information, deras riskkontroller eller deras förmåga att ta förluster.
Jag kopierade intrycket av övertygelse utan att bygga en egen övertygelse.
Vad jag kommer att göra annorlunda
Framöver vill jag ha en enklare investeringsdisciplin:
- Jag kommer inte att köpa en token enbart för att en känd fond har stött projektet.
- Jag kommer att skilja mellan protokollet, företaget och tokenen; de kan ha mycket olika ekonomi.
- Jag kommer att läsa scheman för tokenutbud, styrningsrättigheter, upplysningar om statskassan och faktiska efterfrågekällor innan jag investerar.
- Jag kommer att behandla riskkapitalfinansiering som ett researchunderlag, inte en rekommendation.
- Jag kommer att diversifiera och storleksanpassa spekulativa positioner så att en enskild avveckling inte kan orsaka allvarlig skada.
- Jag kommer att skriva ned min tes, riskerna och villkoren för att lämna positionen innan jag köper.
- Jag kommer att vara mer misstänksam mot min egen rädsla för att missa något.
Krypto belönar spänning, berättelser och snabba beslut. Men kapitalbevarande kräver motsatsen: tålamod, skepsis, positionsstorlek och en acceptans av att även respekterade investerare kan stödja projekt som inte lyckas.
Lärdomen är inte att undvika varje risk. Lärdomen är att inte bli katten som såg tigern och brände sig själv i ett försök att se likadan ut.
Relaterad bevakning
- Vår källbelagda granskning av Goldfinchs riskkapitalstöd och tidslinje för börsnotering, som dokumenterar finansieringen från Coinbase Ventures och a16z som hänvisas till i denna essä.
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- Vårt bredare ramverk för att skilja protokollhype från risk på tokennivå.