Fiktiv satir och kommentar
Min bank varnar mig före en Zelle på $1. Coinbase låter mig köpa GFI för $30,000
En fiktiv satir om varningar vid konsumentbetalningar, köpgränssnitt för krypto, riskkapitallogotyper och skillnaden mellan igenkänning och due diligence.
Den här sidan är en maskinöversättning av den engelska originalartikeln och har inte granskats av en mänsklig redaktör; se den engelska originalversionen för den auktoritativa texten.
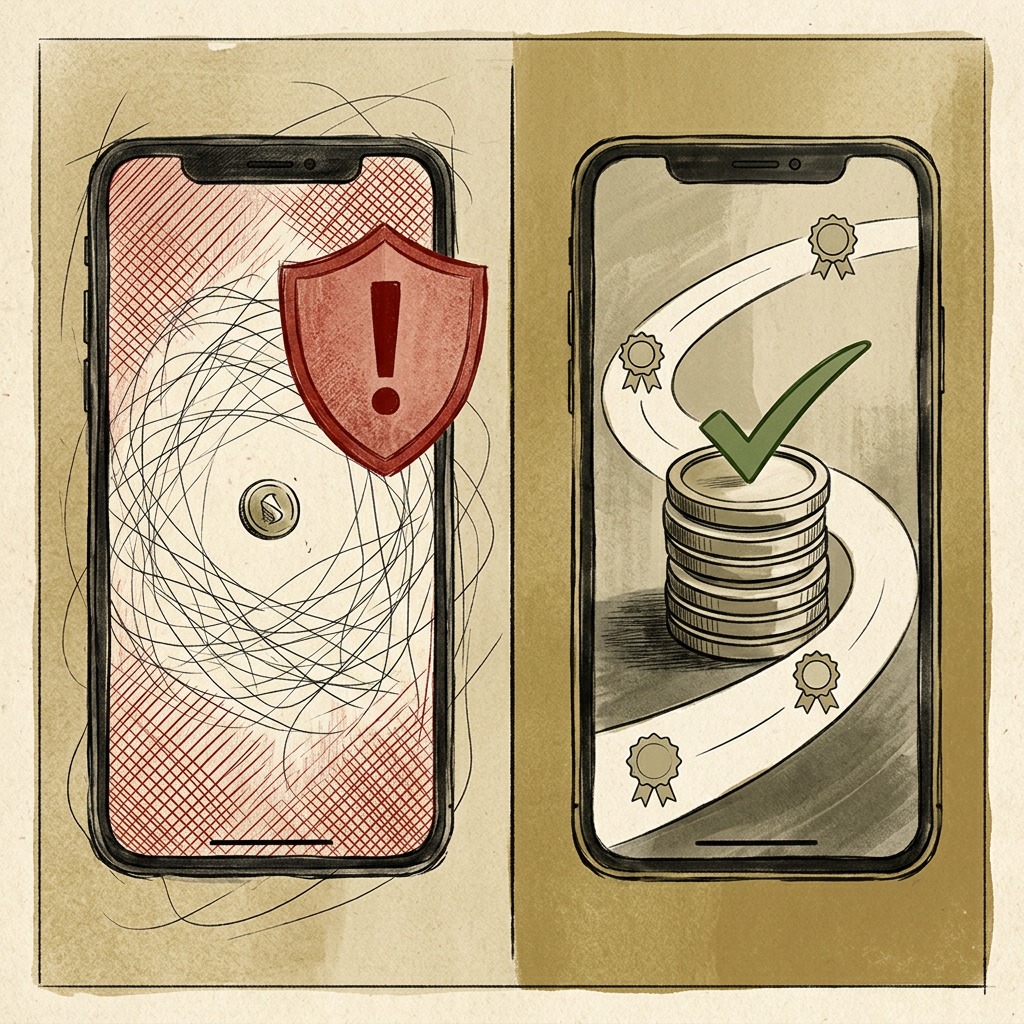
FIKTIV SATIR: Berättaren, dollarbeloppen, dialogen och transaktionsförloppet är påhittade i kommenterande syfte. Detta är inte en faktaredogörelse för ett visst Coinbase-köp, en Zelle-överföring, en varningsruta eller en person. Konsumentuppmaningar varierar mellan institutioner, produkter, användare och tidpunkter. Hänvisningar till verkliga företag och produkter, däribland Coinbase och Zelle, ges som kontext och utgör varken en anklagelse om oegentligheter eller ett påstående om att någon plattform var skyldig att förhindra ett köp. Detta är kommentar, inte rapportering eller investeringsrådgivning.
Illustration: ett polerat köpgränssnitt och de riskfrågor som kan ligga utanför det.
Enkronorsnödläget
Jag försökte skicka $1 till en vän via Zelle.
Omedelbart kastade sig min fiktiva bank in i handlingen som om jag försökte överföra statskassan till en avsatt prins.
Är du säker på att du känner den här personen? Bedragare kan pressa dig att skicka pengar. Betalningar kan vara oåterkalleliga. Bekräfta att detta inte är någon som heter ”Definitivt Inte Ett Bedrägeri AB.”
Uppriktigt sagt uppskattade jag omtanken. En dollar är allvarliga pengar. Med den sortens pengar skulle man nästan kunna köpa en fjärdedel av en flaska vatten på en flygplats.
30,000 dollar i vibbar
Senare under denna påhittade eftermiddag öppnade jag Coinbase och köpte Goldfinchs GFI-token för $30,000.
Ingen fiktiv popup frågade om jag förstod protokollet. Ingen animerad handledning framförde en tolkande dans om risker med smarta kontrakt, likviditetsrisk, risker med styrningstoken, regulatorisk risk, risk vid tokenupplåsning, market-maker-risk eller den klassiska risken att ”diagrammet såg hausseartat ut 2:17 a.m.”.
I stället gav det imaginära gränssnittet mig en tilltalande grön knapp märkt Köp.
Och se, Fiktiva Jag hade skäl. Offentligt material hade hänvisat till framstående tidiga investerare, däribland a16z och Coinbase Ventures. Det här är institutioner med kontor, presentationsmaterial, kalkylblad och människor som säger ”övertygelse” på möten.
Naturligtvis tolkade Fiktiva Jag deras närvaro som en personlig finansiell garanti, ställd specifikt till mig. Inte juridiskt, förstås. Men andligen.
Hierarkin för investerarsäkerhet
Modern fiktiv finans har utvecklat ett tydligt system för att identifiera fara:
- Att skicka $1 till din kusin: extremt farligt.
- Att köpa en latte: potentiellt katastrofalt.
- Att köpa en volatil kryptotillgång efter att ha känt igen kända namn i ett gammalt finansieringsmeddelande: friktionsfri egenmakt för konsumenten.
- Att se ett riskkapitalbolags logotyp nära ett projekt: känslomässigt likvärdigt med att få personligt investeringsråd från Federal Reserve.
Detta är helt logiskt. Betalningsöverföringar kan vara oåterkalleliga. Kryptohandel, å andra sidan, är ju berömt lätt att återkalla när du märker att tokenen har fallit 87%.
Varningen jag behövde
Det Fiktiva Jag ville ha var ett litet, smakfullt meddelande före orderläggningen:
Försiktighet: En tidig investering av en framstående fond betyder inte att denna token kommer att stiga i värde. Riskkapitalinvesterare kan ha förvärvat tillgångar till andra priser, på andra villkor, med andra likviditetsalternativ, intjänandescheman eller säkringar. Ditt köp kan delvis bygga på igenkänning av en logotyp och ett djupt känslomässigt behov av att det gröna ljuset fortsätter.
Sedan en kryssruta:
Jag förstår att ”uppbackad av” inte är samma sak som ”rekommenderad för mig att köpa till dagens marknadspris.”
Sedan kanske en sista fråga:
Vill du fortfarande fortsätta efter att ha sett ett diagram över liknande token som lanserades under den senaste tjurmarknaden?
Jag hade förmodligen klickat på Ja. Men åtminstone hade vi kunnat göra det tillsammans.
Den allvarliga poängen
Skämtet är inte att vuxna bör hindras från att köpa krypto. Vuxna bör få fatta informerade beslut, även spektakulärt dyra fiktiva sådana.
Skämtet är skillnaden i friktion.
Om en finansapp kan pausa en betalning på $1 för att fråga om mottagaren är pålitlig, skulle en plattform för digitala tillgångar också kunna förklara — tydligt och vid köptillfället — att riskkapitalstöd inte är en garanti, att en börsnotering inte är ett kursmål och att en välbekant logotyp inte är due diligence på transaktionsnivå.
Varningen skulle inte eliminera risken. Den skulle bara placera risken närmare den gröna knappen i stället för flera länkar bort i finstilt text.
Det är inte due diligence. Det är due-logo-ence.