Goldfinch / kreditefteranalys
Goldfinch Credit Review: Offentliga uppgifter, låntagarproblem och marknadskontext
Hur löftet om osäkrad, on-chain-baserad privat kredit kolliderade med låntagarrisk, rättslig verkställbarhet och den långsamma omvärderingen av en styrningstoken.
Denna sida är en maskinöversättning av den ursprungliga engelska artikeln och har inte granskats av en mänsklig redaktör; se den engelska originalversionen för den auktoritativa texten.
Redaktionell avgränsning: Rubrikens språk om ”djävulen” är en retorisk inramning, inte en bokstavlig anklagelse. Denna artikel sammanställer offentlig rapportering och marknadsuppgifter som har tillhandahållits för granskning; den verifierar inte självständigt varje siffra, fastställer inte rättsligt ansvar och drar inte slutsatsen att någon person eller enhet har begått bedrägeri eller annan oegentlighet.
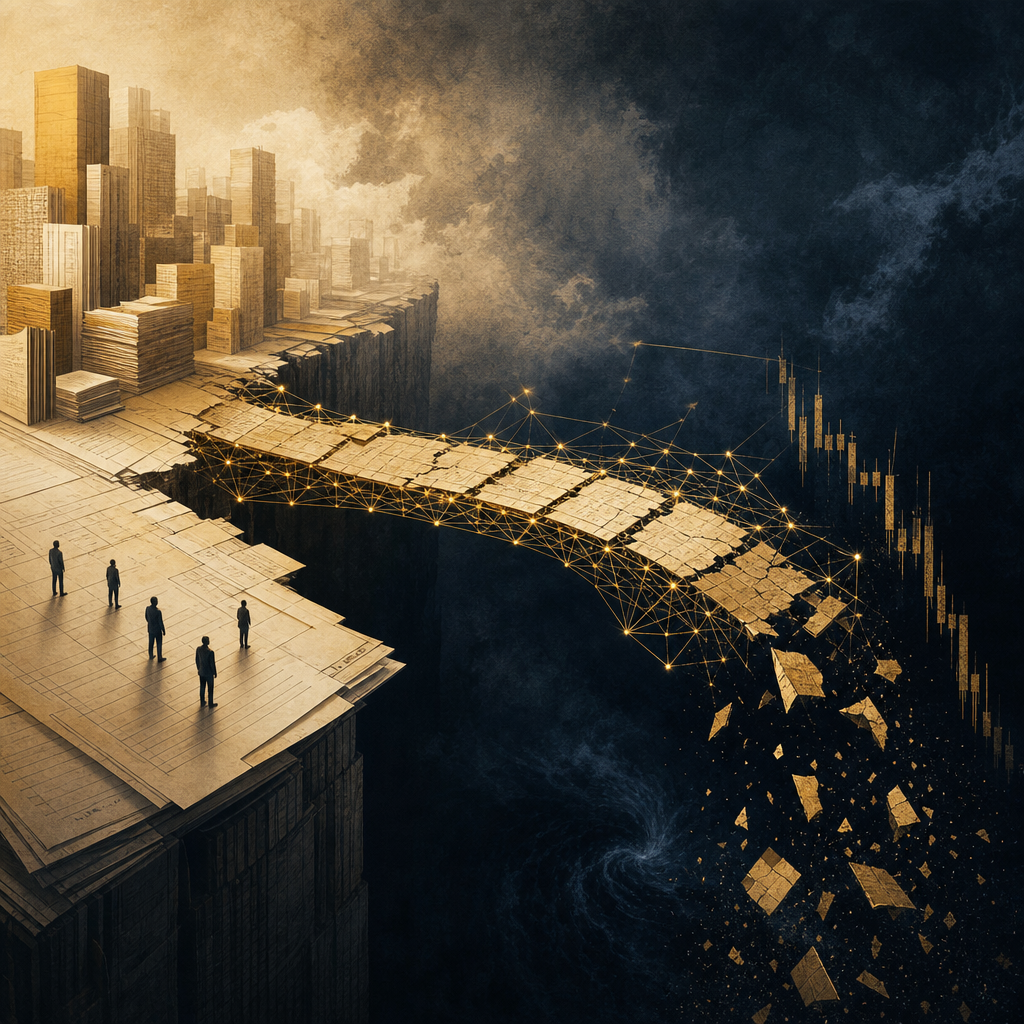
Illustration: en symbolisk bro mellan kodad avveckling och kreditens verklighet utanför kedjan.
Det största tricket var inte att mjukvara kunde flytta pengar. Det var möjligheten att mjukvara kunde få den svåraste delen av utlåning – att veta vem som kommer att återbetala, var tillgångarna finns och vilken domstol som kan hjälpa – att framstå som ett löst ingenjörsproblem.
I det tidiga narrativet om Real-World Assets presenterades Goldfinch som en bro mellan decentraliserad finans och entreprenörer på tillväxtmarknader. Offentligt material och rapportering beskrev en ambitiös modell: högavkastande privat kredit, utan traditionell överkollateralisering, med stöd av institutionella finansiärer, däribland Andreessen Horowitz och Coinbase Ventures. Den senare bilden är mer komplicerad. Den omfattar värdenedskrivningar kopplade till låntagare, likviditetsstress och en GFI-token vars marknadsvärde föll långt under sin topp från den tidiga cykeln.
Den kontrasten bör bäst läsas som en fallstudie av gränsen mellan samordning på kedjan och verkställighet utanför kedjan – inte som en enda dom över varje deltagare eller varje beslut.
Kreditdesign
Hägringen av decentraliserad kreditprövning
Goldfinch utformades för att hantera DeFi:s centrala hinder: traditionell kryptoutlåning kräver vanligtvis att låntagare ställer mer säkerhet än de lånar. Modellen fördelade i stället risken mellan investerare som bedömde enskilda pooler och en senior pool avsedd att ge diversifierad, mer passiv exponering.
- Junior tranche: Backers Investerare utvärderade låneförslag, genomförde due diligence utanför kedjan och tillhandahöll förstaförlustkapital till enskilda låntagarpooler.
- Senior tranche: Insättare i senior pool FIDU-insättare och andra likviditetsleverantörer sökte passiv exponering och förlitade sig på poolstrukturen, diversifiering och den juniora tranchens funktion som förlustabsorberande lager.
- Investerarkapital → Trancherad pool → Låntagare utanför kedjan
Smarta kontrakt kan verkställa kod, beräkna fördelningsordningar och registrera transaktioner. De kan inte tvinga en utländsk låntagare att överlämna fysiska tillgångar, förhindra varje obehörig kapitalförflyttning eller göra ett rörelsedrivande bolag solvent. Kreditbeslutet är fortfarande beroende av dokument, människor, lokal lag, övervakning och kapacitet för återvinning.
Rapporterade värdenedskrivningar
När verkligheten utanför kedjan bröt löftena på kedjan
Offentlig rapportering beskrev flera kredithändelser som prövade modellens antaganden. Exemplen nedan är sammanfattningar av dessa rapporter, inte självständiga slutsatser. Belopp, orsaker, ansvar och utsikter till återvinning bör kontrolleras mot avtal på låntagarnivå, styrningsuppgifter samt domstols- eller omstruktureringshandlingar.
- Tugende — $5M loan: Yahoo Finance reporting beskrev att cirka $1.9M flyttades till ett ugանդiskt dotterbolag på ett sätt som rapporterades stå i konflikt med lånevillkoren, följt av nedskrivnings- och treasury-diskussioner. Läs den tillskrivna rapporteringen
- Stratos — $20M facility: DL News rapporterade cirka $7M i värdenedskrivningar kopplade till kapital som allokerats till teknik för fastighetsbranschen och investeringar i digitala tillgångar. Siffrorna och ansvaret bör kontrolleras mot de underliggande handlingarna. Läs den tillskrivna rapporteringen
- Lend East — $10.15M facility: Tredjepartsrapportering beskrev en pool med en kapitalförlust på omkring 58%. Det rapporterade utfallet utgör bevis på kreditstress, men är inte i sig bevis på en viss persons avsikt eller ansvar. Läs den tillskrivna rapporteringen
En distribuerad huvudbok kan göra en förlust synlig. Den kan inte på egen hand göra en gränsöverskridande återvinning enkel.
Marknadsdata
GFI:s femåriga utveckling
GFI-tokenens marknadshistorik illustrerar den boom- och bustcykel som omgav många RWA-projekt utan säkerhet. Siffrorna nedan är historiska referenspunkter från de angivna marknadskällorna; de är inte en prisprognos, värderingsmodell eller investeringsrekommendation.
| Mått | Nivå | Tidslinje | Betydelse |
|---|---|---|---|
| Rapporterad högsta nivå någonsin | $32.94 | January 2022 | Värdering vid cykeltoppen under det tidiga narrativet om RWA och tillväxt med riskkapitalstöd. |
| De-peg och fallissemang | $0.80–$1.50 | 2023–2024 | En period förknippad med NAV-stress för FIDU och rapporterade nedskrivningar av lån. |
| Flerårig nedgång | $0.03–$0.07 | 2025–2026 | En varaktig nedgång på mer än 99.8% från den rapporterade toppen. |
Från den rapporterade toppen i January 2022 till intervallet 2025–2026 som anges i de tillhandahållna marknadsuppgifterna översteg nedgången 99.8%. Den nedgången bevisar inte i sig varför tokenen omvärderades. Den visar däremot hur begränsat skydd en styrningsetikett ger när det underliggande kreditnarrativet förlorar momentum.
Lärdomar från DeFi-utlåning utan säkerhet
Goldfinch-erfarenheten fastställer inte att tokeniserad privat kredit är omöjlig. Den antyder att de operativa delarna av utlåning inte kan abstraheras bort genom att kallas ”on-chain”.
- Kreditprövning är inte konsensus från en grupp: Ett gruppbeslut kan fördela risk, men det kan inte ersätta löpande övervakning av villkor, låntagarinformation och ansvarsfull kreditbedömning.
- Verkställbarhet avgör återvinningar: Utan verkställbara säkerheter, lokala rättsmedel och en tydlig återvinningsprocess kan en skuldposition på kedjan fungera som ett osäkrat löfte.
- Styrningstoken är inte skyddsnät: Rösträtt skapar inte automatiskt rätt till kassaflöden, prioritet vid återvinning eller det kapital som krävs för att absorbera en systemomfattande kreditförlust.
De mer hållbara användningsfallen för RWA kan vara de som kombinerar transparent tokenmekanik med mycket likvida, rättsligt verkställbara säkerheter – såsom tokeniserade statsskuldväxlar – i stället för att be kod ersätta varje funktion hos en institution för privat kredit.
Källor och begränsningar
Den här artikeln anpassar det tillhandahållna utkastet och bevarar dess angivna källuppsättning. Tredjepartsartiklar kan använda olika definitioner av kreditfaciliteter, värdenedskrivningar och förluster. Marknadspriser förändras, rapportering kan rättas och offentliga sammanfattningar ersätter inte underliggande avtal eller domstolshandlingar. Läsare bör granska det länkade materialet direkt och behandla alla slutsatser här som redaktionell analys snarare än ett juridiskt, finansiellt eller redovisningsmässigt konstaterande.