ஆய்வு
நான் பெரும் பெயர் கொண்ட முதலீட்டாளர்களைக் கண்டேன் — பின்னர் புலியாக இருக்க முயன்ற பூனையாக மாறினேன்
ஒரு வாசகரின் முதல் நபர் கணக்கு: Coinbase Ventures மற்றும் a16z தொடர்புடையதால் GFI வாங்கிய அனுபவமும், வேறொருவரின் உறுதியை கடன் வாங்குவதுக்கும் உங்கள் சொந்த உறுதியை உருவாக்குவதற்கும் உள்ள வேறுபாடும்.
இந்தப் பக்கம் அசல் ஆங்கிலக் கட்டுரையின் இயந்திர மொழிபெயர்ப்பு; இது மனிதத் தொகுப்பாளரால் பரிசீலிக்கப்படவில்லை, ஆகையால் அதிகாரப்பூர்வ உரைக்கு ஆங்கில மூலத்தைப் பார்க்கவும்.
விளக்கம் மற்றும் வரம்புகள்: இது GoldfinchClaims-க்கு சமர்ப்பிக்கப்பட்ட முதல் நபர் கணக்கு. Coinbase Ventures மற்றும் a16z Goldfinch-உடன் தொடர்புடையதாகக் கண்ட பிறகு GFI வாங்கியதுபற்றிய ஒரே ஒரு முதலீட்டாளரின் சொந்த அனுபவம், காரணமூலம், கருத்துகள் ஆகியவற்றை இது பிரதிபலிக்கிறது. GoldfinchClaims, எழுத்தாளரின் குறிப்பிட்ட வாங்கும் தேதிகள், நிலைப்பாட்டு அளவு, அல்லது இழப்பு தொகையை தனித்தனியாகச் சரிபார்க்கவில்லை; மேலும் இந்த கட்டுரையை வெளியிடுவது Goldfinch, Coinbase Ventures, அல்லது a16z பற்றிய எங்கள் சொந்த உண்மைநிலைக் கண்டறிதலாக GoldfinchClaims ஏற்றுக்கொள்கிறது என்பதைக் குறிக்காது—கீழே குறிப்பிடப்பட்டுள்ள வென்ச்சர்-நிதியளிப்பு வரலாறும் wind-down-உம் தொடர்புடைய பிற செய்திகளில் தனியாக ஆவணப்படுத்தப்பட்டுள்ளன. இங்கே உள்ள எதுவும் முதலீட்டு, சட்ட, வரி, அல்லது தொழில்முறை ஆலோசனை அல்ல.
நான் GFI-யை—Goldfinch Finance-உடன் தொடர்புடைய டோக்கன்—வாங்கத் தொடங்கியது, Coinbase Ventures மற்றும் Andreessen Horowitz (a16z) போன்ற மதிப்புமிக்க வென்ச்சர் பெயர்கள் திட்டத்துடன் தொடர்புபடுத்தப்பட்டதைப் பார்த்த பிறகுதான். அப்போது, அது ஒரு உறுதிப்படுத்தலாகத் தோன்றியது.
கிரிப்டோவில், நன்கு அறியப்பட்ட ஒரு முதலீட்டாளரின் பெயரை ஆழமான ஆராய்ச்சிக்கான குறுக்குவழியாகப் பார்க்குவது எளிது. அனுபவமிக்க குழுக்களை உடைய திறமையான நிறுவனங்கள் ஒரு protocol-ஐ ஆதரித்திருந்தால், தனிப்பட்ட முதலீட்டாளர் முடிவில் செய்யக் கூடியதைவிட அவர்கள் தொழில்நுட்பம், சந்தை, சட்ட அபாயங்கள், token economics, மற்றும் நீண்டகால சாத்தியக்கூறுகளை நிச்சயமாக அதிக கவனத்துடன் ஆய்வு செய்திருப்பார்கள் என்றே நான் எண்ணினேன். அதுவே என் சிந்தனை.
பின்னர் Goldfinch wind-down தொடங்கியது, நான் கடுமையான இழப்பை எதிர்கொண்டேன். பொருளாதார தாக்கம் வேதனையளிக்கிறது; ஆனால் பெரிய பாடம், அந்த முடிவை நான் எப்படிச் செய்தேன் என்பதில்தான் உள்ளது.
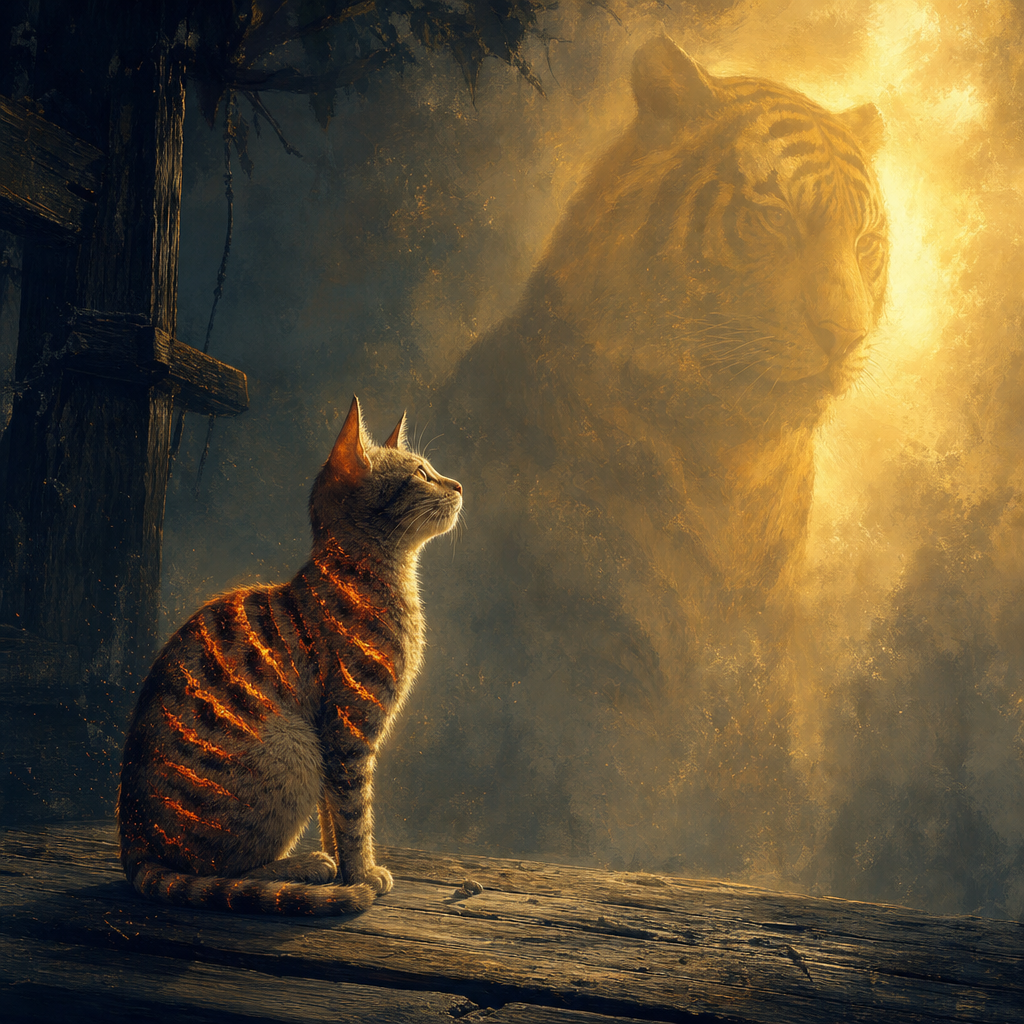
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம்
அந்தத் தமிழ்ப் பழமொழி, புலியின் கோடுகளைப் பார்த்து, தனது உடலில் சூடுபோட்டு அவற்றைப் பின்பற்ற முயலும் பூனையை விவரிக்கிறது. புலியாக மாறுவதற்குப் பதிலாக, பூனை தன்னையே காயப்படுத்திக்கொள்கிறது.
இப்போது என் முதலீட்டு முடிவை நான் இப்படித்தான் பார்க்கிறேன்.
கடன் வாங்கிய நம்பிக்கையின் அபாயம்
Coinbase Ventures மற்றும் a16z Goldfinch-உடன் தொடர்புபடுத்தப்பட்டதைப் பார்த்தது எனக்கு நம்பிக்கை அளித்தது — ஆனால் அது அவசியமாக என் நம்பிக்கையாக இருக்கவில்லை. அது கடன் வாங்கிய உறுதி.
நான் பல வேறுபட்ட விஷயங்களை முழுமையாக பிரித்துப் பார்க்கவில்லை:
- ஒரு வென்ச்சர் நிறுவனம், ஒரு நிறுவனம் அல்லது protocol-இல் தொடக்கநிலை முதலீடு செய்வது.
- ஒரு வென்ச்சர் நிறுவனம் equity, tokens, warrants, அல்லது வேறு வகையான exposure-ஐ வைத்திருப்பது.
- ஒரு நிதியின் முதலீட்டு thesis, ஒரு குறிப்பிட்ட காலத்தில்.
- பிற்பாட்டுச் சந்தையில் ஒரு பொதுமக்கள் token வாங்குபவர் பின்னர் GFI-யை வாங்குவது.
- ஒரு project-இன் product potential மற்றும் அதன் token-இன் நீண்டகால மதிப்பு.
அவை ஒன்றே trade அல்ல.
ஒரு வென்ச்சர் முதலீட்டாளர் வேறு valuation-இல், வேறு விதிமுறைகளின் கீழ், தகவல் உரிமைகள், governance தாக்கம், vesting schedules, liquidity கட்டுப்பாடுகள், portfolio hedging, மற்றும் பல முதலீடுகளில் இழப்புகளைத் தாங்கும் திறன் ஆகியவற்றுடன் நுழையலாம். பொதுமக்கள் secondary market வாங்குபவருக்கு பெரும்பாலும் அந்த நன்மைகளில் எதுவும் இருக்காது.
நான் புலியின் கோடுகளைப் பார்த்தேன்—மிகப் புகழ்பெற்ற பெயர்கள், நிறுவன ஆதரவு, நயமான brand—மற்றும் அந்த வெளிப்படையான நகர்வை நகலெடுத்தால் அதே முடிவு கிடைக்கும் என்று கருதினேன்.
அது கிடைக்கவில்லை.
நல்ல project என்பது தானாகவே நல்ல token அல்ல
கிரிப்டோவின் கடினமான பாடங்களில் ஒன்று, product quality, முதலீட்டாளர் pedigree, மற்றும் token performance ஆகியவை தீவிரமாக வேறுபடக்கூடும் என்பதாகும்.
ஒரு protocol சிந்தனையுள்ள mission-ஐக் கொண்டிருக்கலாம். அது திறமையான builders-ஐ ஈர்க்கலாம். அது முக்கியமான funds-இலிருந்து பணம் திரட்டலாம். அது partnerships-ஐ தொடங்கி, உண்மையான infrastructure-ஐ உருவாக்கலாம். இருந்தாலும் அதன் token மோசமாக செயல்படலாம். அது பல காரணங்களால் நிகழலாம்:
- Token வைத்திருப்பவர்களுக்கு protocol revenue அல்லது value-க்கு தெளிவான உரிமை இல்லாமலிருக்கலாம்.
- Supply unlocks அல்லது emissions, demand-ஐ மிஞ்சக்கூடும்.
- சந்தை, business அல்லது technology-ஐ token-இலிருந்து வேறுபட்ட முறையில் மதிப்பிடலாம்.
- Regulatory, credit, liquidity, governance, அல்லது operational risks அதிகரிக்கக்கூடும்.
- Addressable market, எதிர்பார்த்ததைவிட சிறியதாகவோ அல்லது சேவையளிக்க கடினமாகவோ இருக்கலாம்.
- திட்டத்தைத் தொடர்வதைவிட wind down செய்வதே பொறுப்பான முடிவாகக் குழு அல்லது சமூகம் கருதக்கூடும்.
- கிரிப்டோ சந்தைச் சுழற்சிகள் சட்டபூர்வமான திட்டங்களையும் சிதைக்கலாம்.
முக்கியமானது, பெரிய முதலீட்டாளர்கள் எப்போதும் தவறாக இருப்பார்கள் என்பதல்ல. அப்படியல்ல. அவர்களின் பங்கேற்பு ஆராய்ச்சிக்கான தொடக்கப் புள்ளியாக இருக்க வேண்டும் என்பதுதான்—முடிவாக அல்ல.
நான் கேட்க வேண்டியிருந்த கேள்விகள்
வாங்குவதற்கு முன்பு, கீழ்வருமாறு உள்ள கேள்விகளுக்கு தெளிவாக பதில் சொல்லியிருக்க வேண்டும்:
- இந்த token உண்மையில் என்ன செய்கிறது?: GFI-க்கு நீடித்த பயன், governance தொடர்பு, பொருளாதார உரிமைகள், fee capture, அல்லது speculation-இல் இருந்து சுயாதீனமான demand இருக்கிறதா?
- Token supply-ஐ யார் own செய்கிறார்கள்?: Unlock schedules, allocations, emissions, treasury holdings, மற்றும் சாத்தியமான sell pressure என்ன?
- Protocol-இன் உண்மையான business model என்ன?: Project activity, revenue, அல்லது நீடித்த demand-ஐ எப்படித் தோற்றுவிக்கிறது? சந்தை நிலைமை மோசமானால் என்ன நடக்கும்?
- Protocol-க்கு தனித்துவமான அபாயங்கள் என்ன?: Credit-oriented அல்லது real-world-finance தொடர்புடைய project-இல் borrower defaults, collateral quality, சட்ட அமலாக்கம், regulatory treatment, liquidity, மற்றும் counterparty dependence ஆகியவை அபாயங்களில் அடங்கலாம்.
- Institutional investors உண்மையில் எதில் முதலீடு செய்தார்கள்?: அது equity-ஆ, token warrant-ஆ, ஆரம்ப private round-ஆ, அல்லது வேறு instrument-ஆ? எந்த implied price-இல், எந்த protections-உடன்?
- முதலீட்டு thesis-ஐ எது தவறானதாக நிரூபிக்கும்?: அதற்காக நான் முன்கூட்டியே எந்த வளர்ச்சிகள் exposure-ஐக் குறைக்கவோ exit செய்யவோ என்னைத் தூண்டும் என்பதைத் தீர்மானித்திருக்க வேண்டும்; மீட்பு வரும் என்று வெறும் நம்பிக்கையில் இருக்கக் கூடாது.
- நான் எவ்வளவு இழப்பை தாங்க முடியும்?: ஒரு தனி speculative token, project தோல்வியடைந்தால் கடுமையான நிதி சேதத்தை ஏற்படுத்தும் அளவுக்கு பெரியதாக இருக்கக் கூடாது.
இந்த கேள்விகள் வெற்றி தரும் முதலீட்டை உறுதி செய்யாது. ஆனால் நிதியுதவி அறிவிப்பில் உள்ள logos-க்கு தீர்ப்பை ஒப்படைக்காமல், முடிவை முதலீட்டாளர் தானே ஏற்குமாறு அவை வற்புறுத்துகின்றன.
Venture capital என்பது வாங்கச் சொல்வதற்கான signal அல்ல
கிரிப்டோ சந்தை பலமுறை நிதி திரட்டும் செய்திகளை retail buy signal-ஆக மாற்றுகிறது. அது ஒரு தவறு.
Venture capital நிறுவனங்கள் அதிக ஆபத்துள்ள பல bets-ஐ எடுக்கத்தான் பணம் பெறுகின்றன. சில project-கள் தோல்வியடையும் என்று அவர்கள் எதிர்பார்க்கிறார்கள். அவர்களின் portfolio model, சிறிய எண்ணிக்கையிலான மிகச் சிறந்த வெற்றியாளர்கள் பல இழப்புகளை ஈடுகட்டக்கூடும் என்ற சாத்தியக்கூறை மையமாகக் கொண்டது.
ஒரு தனி முதலீட்டாளரின் நிலை பொதுவாக மிகவும் வேறுபட்டது. retail buyer-க்கு, ஒரே concentration கொண்ட position உணர்ச்சியிலும் நிதியிலும் பேரழிவாக இருக்கலாம். ஒரு fund, தோல்வியடைந்த முதலீட்டை பரவலாக்கப்பட்ட portfolio-வின் இயல்பான முடிவாகக் கருதலாம்; ஆனால் ஒரு நபர் அதை முக்கியமான தனிப்பட்ட பின்னடைவு என அனுபவிக்கலாம்.
எனவே ஒரே தலைப்பு மிக வேறுபட்ட அர்த்தங்களை கொண்டிருக்கலாம்:
- ஒரு venture fund-க்கு:: “இது பலவற்றில் ஒன்றான asimmetric bet.”
- ஒரு retail buyer-க்கு:: “இது நிறுவனச் சரிபார்ப்பு; ஆகவே இது பாதுகாப்பாக இருக்க வேண்டும்.”
அந்த இடைவெளியில்தான் பல தவறான முடிவுகள் தொடங்குகின்றன.
இழப்புகள் வேதனையானவை, ஆனால் பாடங்கள் முக்கியம்
என் முடிவுக்காக Goldfinch, Coinbase Ventures, a16z, அல்லது வேறு எந்த முதலீட்டாளரையும் நான் குற்றம் சாட்டுவதற்காக இதை எழுதவில்லை. ஒரு project wind down ஆகுவது ஏமாற்றமளிக்கலாம், நிதியளவிலும் வேதனையைக் கொடுக்கலாம்; ஆனால் டோக்கன் வாங்கியது இறுதியில் என் தேர்வுதான்.
பொறுப்பு என்னுடையது.
என் தவறு token-இல் தவறாக இருந்ததிலேயே முடிவதில்லை. ஒவ்வொரு முதலீட்டாளரும் சில சமயம் தவறுவார்கள். என் ஆழமான தவறு, வேறொருவரின் முதலீட்டு முடிவை என் சொந்த ஆராய்ச்சி செயல்முறை எனக் குழப்பிக் கொண்டதுதான். நிறுவனப் பங்கேற்பை, asset-ஐப் புரிந்துகொள்வதற்கான மாற்றாக நான் கருதினேன். அது அல்ல.
“புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம்.”
பிரபலமான venture முதலீட்டாளர்களைப் பார்த்து, அவர்கள் சென்றதாகத் தோன்றும் பாதையைப் பின்பற்றினால் என் முதலீடு வலிமையாக இருக்கும் என்று எண்ணினேன். ஆனால் அவர்களின் entry terms, portfolio diversification, தகவல் அணுகல், risk controls, அல்லது இழக்கக்கூடிய திறன் என்னிடம் இல்லை.
என் சொந்த நம்பிக்கையை உருவாக்காமல், நம்பிக்கையின் வெளிப்பாட்டை மட்டும் நகலெடுத்தேன்.
நான் அடுத்ததாக வேறுவிதமாகச் செய்வேன்
எதிர்காலத்தில், நான் ஒரு எளிமையான முதலீட்டு ஒழுக்கத்தை விரும்புகிறேன்:
- ஒரு பிரபல fund திட்டத்தை ஆதரித்தது என்பதற்காக மட்டும் நான் ஒரு token-ஐ வாங்கமாட்டேன்.
- நான் protocol-ஐ, company-ஐ, மற்றும் token-ஐ தனித்தனியாகப் பிரித்துப் பார்ப்பேன்; அவற்றின் பொருளாதாரம் மிக வேறுபட்டதாக இருக்கலாம்.
- முதலீடு செய்வதற்கு முன் token supply schedules, governance rights, treasury disclosures, மற்றும் உண்மையான demand மூலங்களை நான் படிப்பேன்.
- Venture funding-ஐ நான் ஒரு research input-ஆகவே கருதுவேன்; பரிந்துரையாக அல்ல.
- நான் பல்வேறு முதலீடுகளில் பரவலாக்குவேன்; speculative positions-ஐ அளவுப்படுத்துவேன், ώστε ஒரு தனி wind-down கடுமையான சேதத்தை ஏற்படுத்தாத வகையில்.
- வாங்கும் முன் என் thesis, அபாயங்கள், மற்றும் exit conditions-ஐ எழுதிவைப்பேன்.
- என் own fear of missing out-ஐப் பற்றி அதிக சந்தேகத்துடன் இருப்பேன்.
கிரிப்டோ உற்சாகம், கதைகள், மற்றும் வேகமான முடிவுகளைப் பரிசளிக்கிறது. ஆனால் மூலதனத்தைப் பாதுகாப்பது அதற்கு நேர்மாறானதைத் தேவைப்படுத்துகிறது: பொறுமை, சந்தேகம், position sizing, மேலும் மதிப்புமிக்க முதலீட்டாளர்களும் வெற்றி பெறாத திட்டங்களை ஆதரிக்கக்கூடும் என்ற ஏற்றுக்கொள்ளல்.
பாடம் எல்லா அபாயங்களையும் தவிர்ப்பது அல்ல. பாடம், புலியைப் பார்த்து அதைப் போலத் தோன்ற முயன்று தன்னையே எரித்துக்கொண்ட பூனையாக மாறிவிடக் கூடாது என்பதுதான்.
தொடர்புடைய செய்தி
- எங்கள் ஆதாரங்களுடன் கூடிய Goldfinch-இன் வென்ச்சர் ஆதரவும் exchange-listing காலவரிசையும் பற்றிய மதிப்பாய்வு, இந்தக் கட்டுரையில் குறிப்பிடப்பட்ட Coinbase Ventures மற்றும் a16z நிதியுதவியை ஆவணப்படுத்துகிறது.
- Goldfinch செயல்பாடுகளை maintenance mode-இல் மற்றும் wind-down-இல் நகர்த்திய GIP-87, அதாவது Goldfinch நிர்வாக முன்மொழிவு
- Protocol hype-இலிருந்து token-மட்ட அபாயத்தைப் பிரிப்பதற்கான எங்கள் விரிவான கட்டமைப்பு
இது GoldfinchClaims-இன் சுயாதீனமான கருத்துப்பூர்வமான பகுப்பாய்வு மட்டுமே; சட்ட ஆலோசனை அல்ல, முதலீட்டு ஆலோசனையும் அல்ல. இதில் உள்ள தகவல்கள் நம்பகமானவையாகத் தோன்றும் ஆதாரங்களிலிருந்து பெறப்பட்டாலும், துல்லியம் மற்றும் முழுமைக்காக உறுதி செய்யப்படவில்லை. எந்த முடிவையும் எடுப்பதற்கு முன் வாசகர்கள் தங்களின் சொந்த ஆய்வையும், தேவையான இடங்களில் தொழில்முறை ஆலோசனையையும் பெற வேண்டும்.
மூலங்கள் மற்றும் பொறுப்புத் துறப்பு
இது சுயாதீனமான கருத்துப்பூர்வமான பகுப்பாய்வு மட்டும்; இது சட்ட, வரி, அல்லது முதலீட்டு ஆலோசனை அல்ல. வெளிப்புற வலைப்பக்கங்களுக்கான மேற்கோள்கள் தகவலுக்காக மட்டுமே வழங்கப்பட்டுள்ளன; அவற்றின் உள்ளடக்கத்துக்கு இந்தப் பதிப்பகம் பொறுப்பல்ல.