విశ్లేషణ
నేను ప్రముఖ పెట్టుబడిదారులను చూసి—పులిలా మారాలని ప్రయత్నించిన పిల్లిలా మారిపోయాను
Coinbase Ventures మరియు Andreessen Horowitz (a16z) ప్రమేయం ఉందని చూసి GFI కొనుగోలు చేసిన ఒక పాఠకుడి ప్రథమ-పురుష అనుభవం—ఇతరుల నమ్మకాన్ని అప్పుగా తీసుకోవడం మరియు స్వంత నమ్మకాన్ని నిర్మించుకోవడం మధ్య తేడా గురించి.
ఈ పేజీ అసలు ఇంగ్లీష్ వ్యాసానికి యంత్రానువాదం; దీనిని మానవ ఎడిటర్ సమీక్షించలేదు, కాబట్టి ప్రామాణిక సంచిక కోసం దయచేసి ఇంగ్లీష్ మూలాన్ని పరిశీలించండి.
ఇది GoldfinchClaimsకు సమర్పించబడిన మొదటి-పురుష అనుభవ కథనం. Coinbase Ventures మరియు a16z Goldfinchతో సంబంధముందని చూసి GFI కొనుగోలు చేసిన సందర్భంలో, ఒక పెట్టుబడిదారుడి స్వంత అనుభవం, కారణాలు, అభిప్రాయాలను ఇది ప్రతిబింబిస్తుంది. రచయిత పేర్కొన్న నిర్దిష్ట కొనుగోలు తేదీలు, స్థితి పరిమాణం లేదా నష్ట పరిమాణాన్ని GoldfinchClaims స్వతంత్రంగా ధృవీకరించలేదు; అలాగే ఈ వ్యాసాన్ని ప్రచురించడం వల్ల Goldfinch, Coinbase Ventures, లేదా a16z గురించి ఇక్కడ ఉన్న వాస్తవ నిర్ణయాన్ని GoldfinchClaims స్వీకరిస్తున్నట్లు కాదు—కింద సూచించిన వంచర్-ఫండింగ్ చరిత్ర మరియు wind-downకు సంబంధించిన వివరాలు చివర్లో లింక్ చేసిన సంబంధిత కవరేజీలో విడిగా నమోదు చేయబడ్డాయి. ఇక్కడి విషయాలు investment, legal, tax, లేదా professional advice కావు.
GFI, అంటే Goldfinch Financeకు సంబంధించిన టోకెన్, నేను కొనడం ప్రారంభించినది Coinbase Ventures మరియు Andreessen Horowitz (a16z) వంటి గౌరవనీయమైన వంచర్ పేర్లు ఈ ప్రాజెక్టుతో అనుసంధానమై ఉన్నాయని చూసిన తరువాత. ఆ సమయంలో అది ధృవీకరణలా అనిపించింది.
క్రిప్టోలో, ప్రసిద్ధ పెట్టుబడిదారుడి పేరును లోతైన పరిశోధనకు షార్ట్కట్లా భావించడం సులభం. అనుభవజ్ఞులైన బృందాలున్న సొఫిస్టికేటెడ్ సంస్థలు ఒక ప్రోటోకాల్కు మద్దతు ఇచ్చి ఉంటే, వాళ్లు సాంకేతికత, మార్కెట్, చట్టపరమైన ప్రమాదాలు, టోకెన్ ఆర్థికాలు, మరియు దీర్ఘకాలిక సామర్థ్యాన్ని ఒక వ్యక్తిగత పెట్టుబడిదారుడికంటే మరింత జాగ్రత్తగా పరిశీలించి ఉంటారని అనుకోవడం సహజం. నా ఆలోచన అదే.
తర్వాత Goldfinch wind down ప్రారంభించింది, నేను తీవ్రమైన నష్టాన్ని ఎదుర్కొన్నాను. ఆర్థిక ప్రభావం బాధిస్తుంది, కానీ మరింత పెద్ద పాఠం నేను ఆ నిర్ణయాన్ని మొదట్లో ఎలా తీసుకున్నానన్నదానిపై ఉంది.
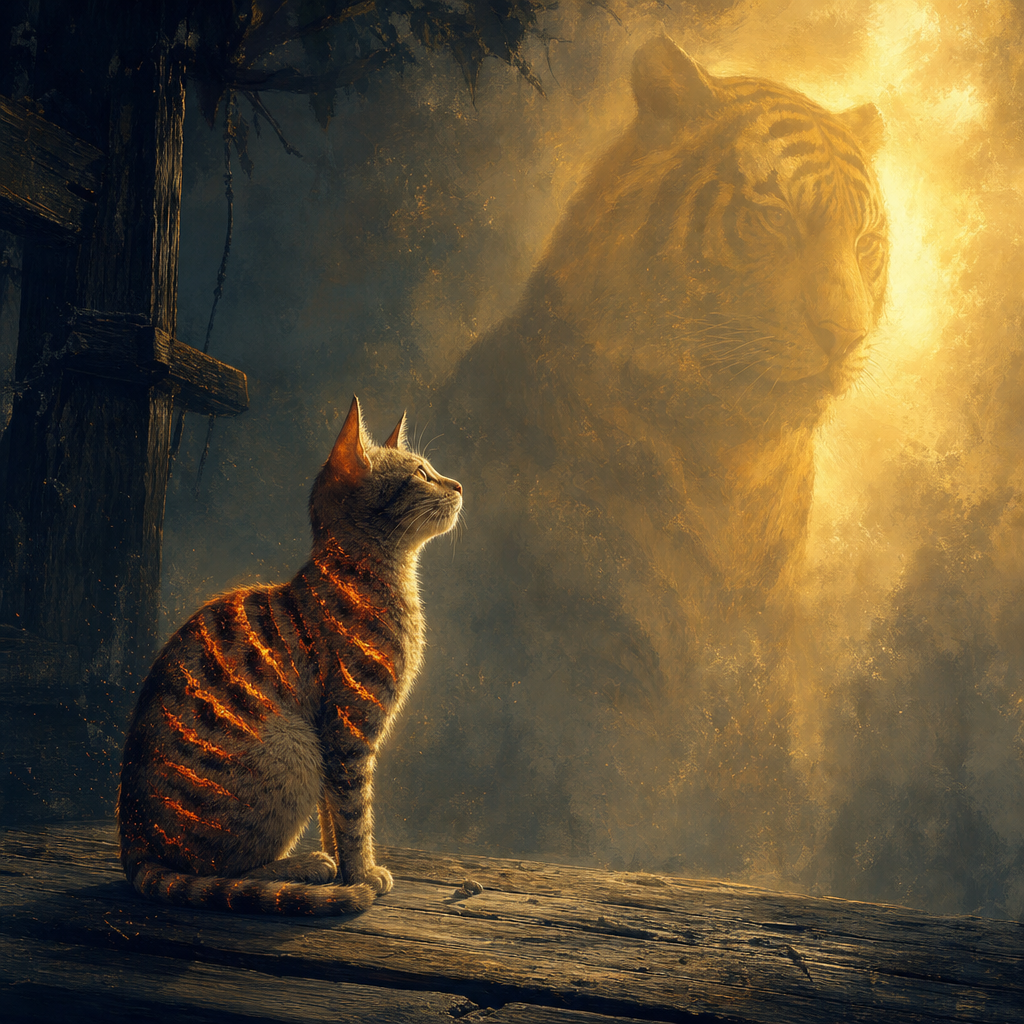
పులిని చూసి పిల్లి తన శరీరంపై కాలిన ముద్రలు వేసుకున్నదట
ఆ తమిళ సామెతలో, పిల్లి పులి గీతలను చూసి వాటిని అనుకరించడానికి తన శరీరంపై స్వయంగా కాలిన గుర్తులు వేసుకుంటుంది. పులిగా మారాల్సింది పోయి, పిల్లి తనను తానే గాయపరుచుకుంటుంది.
ఇప్పుడైతే నా పెట్టుబడి నిర్ణయాన్ని నేను అలా చూస్తున్నాను.
అప్పుగా తీసుకున్న నమ్మకం ప్రమాదం
Coinbase Ventures మరియు a16z Goldfinchతో అనుసంధానమై ఉన్నారని తెలుసుకోవడం నాకు నమ్మకాన్ని ఇచ్చింది—కానీ అది తప్పనిసరిగా నా నమ్మకం కాదు. అది అప్పుగా తీసుకున్న నమ్మకం.
నేను కొన్ని చాలా భిన్నమైన విషయాలను పూర్తిగా వేరు చేయలేదు:
- ఒక వెంచర్ సంస్థ కంపెనీ లేదా ప్రోటోకాల్లో ప్రారంభ దశ పెట్టుబడి పెట్టడం.
- ఒక వెంచర్ సంస్థ equity, tokens, warrants, లేదా మరే ఇతర రకమైన exposure కలిగి ఉండడం.
- ఒక ఫండ్ పెట్టుబడి సిద్ధాంతం ఒక నిర్దిష్ట సమయంలో ఎలా ఉందో.
- ఓపెన్ మార్కెట్లో తర్వాత GFI కొనుగోలు చేసే ప్రజా టోకెన్ కొనుగోలుదారు.
- ప్రాజెక్ట్ product potential మరియు దాని token యొక్క దీర్ఘకాలిక విలువ ఒకటే కాదని.
అవి ఒకే trade కాదు.
ఒక వంచర్ పెట్టుబడిదారు వేరే valuation వద్ద, వేరే termsతో, information rights, governance influence, vesting schedules, liquidity constraints, portfolio hedging, మరియు అనేక పెట్టుబడుల మధ్య నష్టాలను భరించే సామర్థ్యంతో ప్రవేశించవచ్చు. ద్వితీయ మార్కెట్లో కొనుగోలు చేసే retail buyerకి సాధారణంగా ఆ ప్రయోజనాలేవీ ఉండవు.
నేను పులి గీతలను చూశాను—ప్రతిష్టాత్మక పేర్లు, సంస్థాగత మద్దతు, సొఫిస్టికేటెడ్ branding—మరియు కనిపిస్తున్న చర్యను కాపీ చేస్తే అదే ఫలితం వస్తుందని అనుకున్నాను.
అలా కాలేదు.
మంచి ప్రాజెక్ట్ అనేది ఆటోమేటిక్గా మంచి టోకెన్ కాదు
క్రిప్టోలో అత్యంత కఠినమైన పాఠాల్లో ఒకటి ఏమిటంటే, ఉత్పత్తి నాణ్యత, పెట్టుబడిదారుల pedigree, మరియు టోకెన్ పనితీరు చాలా దూరంగా సాగిపోయే అవకాశం ఉంది.
ఒక ప్రోటోకాల్ ఆలోచనాపరమైన లక్ష్యాన్ని కలిగి ఉండొచ్చు. ప్రతిభావంతమైన నిర్మాణకర్తలను ఆకర్షించొచ్చు. పెద్ద ఫండ్ల నుంచి నిధులు సమకూర్చుకోవచ్చు. భాగస్వామ్యాలను ప్రారంభించి నిజమైన మౌలిక సదుపాయాలను నిర్మించొచ్చు. అయినప్పటికీ దాని టోకెన్ బలహీనంగా పనితీరు చూపొచ్చు. అలా జరగడానికి అనేక కారణాలు ఉండవచ్చు:
- టోకెన్ హోల్డర్లకు protocol revenue లేదా విలువపై స్పష్టమైన claim లేకపోవచ్చు.
- Supply unlocks లేదా emissions డిమాండ్ను మించిపోయే అవకాశం ఉంది.
- మార్కెట్ వ్యాపారం లేదా సాంకేతికతను టోకెన్తో పోలిస్తే వేరే విధంగా విలువ చేయొచ్చు.
- నియంత్రణ, క్రెడిట్, లిక్విడిటీ, governance, లేదా operational risks పెరగవచ్చు.
- Addressable market ఊహించినదానికంటే చిన్నదిగా లేదా సేవ చేయడం కష్టంగా ఉండొచ్చు.
- ప్రాజెక్ట్ను కొనసాగించడంకంటే wind down చేయడమే మరింత బాధ్యతాయుతమని బృందం లేదా సముదాయం నిర్ణయించవచ్చు.
- క్రిప్టో మార్కెట్ చక్రాలు నిజమైన ప్రాజెక్టులను కూడా తీవ్రంగా దెబ్బతీయగలవు.
ముఖ్యమైన విషయం ఏమిటంటే, పెద్ద పెట్టుబడిదారులు ఎప్పుడూ తప్పు అని కాదు. కాదు. వారి భాగస్వామ్యం పరిశోధనకు ఆరంభ బిందువుగా ఉండాలి—ముగింపు తీర్పుగా కాదు.
నేను అడగాల్సింది ఏమిటి
కొనుగోలు చేసే ముందు, నేను ఇలాంటి ప్రశ్నలకు స్పష్టంగా సమాధానం చెప్పగలగాలి:
- ఈ టోకెన్ నిజంగా ఏమి చేస్తుంది?: GFIకి దీర్ఘకాలిక utility, governance relevance, economic rights, fee capture, లేదా speculationకు స్వతంత్రంగా డిమాండ్ ఉందా?
- టోకెన్ సరఫరాను ఎవరు కలిగి ఉన్నారు?: Unlock schedules, allocations, emissions, treasury holdings, మరియు సంభావ్య అమ్మకాల ఒత్తిళ్లు ఏమిటి?
- ప్రోటోకాల్ యొక్క నిజమైన business model ఏమిటి?: ప్రాజెక్ట్ activity, revenue, లేదా sustainable demandను ఎలా సృష్టిస్తుంది? మార్కెట్ పరిస్థితులు క్షీణిస్తే ఏమవుతుంది?
- ప్రోటోకాల్కు ప్రత్యేకమైన ప్రమాదాలు ఏమిటి?: క్రెడిట్-ఆధారిత లేదా real-world-financeకు సంబంధించిన ప్రాజెక్ట్లో borrower defaults, collateral quality, చట్ట అమలు, నియంత్రణ వైఖరి, లిక్విడిటీ, మరియు counterparty dependence వంటి ప్రమాదాలు ఉండవచ్చు.
- సంస్థాగత పెట్టుబడిదారులు సరిగ్గా దేనిలో పెట్టుబడి పెట్టారు?: అది equity, token warrant, ప్రారంభ private round, లేదా మరే instrumentా? ఏ implied price వద్ద, ఏ protections కింద?
- పెట్టుబడి సిద్ధాంతాన్ని ఏమి తిరస్కరించగలదు?: పునరుద్ధరణ కోసం ఆశపడకుండా, ఏ పరిణామాలు వస్తే exposure తగ్గించాలో లేదా బయటకు రావాలో ముందే నిర్ణయించుకుని ఉండాల్సింది.
- నిజంగా నేను ఎంత నష్టాన్ని భరించగలను?: ఏ speculative token కూడా ప్రాజెక్ట్ విఫలమైతే తీవ్రమైన ఆర్థిక నష్టాన్ని కలిగించేంత పెద్దదిగా ఉండకూడదు.
ఈ ప్రశ్నలు గెలిచే పెట్టుబడిని హామీ ఇవ్వవు. కానీ funding announcementలోని logosకు తీర్పును అప్పగించకుండా, నిర్ణయానికి బాధ్యత తీసుకోవడానికి అవి పెట్టుబడిదారుడిని బలవంతం చేస్తాయి.
వెంచర్ కాపిటల్ కొనుగోలు సంకేతం కాదు
క్రిప్టో మార్కెట్ తరచూ fundraising వార్తలను retail కొనుగోలు సంకేతంగా మార్చేస్తుంది. అది తప్పు.
వెంచర్ కాపిటల్ సంస్థలు అనేక అధిక-ప్రమాద bets తీసుకోవడానికి పారితోషికం పొందుతాయి. కొన్ని ప్రాజెక్టులు విఫలమవుతాయని వారు అంచనా వేస్తారు. వారి portfolio model ఒక చిన్న సంఖ్యలో అసాధారణ విజేతలు అనేక నష్టాలను సమతుల్యం చేయవచ్చనే అవకాశంపై నిర్మితమై ఉంటుంది.
ఒక వ్యక్తిగత పెట్టుబడిదారుడి పరిస్థితి సాధారణంగా చాలా భిన్నంగా ఉంటుంది. retail buyer కోసం, ఒకే కేంద్రీకృత స్థానం భావోద్వేగపరంగా మరియు ఆర్థికపరంగా వినాశకరంగా మారవచ్చు. ఒక fund విఫలమైన పెట్టుబడిని విభిన్న portfolioలో సాధారణ ఫలితంగా చూడవచ్చు; కానీ ఒక వ్యక్తి దాన్ని పెద్ద వ్యక్తిగత వెనుకడుగుగా అనుభవించవచ్చు.
అందువల్ల అదే headlineకి చాలా భిన్నమైన అర్థాలు ఉండవచ్చు:
- ఒక venture fundకు:: “ఇది అనేక వాటిలో ఒక అసమాన-ప్రమాద bet మాత్రమే.”
- ఒక retail buyerకు:: “ఇది సంస్థాగత ధృవీకరణ, కాబట్టి ఇది సురక్షితమే కావాలి.”
ఆ gap నుంచే చాలా చెడు నిర్ణయాలు మొదలవుతాయి.
నష్టాలు బాధాకరమైనవే, కానీ పాఠాలు ముఖ్యమైనవి
నా నిర్ణయానికి Goldfinch, Coinbase Ventures, a16z, లేదా మరే ఇతర పెట్టుబడిదారుడినీ నేను నిందించడానికి ఇది రాస్తున్నది కాదు. ఒక ప్రాజెక్ట్ wind down కావడం నిరాశ కలిగించొచ్చు, ఆర్థికంగా బాధ కలిగించొచ్చు, కానీ టోకెన్ కొనడం చివరికి నా ఎంపికే.
బాధ్యత నాదే.
నా పొరపాటు కేవలం ఒక టోకెన్ విషయంలో తప్పుగా అంచనా వేయడం మాత్రమే కాదు. ప్రతి పెట్టుబడిదారుడూ కొన్నిసార్లు తప్పుతాడు. నా లోతైన పొరపాటు, మరొకరి పెట్టుబడి నిర్ణయాన్ని నా స్వంత పరిశోధన ప్రక్రియతో గందరగోళం చేయడం. సంస్థాగత భాగస్వామ్యాన్ని ఆస్తిని అర్థం చేసుకునే దానికి ప్రత్యామ్నాయంగా నేను చూసాను. అది కాదు.
పులిని చూసి పిల్లి తనను తానే కాల్చుకుంది.
ప్రఖ్యాత వంచర్ పెట్టుబడిదారులను నేను చూశాను, వారి కనిపించిన మార్గాన్ని అనుసరిస్తే నా పెట్టుబడి బలంగా మారుతుందని అనుకున్నాను. కానీ వారి entry terms, portfolio diversification, information access, risk controls, లేదా నష్టాన్ని భరించే సామర్థ్యం నాకు లేవు.
స్వంత నమ్మకాన్ని నిర్మించుకోకుండా, నమ్మకం కనిపించే రూపాన్ని మాత్రమే నేను కాపీ చేశాను.
ఇకపై నేను భిన్నంగా చేయబోయేది
ముందుకు వెళ్తూ, నాకు మరింత సరళమైన investment discipline కావాలి:
- ఒక ప్రసిద్ధ fund ప్రాజెక్ట్కు మద్దతు ఇచ్చిందని మాత్రమే నేను టోకెన్ కొనను.
- ప్రోటోకాల్, కంపెనీ, మరియు టోకెన్ను నేను వేరు చేస్తాను; వాటికి చాలా భిన్నమైన economics ఉండొచ్చు.
- పెట్టుబడి పెట్టే ముందు token supply schedules, governance rights, treasury disclosures, మరియు demand యొక్క నిజమైన మూలాలను చదువుతాను.
- వెంచర్ ఫండింగ్ను ఒక research inputగా చూస్తాను, recommendationగా కాదు.
- విభిన్న పెట్టుబడులు పెట్టి, speculative positions పరిమాణాన్ని అలా నియంత్రిస్తాను; ఒక్క wind down కూడా తీవ్రమైన నష్టాన్ని కలిగించకుండా.
- కొనుగోలు చేసే ముందు నా thesis, risks, మరియు exit conditionsను రాసిపెడతాను.
- నాలోని fear of missing out పట్ల మరింత సందేహంతో ఉంటాను.
క్రిప్టో ఉత్సాహాన్ని, narrativesను, వేగవంతమైన నిర్ణయాలను reward చేస్తుంది. కానీ మూలధనాన్ని కాపాడుకోవాలంటే దీనికి విరుద్ధమైనది అవసరం: ఓర్పు, అనుమానం, స్థానం పరిమాణ నియంత్రణ, మరియు గౌరవనీయమైన పెట్టుబడిదారులూ విజయవంతం కాని ప్రాజెక్టులను మద్దతు ఇవ్వగలరన్న అంగీకారం.
పాఠం ఏమిటంటే, ప్రతి ప్రమాదాన్నీ తప్పించుకోవడం కాదు. పులిని చూసి అదేలా కనిపించేందుకు తనను తానే కాల్చుకునే పిల్లిలా మారకూడదన్నదే పాఠం.
సంబంధిత కవరేజ్
- Goldfinch యొక్క venture backing మరియు exchange-listing timeline పై మా మూలాధారిత సమీక్ష, ఇది ఈ వ్యాసంలో సూచించిన Coinbase Ventures మరియు a16z fundingను నమోదు చేస్తుంది.
- Goldfinch governance proposal GIP-87, ఇది core operationsను maintenance mode మరియు wind-downకు మార్చింది
- ప్రోటోకాల్ hypeను token-level risk నుండి వేరు చేయడానికి మా విస్తృత framework
ఈ వ్యాసం GoldfinchClaimsకు సమర్పించబడిన మొదటి-పురుష కథనం. ఇది ఒకే పెట్టుబడిదారుడి అనుభవం, ఆలోచన, అభిప్రాయాన్ని ప్రతిబింబిస్తుంది; ఇందులో పేర్కొన్న నిర్దిష్ట తేదీలు, పరిమాణాలు, నష్టాలు, లేదా ఇతర వాస్తవాలను GoldfinchClaims స్వతంత్రంగా ధృవీకరించలేదు. Coinbase Ventures, a16z, లేదా Goldfinch గురించి ఇక్కడ ఉన్న వ్యాఖ్యలు ఈ రచయిత అభిప్రాయాలు మాత్రమే; ఇవి investment, legal, tax, లేదా professional advice కావు.
మూలాలు మరియు నిరాకరణ
ఈ వ్యాసం స్వతంత్ర వ్యాఖ్యానం మాత్రమే; ఇది పెట్టుబడి, చట్ట, పన్ను, లేదా ఇతర వృత్తిపరమైన సలహా కాదు.