DeFi క్రెడిట్ & RWA విశ్లేషణ
DeFi క్రెడిట్ అన్వైండ్ యొక్క అనాటమీ: Warbler Labs, Goldfinch, మరియు GIP-87 దిశగా మార్గం
ఒక సాహసోపేతమైన రియల్-వరల్డ్-అసెట్ లెండింగ్ ప్రోటోకాల్ ఎలా నష్టాలను కూడగట్టుకుంది, క్యాపిటల్ స్టాక్లో ఎవరు ఎక్కడ ఉన్నారు, మరియు గవర్నెన్స్ విండౌన్ డిపాజిటర్లకు ఏమి సూచిస్తుందో పూల్-బై-పూల్ పునర్నిర్మాణం.
ఈ పేజీ అసలు ఇంగ్లీష్ వ్యాసానికి యంత్రానువాదం; దీనిని మానవ సంపాదకుడు సమీక్షించలేదు, కాబట్టి అధికారిక పాఠ్యానికి దయచేసి ఇంగ్లీష్ మూలాన్ని చూడండి.
ఈ వ్యాసం పబ్లిక్గా అందుబాటులో ఉన్న గవర్నెన్స్ పోస్ట్లు, ఫోరం చర్చలు, మరియు ప్రెస్ రిపోర్టింగ్ నుండి పునర్నిర్మించబడిన స్వతంత్ర వ్యాఖ్యాత్మక విశ్లేషణ. ఇది చట్టపరమైన సలహా కాదు; నిర్ధారిత తప్పుదోవను ఆరోపించదు; మరియు పేరు చెప్పబడిన ఏ సంస్థపై కూడా బాధ్యతకు సంబంధించిన ఆరోపణను స్థాపించదు. ఇక్కడ ఇచ్చిన అంచనా గణాంకాలు పబ్లిక్ రిపోర్టింగ్ మరియు గవర్నెన్స్ మెటీరియల్స్ నుండి తీసుకున్నవి; పాఠకులు ప్రాథమిక మూలాలను పరిశీలించాలి.
2022 జనవరిలో, Goldfinch క్రెడిట్ ప్రోటోకాల్ యొక్క గవర్నెన్స్ టోకెన్ అయిన GFI, తన ఆల్-టైమ్ హైను చేరుకుంది. నాలుగు సంవత్సరాల తరువాత, పబ్లిక్ ధర నివేదికల ప్రకారం ఆ శిఖరస్థాయి నుంచి టోకెన్ సుమారు 99.8% తగ్గింది. 2026 June 12 నాటి GIP-87 అనే గవర్నెన్స్ ప్రతిపాదన Goldfinch Prime ను మెయింటెనెన్స్ మోడ్కు విండౌన్ చేయాలని కోరింది; తుది on-chain ఓటు మరియు గవర్నెన్స్ రికార్డును పరిశీలించి మాత్రమే ఫలితాన్ని నిర్ధిష్టంగా పరిగణించాలి.
ఈ పతనం ఒకే సంఘటన వల్ల కాదు. అది అనేక borrower-స్థాయి క్రెడిట్ వైఫల్యాల సముచిత బరువు; ఇవి గవర్నెన్స్ మరియు ఇన్సెంటివ్ నిర్మాణంపై పొరలుగా చేరాయి, ఇది విసుగుచెందిన డిపాజిటర్ల మాటల్లో బాధ్యత ఎక్కడ ఉందో కనుగొనడం కష్టతరం చేసింది. అసలేం జరిగిందో అర్థం చేసుకోవాలంటే క్యాపిటల్ చైన్ను ఖచ్చితంగా మ్యాప్ చేయాలి — డబ్బు ఎవరికి వెళ్లింది, రుణాలను ఎవరు అండర్రైట్ చేశారు, మరియు ఏ పూల్లపై నష్టాలు మిగిలాయి అనే దానిని.
క్యాపిటల్ చైన్: LP డిపాజిట్ల నుండి borrower పూల్ల వరకు
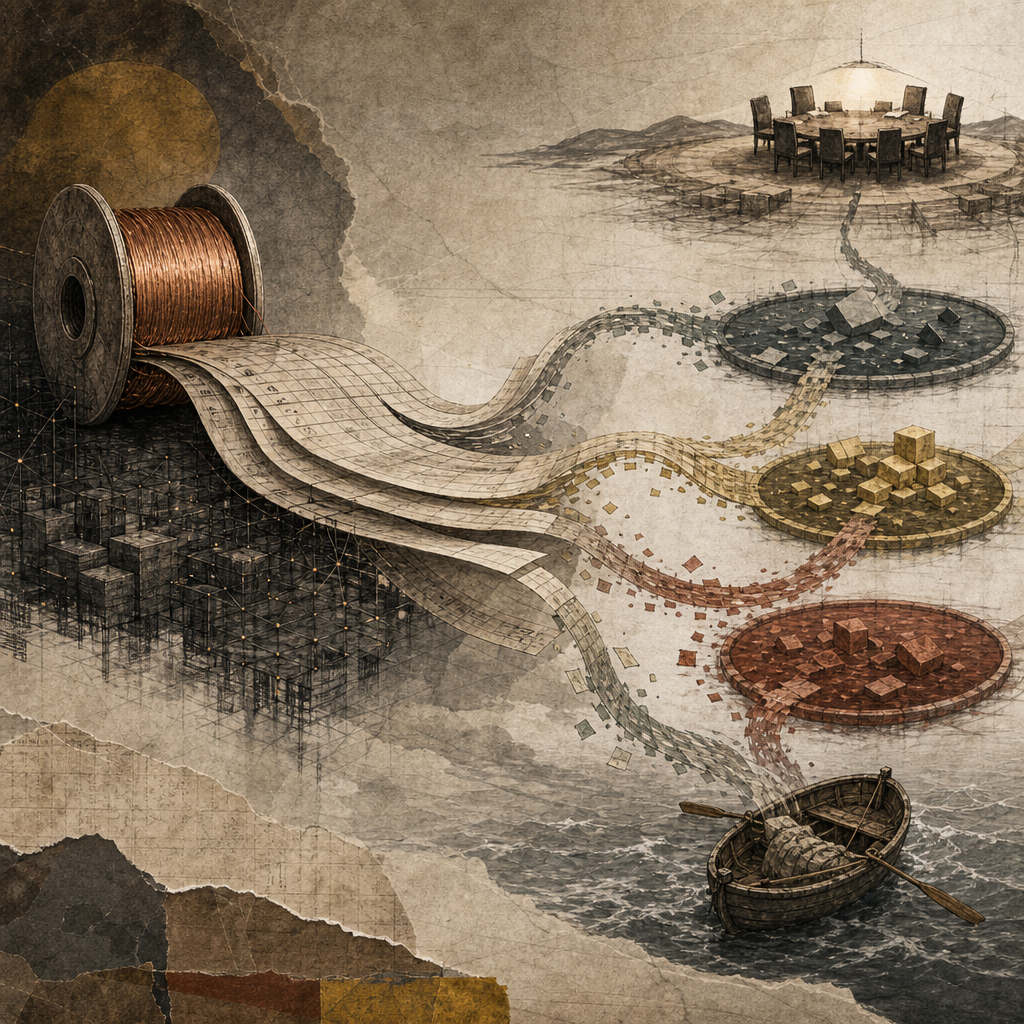
Goldfinch చెప్పిన మోడల్ కాగితంపై సరళంగానే ఉండేది. Liquidity providers స్టేబుల్కాయిన్లు (ప్రధానంగా USDC) ను Goldfinch Senior Pool లోకి లేదా వ్యక్తిగత Junior Borrower Pools లోకి డిపాజిట్ చేసేవారు, ప్రతిఫలంగా yield పొందుతూ. ఆ డిపాజిట్లు తరువాత పరిశీలించిన మూడవ పక్ష borrowerలకు — ముఖ్యంగా emerging-market fintech రుణదాతలకు — కేటాయించబడేవి; వారు ఆ మూలధనాన్ని ఆఫ్రికా, Southeast Asia, మరియు Latin America లోని చిన్న వ్యాపారాలు, రైతులు, మరియు వినియోగదారులకు మరలా రుణంగా ఇచ్చేవారు.
ప్రోటోకాల్ వెనుక ఉన్న ఆపరేటింగ్ సంస్థ Warbler Labs — Mike Sall మరియు Blake West స్థాపించిన కంపెనీ; ఇద్దరూ మాజీ Coinbase ఉద్యోగులు. Warbler Labs ప్రోటోకాల్ ఇంటర్ఫేస్ను నిర్మించి నిర్వహించింది, borrower due diligence చేసింది, మరియు రోజువారీ ఆపరేషనల్ తీర్పును వినియోగించింది — ఇందులో డిఫాల్ట్లకు ప్రతిస్పందించడం, రీస్ట్రక్చరింగ్లపై చర్చించడం, మరియు గవర్నెన్స్ ప్రతిపాదనలు చేయడం కూడా ఉన్నాయి. Goldfinch ప్రోటోకాల్ స్వయంగా నామమాత్రంగా GFI టోకెన్ హోల్డర్ల ద్వారా on-chain ఓటుల ద్వారా పాలించబడింది, కానీ పబ్లిక్ గవర్నెన్స్ రికార్డుల ప్రకారం గవర్నెన్స్ పాల్గొనడం రేట్లు మరియు టోకెన్ కేంద్రీకరణ కారణంగా Warbler Labs ఫలితాలపై గణనీయమైన ప్రభావం చూపింది.
సరళీకృత క్యాపిటల్ చైన్ ఇలా కనిపించింది:
- Retail మరియు institutional LPs → Senior Pool లేదా Junior Tranche లో USDC డిపాజిట్ చేస్తారు
- Goldfinch Protocol (smart contracts) → మూలధనాన్ని పట్టుకుని దారిమళ్లిస్తుంది
- Warbler Labs → borrower పూల్లను అండర్రైట్ చేసి పర్యవేక్షిస్తుంది
- Borrower (ఉదా., Tugende, Lend East, Stratos) → మూలధనాన్ని తీసుకుని మరలా రుణంగా ఇస్తుంది
- End borrowers (SMEs, farmers, consumers) → microloans పొందుతారు
ప్రతి borrower పూల్ ఒక Junior Tranche ("Backers" — first-loss risk తీసుకునేందుకు సిద్ధంగా ఉన్న sophisticated పాల్గొనేవారు — మద్దతుతో) మరియు ఒక Senior Tranche (సాధారణ Senior Pool ద్వారా నిధులు సమకూర్చబడింది)తో నిర్మించబడింది. Junior Tranche క్రెడిట్ బఫర్గా ఉండాల్సింది. ఆచరణలో, కొన్ని పూల్లలో నష్టాలు junior capital ను మించి పోయినప్పుడు, senior డిపాజిటర్లు — స్థిరమైన yield కోసం DeFi లోకి వచ్చిన సాధారణ పాల్గొనేవారు అనేకమంది — మిగిలిన భాగాన్ని భరించారు.
ఈ నిర్మాణం ఒక ప్రాథమిక ఉద్రిక్తతను తీసుకొచ్చింది: borrower నాణ్యతను పరిశీలించడానికి అత్యంత ప్రేరణ కలిగిన సంస్థలు (junior backers) ఎక్కువ మూలధనాన్ని అందించిన సంస్థలతో (senior pool depositors) ఎల్లప్పుడూ ఒకటే కావు. ఇంకా Warbler Labs, ప్రభావవంతమైన underwriter గా, ఈ రెండు గుంపుల మధ్య సమాచార అసమానతల కేంద్రంలో నిలిచింది.
Borrower పూల్లు, నష్టం వారీగా
క్రింది పట్టిక పబ్లిక్ గవర్నెన్స్ పోస్ట్లు, ఫోరం చర్చలు, మరియు ప్రెస్ కవరేజ్లో నివేదించబడిన ప్రధాన borrower పూల్లను సారాంశంగా చూపుతుంది. గణాంకాలను అంచనావిగా పరిగణించాలి మరియు ఆడిటెడ్ ఫైనాన్షియల్ స్టేట్మెంట్లకన్నా పబ్లిక్ రిపోర్టింగ్కు ఆధారితంగా చూడాలి.
| Borrower | Region / Sector | Pool Size (approx.) | Status | Key Issue |
|---|---|---|---|---|
| Tugende | East Africa / Asset finance (motorcycles) | ~$5M | డిఫాల్ట్ | Capital allegedly diverted to insolvent parent entity |
| Stratos | Global / DeFi-adjacent credit strategy | ~$4M | డిఫాల్ట్ | REZI మరియు POKT tokensలో వెల్లడించని sub-investments |
| Lend East | South / Southeast Asia / SME lending | ~$10M | డిఫాల్ట్ (~58% loss) | Alleged misuse of funds; severe write-down |
| AlmaVest | Global / Trade finance | ~$5M | Partial recovery ongoing | Performance below expectations; restructuring underway |
| Cauris | West Africa / Consumer / SME lending | ~$10M | Active / performing | Generally cited as one of the better-performing pools |
| Addem Capital | Latin America / SME credit | ~$5M | Active / performing | Limited public reporting; monitoring ongoing |
| QuickCheck | Nigeria / Digital consumer credit | ~$2M | Uncertain | Macro headwinds in Nigeria; limited public updates |
| PayJoy | Mexico / Device-secured consumer credit | ~$10M+ | Active / performing | Device-collateral model cited as a differentiator |
మూలం: పబ్లిక్ గవర్నెన్స్ పోస్ట్లు, ప్రెస్ రిపోర్టింగ్, మరియు Goldfinch ఫోరం చర్చలు. పూల్ పరిమాణాలు మరియు నష్టం అంచనాలు సుమారుగా ఉన్నాయి. "Active / performing" అనేది పూర్తి రికవరీకి హామీ ఇవ్వదు.
మూడు ప్రధాన డిఫాల్ట్లు
Tugende, Stratos, మరియు Lend East అనే మూడు పూల్లు నష్టం కేటాయింపుపై డిపాజిటర్ల ఆందోళనల్లో ముఖ్యంగా కనిపిస్తాయి. ప్రతి ఒక్కటి గవర్నెన్స్ మెటీరియల్స్ మరియు కమ్యూనిటీ రిపోర్టింగ్లో చర్చించబడిన వేర్వేరు వైఫల్య రకాన్ని చూపుతుంది.
Tugende: parent-entity సమస్య
Tugende అనేది ఉగాండా-ఆధారిత asset-finance కంపెనీ; ఇది motorcycle taxiలకు hire-purchase financing ఇచ్చింది. పబ్లిక్ రిపోర్టింగ్ మరియు గవర్నెన్స్ పోస్ట్ల ప్రకారం, ఆ పూల్ Goldfinch ప్రోటోకాల్ నుండి సుమారు $5M అందుకుంది. డిపాజిటర్లు మరియు గవర్నెన్స్ పాల్గొనేవారు లేవనెత్తిన ఆందోళన ఏమిటంటే, నిధులు allegedly ఆర్థిక ఒత్తిడిలో ఉన్న parent entityకి పైకి మళ్లించబడ్డాయి — దీని వలన ఆ పూల్ asset-backed lending కంటే upstream liquidity కోసం ఒక సాధనంలా మారిందని వారు భావించారు. ఇది కాంట్రాక్ట్ ఉల్లంఘనగా పరిగణించాలా లేదా అనేది నిర్దిష్ట loan agreement నిబంధనలపై ఆధారపడి ఉంటుంది, అవి పబ్లిక్ డొమైన్లో పూర్తిగా లేవు.
Stratos: వెల్లడించని sub-investment సమస్య
Stratos తనను గ్లోబల్ మాండేట్ ఉన్న credit strategyగా పరిచయం చేసుకుంది. గవర్నెన్స్ పోస్ట్లు మరియు కమ్యూనిటీ రిపోర్టింగ్ ప్రకారం, Stratos పూల్ తన మూలధనంలోని కొంత భాగాన్ని REZI (Rezidio, ఒక real-estate token) మరియు POKT (Pocket Network, ఒక DeFi infrastructure token)లోని స్థానాల్లో ఉంచింది — ఇవి తరువాత గణనీయంగా విలువ కోల్పోయిన crypto-native assets. పబ్లిక్ కమ్యూనిటీ చర్చల ప్రకారం, ఈ sub-investments డిపాజిట్ సమయంలో Goldfinch LPలకు స్పష్టంగా వెల్లడించబడలేదు. వివరించిన strategyకి మరియు నిజంగా కేటాయించిన మూలధనానికి మధ్య ఉన్న వ్యత్యాసమే పరిశీలకులు ప్రాధాన్యంగా చూపిన వాస్తవ నమూనా.
Lend East: అతిపెద్ద శాతం నష్టం
Lend East South మరియు Southeast Asia పై దృష్టి సారించిన lending platformగా పనిచేసింది. పబ్లిక్ గవర్నెన్స్ పోస్ట్లు పూల్పై సుమారు 58% నష్టాన్ని వివరిస్తాయి — ప్రధాన Goldfinch పూల్లలో అత్యంత తీవ్ర write-down శాతం. గవర్నెన్స్ చర్చలు fund misuse ఆరోపణలను కూడా లేవనెత్తాయి, అయితే ఆ వివరాలు ఇంకా వివాదాస్పదంగానే ఉన్నాయి మరియు ఈ రచన సమయానికి పబ్లిక్ చట్టపరమైన చర్యల ద్వారా పరిష్కరించబడలేదు. సుమారు $10M పూల్ మరియు ~58% impairmentతో, కొన్ని అంచనాల ప్రకారం Lend East మూడు డిఫాల్ట్ పూల్లలో అత్యంత పెద్ద absolute loss ను సూచిస్తుంది.
పనిచేస్తున్న పూల్లు
అన్ని Goldfinch పూల్లు తక్కువ పనితీరు చూపలేదు. Cauris (West African consumer మరియు SME lending) మరియు PayJoy (Mexico, device-secured consumer credit) గవర్నెన్స్ మెటీరియల్స్లో సాధారణంగా అంచనాలకు దగ్గరగా పనిచేశాయని పేర్కొనబడతాయి. PayJoy యొక్క device-collateral model — ఇందులో ఫోన్లు రిమోట్ లాకింగ్ ద్వారా ప్రాక్టికల్ collateralగా పనిచేస్తాయి — పూర్తిగా unsecured పూల్లలో లేని నిర్మాణాత్మక loss mitigation లక్షణాన్ని ఇచ్చింది. ఈ వ్యత్యాసాలు ముఖ్యమైనవి: సమస్యలు సమానంగా కాక, ప్రత్యేక underwriting నిర్ణయాలు మరియు borrower-monitoring వైఫల్యాలలో కేంద్రీకృతమయ్యాయని అవి సూచిస్తున్నాయి.
Heron Finance: SEC-registered sibling
Entity clarification: ఈ సందర్భంలో "Heron Finance" అనే పదం Warbler Labsకు సంబంధించిన investment advisory వ్యాపారాన్ని — ప్రత్యేకంగా Warbler Advisory, Inc. — సూచిస్తుంది; Heron Power, Heron Data, లేదా "Heron" పేరును ఉపయోగించే ఇతర వ్యాపారాలకు దీనికి సంబంధం లేదు.
Goldfinch ప్రోటోకాల్తో పాటు, Warbler Labs Heron Finance బ్రాండ్ కింద రెండవ ఉత్పత్తి లైన్ను నిర్మించింది. పబ్లిక్ కంపెనీ మెటీరియల్స్ ప్రకారం, Heron Finance Warbler Advisory, Inc. ద్వారా పనిచేస్తుంది; ఇది SEC వద్ద నమోదు చేయబడిన investment adviser. ఈ నిర్మాణం accredited మరియు institutional పెట్టుబడిదారులకు private creditకు మరింత సాంప్రదాయ, నియంత్రిత-సంస్థ interface అందించడానికి రూపుదిద్దుకుంది — ప్రధానంగా Goldfinch యొక్క railsను underlying infrastructureగా ఉపయోగిస్తూ, పెట్టుబడిదారుల అనుభవాన్ని RIA complianceలో చుట్టడం ద్వారా.
ఒక SEC-registered adviser ఒక ostensibly decentralized protocol పక్కన ఉండటం నిర్మాణాత్మక ప్రశ్నలను లేవనెత్తుతుంది. RIAకు తన క్లయింట్ల పట్ల ప్రత్యేక fiduciary బాధ్యతలు ఉంటాయి, అందులో loyalty మరియు care బాధ్యతలు కూడా ఉన్నాయి. ఆ బాధ్యతలు on-chain governance modelతో — అలాగే Tugende, Stratos, మరియు Lend East సందర్భాల్లో నమోదు చేసిన సమాచార అసమానతలతో — ఎలా పరస్పర చర్య చేస్తాయి అన్నది, ఏదైనా litigationకి స్వతంత్రంగా, Heron Finance ఉత్పత్తుల పెట్టుబడిదారులు సమంజసంగా అడగగల ప్రశ్న.
పబ్లిక్ మెటీరియల్స్ ఏ Heron Finance ఉత్పత్తులకు, ఏవైనా ఉంటే, డిఫాల్ట్ అయిన పూల్లకు exposure ఉందో స్పష్టంగా వేరు చేయవు. ఆ factual gap — ఎవరి వద్ద ఏమి ఉంది, ఏ legal vehicle ద్వారా ఉంది — ఏదైనా formal claims processలో అత్యంత ప్రాధాన్యమయ్యే వివరాల రకమే. Heron Finance exposure ఉన్న పాఠకులు తమ నిర్దిష్ట subscription agreements మరియు advisory డాక్యుమెంటేషన్ను పరిశీలించాలి.
విండౌన్: GIP-87 మరియు Goldfinch Prime ముగింపు
2026 June 12 న, Goldfinch గవర్నెన్స్ సమాజం GIP-87ను పరిశీలించింది; ఇది Goldfinch Prime ను అధికారికంగా విండౌన్ చేసి ప్రోటోకాల్ను maintenance-only మోడ్లోకి మార్చే ప్రతిపాదన. తుది ఓటు ఫలితాన్ని నిర్ణాయకంగా పరిగణించే ముందు సంబంధిత on-chain రికార్డుతో ధృవీకరించాలి.
ఈ ప్రతిపాదన టోకెన్ హోల్డర్ల ముందున్న ప్రాయోగిక సమస్యను ప్రతిబింబిస్తుంది: legacy credit book, నిలిపివేయబడిన కొత్త డిపాజిట్లు, మరియు కాలపరిమితి అనిశ్చితంగా ఉన్న recovery process. పబ్లిక్ ధర నివేదికలు GFI ను 2022 January ఆల్-టైమ్ హై నుండి సుమారు 99.8% తక్కువగా చూపించాయి, కానీ మార్కెట్ పనితీరు మాత్రమే ఏ గవర్నెన్స్ నిర్ణయానికి గుణదోషాలను స్థాపించదు.
| అంశం | విలువ | గమనిక |
|---|---|---|
| GIP-87 ఓటు ఫలితం | తుది రికార్డును చూడండి | GIP-87 తేదీ 2026 June 12 |
| Outstanding loan book | ~$56M | ఓటు సమయంలో గవర్నెన్స్ పోస్ట్ల ప్రకారం |
| Recovery horizon | 2+ years | గవర్నెన్స్ మెటీరియల్స్లో పేర్కొన్న అంచనా |
ఓటు సమయానికి గవర్నెన్స్ పోస్ట్ల ప్రకారం, outstanding loan book సుమారుగా $56M వద్ద ఉంది — తిరిగి చెల్లింపుకు మిగిలి ఉన్న performing మరియు non-performing loans మొత్తం. underlying borrowers యొక్క repayment trajectories, restructuring outcomes, మరియు డిఫాల్ట్ అయిన పూల్ల నుంచి వచ్చే ఏవైనా legal recoveries మీద ఆధారపడి పూర్తి recoveryకి "two or more years" పట్టవచ్చని గవర్నెన్స్ మెటీరియల్స్ పేర్కొన్నాయి.
ఆచరణలో maintenance mode అంటే: smart contracts పనిచేస్తూనే ఉంటాయి, existing borrowers repay చేయగలుగుతారు, మరియు LPలు మూలధనం తిరిగి వచ్చేకొద్దీ withdraw చేసుకోగలుగుతారు. కొత్త loan originations జరగవు. Warbler Labs మిగిలిన portfolio నిర్వహణకు ఆపరేషనల్ బాధ్యతను కొనసాగిస్తుంది — recoveries కోసం ప్రయత్నించడం, borrowersతో చర్చించడం, మరియు proceeds పంపిణీ చేయడం. Senior Pool లో మిగిలి ఉన్న డిపాజిటర్లు వాస్తవానికి workout process ముగిసే వరకు వేచి ఉన్న unsecured creditors లాగా ఉంటారు.
GFI టోకెన్ స్వయంగా, ఈ maintenance-mode స్థితిలో, స్పష్టమైన ఆర్థిక పనితీరును అందించడం లేదు. ప్రోటోకాల్ ఇకపై loans ను origin చేయకపోవడంతో, టోకెన్ యొక్క governance utility సున్నాకు దగ్గరవుతుంది. ప్రోటోకాల్ వృద్ధి అవకాశాలను ప్రతిబింబిస్తుందని భావించి GFI కొనుగోలు చేసిన అనేక retail పాల్గొనేవారికి, ఈ విండౌన్ 2022 mid నుండి కూడుకువచ్చిన నష్టాలను స్పష్టంగా చూపిస్తుంది.
లిటిగేషన్ మరియు క్లెయిమ్లు ఎక్కడ దృష్టి సారించవచ్చు
Important caveat: ఈ విభాగం పబ్లిక్గా అందుబాటులో ఉన్న మూలాల నుండి సమాచార ఉద్దేశ్యాల కోసం వాస్తవ నమూనాలను పునర్నిర్మిస్తుంది. ఇది చట్టపరమైన సలహా కాదు మరియు ఏ పక్షమైనా చట్టపరంగా బాధ్యత వహిస్తుందని నిర్ధారించదు. వాస్తవ బాధ్యత, ఏదైనా ఉంటే, నిర్దిష్ట ఒప్పంద నిబంధనలు, underwriting డాక్యుమెంటేషన్, గవర్నెన్స్ రికార్డులు, వర్తించే చట్టం, మరియు కోర్టు లేదా arbitrator ద్వారా జరిగే adjudicationపై ఆధారపడి ఉంటుంది.
డిపాజిటర్లు లేదా పెట్టుబడిదారులు formal claims ముందుకు తీసుకెళ్తే, పబ్లిక్ రిపోర్టింగ్ మరియు గవర్నెన్స్ చర్చల నుండి తీసుకున్న కింది వాస్తవ నమూనాలు ఎక్కువ scrutinyకి గురయ్యే అవకాశం ఉంది:
Tugende: మూలధన మళ్లింపు మరియు వెల్లడింపు
ప్రధాన వాస్తవ ప్రశ్న ఏమిటంటే, పూల్ ఏర్పాటైన సమయంలో డిపాజిటర్లు మరియు junior backers కు చేసిన ప్రతినిధిత్వాలకు అనుగుణంగా మూలధనం ఉపయోగించబడిందా లేదా అనేది. రుణ ఆదాయాలు stated borrower కాకుండా ఇతర సంస్థకు బదిలీ చేయబడితే, లేదా loan agreementలో పేర్కొనని ఉద్దేశ్యాలకు ఉపయోగించబడితే, కాంట్రాక్టు ప్రాముఖ్యత నిజమైన ఒప్పందాలు, disclosures, మరియు governing lawపై ఆధారపడి ఉంటుంది. సంబంధిత పత్రాలు అసలు loan agreement, ఏవైనా amendments, మరియు పబ్లిక్ రిపోర్టింగ్లో పేర్కొన్న కాలానికి సంబంధించిన కమ్యూనికేషన్లు.
Stratos: వెల్లడించని ప్రమాదం మరియు investment mandate
Stratos పరిస్థితి disclosure చుట్టూ ప్రశ్నలను లేవనెత్తుతుంది. పూల్ యొక్క investment mandate — marketing materials, pool documentation, లేదా on-chain metadataలో వివరించినట్లు — REZI మరియు POKT వంటి volatility ఉన్న crypto-native tokens కు exposureను పరిగణనలోకి తీసుకోకపోతే, ఆ sub-investments పూల్ యొక్క authorized scopeను మించినవిగా ఉండవచ్చు. Fact-finders strategy గురించి ఏ ప్రతినిధిత్వాలు చేయబడ్డాయి, Warbler Labs కు ఏమి తెలుసు, ఎప్పుడు తెలుసు, మరియు ఆ ప్రతినిధిత్వాలపై ఆధారపడ్డ junior backers కు borrower వాస్తవంగా చేస్తున్న దానికంటే గణనీయంగా భిన్నమైన సమాచారం ఉందా అనే దానిని పరిశీలిస్తారు.
Lend East: misuse ఆరోపణలు మరియు fiduciary ప్రశ్నలు
సుమారుగా $10M పూల్పై ~58% నష్టం ఏ private-credit portfolioలోనైనా గణనీయమైనది. ఆరోపణ మరియు ఏ నష్టం జరిగినదీ loan documents, underwriting record, monitoring reports, మరియు deterioration కాలంలో జరిగిన communicationsతో పోల్చి అంచనా వేయాలి. Warbler Advisory, Inc. ద్వారా ఇచ్చిన సలహాకు సంబంధించిన ఏ ప్రశ్న అయినా సంబంధిత client agreement మరియు వాస్తవ exposureపై ఆధారపడి ఉంటుంది; ఈ వ్యాసం రెండింటిపై కూడా తుది నిర్ణయం తీసుకోదు.
నిర్మాణాత్మక మరియు గవర్నెన్స్ ప్రశ్నలు
వ్యక్తిగత పూల్ డిఫాల్ట్లకు మించి, విస్తృత claims framework గవర్నెన్స్ నిర్మాణమే — నామమాత్రంగా decentralized DAO అయినప్పటికీ ఒకే కంపెనీ ప్రభావవంతమైన ఆపరేషనల్ నియంత్రణ వినియోగించిన నిర్మాణం — డిపాజిటర్ ప్రయోజనాలను తగినంతగా రక్షించిందా అనే దానిని పరిశీలించవచ్చు. సంబంధిత ప్రశ్నలు: Senior Pool ను ప్రమాదాల సరైన వివరణలతో మార్కెట్ చేశారా? borrower ఎంపికలో Warbler Labs కు బహిర్గతం చేయని conflicts of interest ఉన్నాయా? గవర్నెన్స్ ప్రతిపాదనలు LP ప్రయోజనాలను రక్షించడానికి రూపుదిద్దుకున్నాయా లేదా Warbler Labs తన స్వంత exposureని నిర్వహించడానికి చేశారా? ఇవి వివాదాస్పద వాస్తవ మరియు చట్టపరమైన ప్రశ్నలు మాత్రమే, స్థాపిత నిర్ణయాలు కావు.
DeFiలో RWA మరియు private credit కోసం పాఠాలు
Goldfinch అనుభవం ఇప్పటివరకు DeFi-native private credit లో అత్యధికంగా డాక్యుమెంటెడ్ case study. చట్టపరమైన ప్రశ్నలను ముందే నిర్ణయించకుండా, పబ్లిక్ రికార్డు నుంచి కొన్ని నిర్మాణాత్మక పాఠాలు స్పష్టంగా కనిపిస్తాయి.
1. తక్కువ collateral ఉన్న lendingకు institutional-grade monitoring అవసరం
Goldfinch మోడల్ ఆకర్షణ — DeFi liquidityని emerging-market SME loansలో ప్రవేశపెట్టడం — నిజమైనదే. లోపం అమలులో ఉంది: పెద్ద స్థాయిలో undercollateralized lendingకు నిరంతర borrower monitoring, covenant enforcement, మరియు early-warning systems అవసరం; ఇవి Goldfinch సహా చాలా DeFi ప్రోటోకాళ్లు నిరంతరంగా అమలు చేయలేదు. సాంప్రదాయ private creditలో direct lenderకు enforceable covenants, field visits, మరియు audit rights ఉంటాయి. ఈ రక్షణలను on-chain వాతావరణానికి మార్చడం అంటే smart contracts కంటే ఎక్కువ; అది నిరంతరంగా వర్తించే operational infrastructure మరియు మానవ తీర్పును అవసరం చేస్తుంది, కేవలం origination వద్ద మాత్రమే కాదు.
2. Underwriter incentive alignment governance theatre కంటే ముఖ్యమైనది
Warbler Labs ఒకేసారి underwriter, protocol developer, governance participant, మరియు — Heron Finance ద్వారా — ఫీజులు వసూలు చేసే regulated adviser. ఆ పాత్రల కేంద్రీకరణ formal governance voting పరిష్కరించలేని incentive ఉద్రిక్తతలను సృష్టిస్తుంది. Origination volume ఆదాయాన్ని నడిపిస్తే, రుణ పరిమాణంపై underwriter ఆసక్తి LPల రుణ నాణ్యత ఆసక్తి నుండి భిన్నంగా ఉండవచ్చు. భవిష్యత్ RWA ప్రోటోకాళ్లకు స్పష్టమైన conflict-of-interest నియమాలు మరియు స్వతంత్ర credit review అవసరం; కేవలం token-weighted governance కాదు.
3. Governance tokens equity కాదు, కానీ అవి తటస్థమైనవి కూడా కావు
GFI హోల్డర్లు నామమాత్రంగా ప్రోటోకాల్ను పాలించారు, కానీ ఆచరణలో ఎక్కువ గవర్నెన్స్ నిర్ణయాలు Warbler Labs ద్వారా ప్రతిపాదించబడి అమలు చేయబడ్డాయి; token holders policyని సృష్టించటం కంటే దానిని ratify చేశారు. నష్టాలు పెరుగుతున్నప్పుడు GFI హోల్డర్లకు ఆస్తులపై స్పష్టమైన చట్టపరమైన హక్కు లేదు, అలాగే managementను భర్తీ చేయడానికి లేదా recovery processను మళ్లించడానికి సమర్థవంతమైన యంత్రాంగం లేదు. క్రెడిట్ సందర్భాల్లో protocol governance tokens సమస్యకు ఇదే మూలం: అవి నియంత్రణ ఉన్నట్టు కనిపిస్తాయి, కానీ దాని సారాన్ని ఇవ్వవు. భవిష్యత్ నిర్మాణాలు governance rightsను economic rights నుండి మరింత జాగ్రత్తగా వేరు చేయాలి, లేదా token holdingsకు స్వతంత్రంగా ఉండే LP-class protections ఇవ్వాలి.
4. రెండు సంవత్సరాల recovery horizon illiquidity risk కు గుర్తు
DeFi యొక్క instant liquidity సంస్కృతి private credit యొక్క సహజ వ్యవధితో మౌలికంగా ఢీకొంటుంది. ఒక borrower రెండు సంవత్సరాల loanపై default అయితే, recovery చట్టపరమైన ప్రక్రియలు, collateral realization, మరియు negotiated workouts ద్వారా సమయం తీసుకోవచ్చు. Underlying loansకు దీర్ఘకాల workout అవసరమైనప్పుడు, Goldfinch Senior Pool నుండి demandపై బయటకు రావాలని భావించిన డిపాజిటర్లు illiquidity mismatchను ఎదుర్కోవచ్చు. ఆ ప్రమాదం తగినంతగా వెల్లడించబడిందా లేదా ధరలో ప్రతిబింబించబడిందా అనేది డాక్యుమెంట్-నిర్దిష్ట ప్రశ్న. భవిష్యత్ RWA ప్రోటోకాళ్లు withdrawal designను underlying assets యొక్క కాలవ్యవధితో సరిపోల్చాలి.
5. Institutional పాల్గొనడం కోసం institutional infrastructure అవసరం
Heron Finance యొక్క RIA నిర్మాణం institutional capitalకు నియంత్రిత wrappers అవసరమని గుర్తించడమే. కానీ నమోదు aloneతోనే అనేక దేశాలు, అనేక borrowerల private credit portfolioను నిర్వహించడానికి అవసరమైన operational infrastructure ఏర్పడదు. తదుపరి తరం RWA ప్రోటోకాళ్లకు పాఠం ఏమిటంటే, institutional participation మొత్తం వ్యవస్థలో institutional infrastructureను కోరుకుంటుంది — కేవలం పెట్టుబడిదారుల ముఖభాగంలో కాదు, borrower-monitoring, covenant-enforcement, మరియు workout-management స్థాయిలలో కూడా.
ముగింపు
Goldfinch కథ DeFi తానే DeFiగా ఉండలేకపోయిన కథ కాదు. ఇది private credit తానే private creditగా ఉండలేకపోయిన కథ — మరియు on-chain yieldను పట్టుకోవడానికి పరుగులో institutional lending యొక్క ఆపరేషనల్ అవసరాలను తక్కువ అంచనా వేసినప్పుడు ఏమి జరుగుతుందో చెప్పే కథ. మిగిలిన $56M loan book పరిష్కారానికి సంవత్సరాలు పడతాయి. దాని వెనుక మిగిలే governance మరియు structural ప్రశ్నలకు RWA ప్రోటోకాళ్లలో ఇంకా ఎక్కువ సమయం పడుతుంది.
మూలాలు మరియు నిరాకరణ
- Goldfinch governance forum and GIP-87 materials
- Goldfinch protocol documentation
- Goldfinch public product and protocol materials
- SEC Investment Adviser Public Disclosure
ఈ వ్యాసం పబ్లిక్ మూలాల ఆధారంగా తయారైన సంపాదకీయ విశ్లేషణ మాత్రమే; ఇది చట్టపరమైన, పెట్టుబడి, పన్ను, లేదా నియంత్రణ సలహా కాదు. పేర్కొన్న పేర్లు, గణాంకాలు, మరియు వాస్తవ నమూనాలు అంచనావిగా ఉండవచ్చు మరియు తుది లెక్కలతో భిన్నంగా ఉండొచ్చు. ఏవైనా క్లెయిమ్లు ఉన్నాయని భావించే పాఠకులు అర్హత కలిగిన న్యాయ సలహాదారిని సంప్రదించి తమ ప్రాథమిక subscription మరియు loan డాక్యుమెంటేషన్ను పరిశీలించాలి. "Heron Finance" అనే పదం ఈ వ్యాసంలో Warbler Advisory, Inc. కు సంబంధించిన investment advisory వ్యాపారాన్ని మాత్రమే సూచిస్తుంది.