رواية بضمير المتكلم وإشارات رأس المال الجريء
رأيت مستثمرين كبار الأسماء — فأصبحتُ القطة التي حاولت أن تكون نمراً
رواية بضمير المتكلم من قارئ اشترى GFI لأن Coinbase Ventures وa16z كانتا منخرطتين في المشروع — والفرق بين استعارة قناعة شخص آخر وبناء قناعتك الخاصة.
هذه الصفحة ترجمة آلية للمقال الإنجليزي الأصلي ولم يراجعها محرر بشري؛ يرجى الرجوع إلى النسخة الإنجليزية باعتبارها النسخة المعتمدة.
النطاق والحدود: هذه رواية بضمير المتكلم قُدمت إلى GoldfinchClaims. وهي تعكس تجربة مستثمر واحد ومنطقه وآراءه الخاصة بشأن شراء GFI بعد أن رأى Coinbase Ventures وa16z مرتبطتين بـ Goldfinch. ولم تتحقق GoldfinchClaims بصورة مستقلة من تواريخ شراء الكاتب المحددة أو حجم مركزه أو مقدار خسارته، كما أن نشر هذا المقال لا يعني أن GoldfinchClaims تتبناه بوصفه استنتاجاً واقعياً خاصاً بنا بشأن Goldfinch أو Coinbase Ventures أو a16z — إذ إن تاريخ التمويل الجريء والتصفية التدريجية المشار إليهما أدناه موثقان بصورة منفصلة في التغطية ذات الصلة المرتبطة في النهاية. لا يشكل أي مما ورد هنا نصيحة استثمارية أو قانونية أو ضريبية أو مهنية.
بدأت شراء GFI، الرمز المرتبط بـ Goldfinch Finance، بعدما رأيت أسماء محترمة في رأس المال الجريء، مثل Coinbase Ventures وAndreessen Horowitz (a16z)، مرتبطة بالمشروع. في ذلك الوقت، بدا لي ذلك بمثابة تصديق.
في عالم العملات المشفرة، من السهل التعامل مع اسم مستثمر معروف باعتباره اختصاراً لإجراء بحث معمق. فإذا كانت شركات متطورة تضم فرقاً ذات خبرة قد دعمت بروتوكولاً ما، فلا بد أنها فحصت التكنولوجيا والسوق والمخاطر القانونية واقتصاديات الرمز والإمكانات طويلة الأجل بعناية أكبر مما يستطيع المستثمر الفرد فعله. كان ذلك تفكيري.
ثم بدأت Goldfinch التصفية التدريجية، ووجدت نفسي أواجه خسارة فادحة. الأثر المالي مؤلم، لكن الدرس الأكبر يتعلق بكيفية اتخاذي القرار من الأساس.
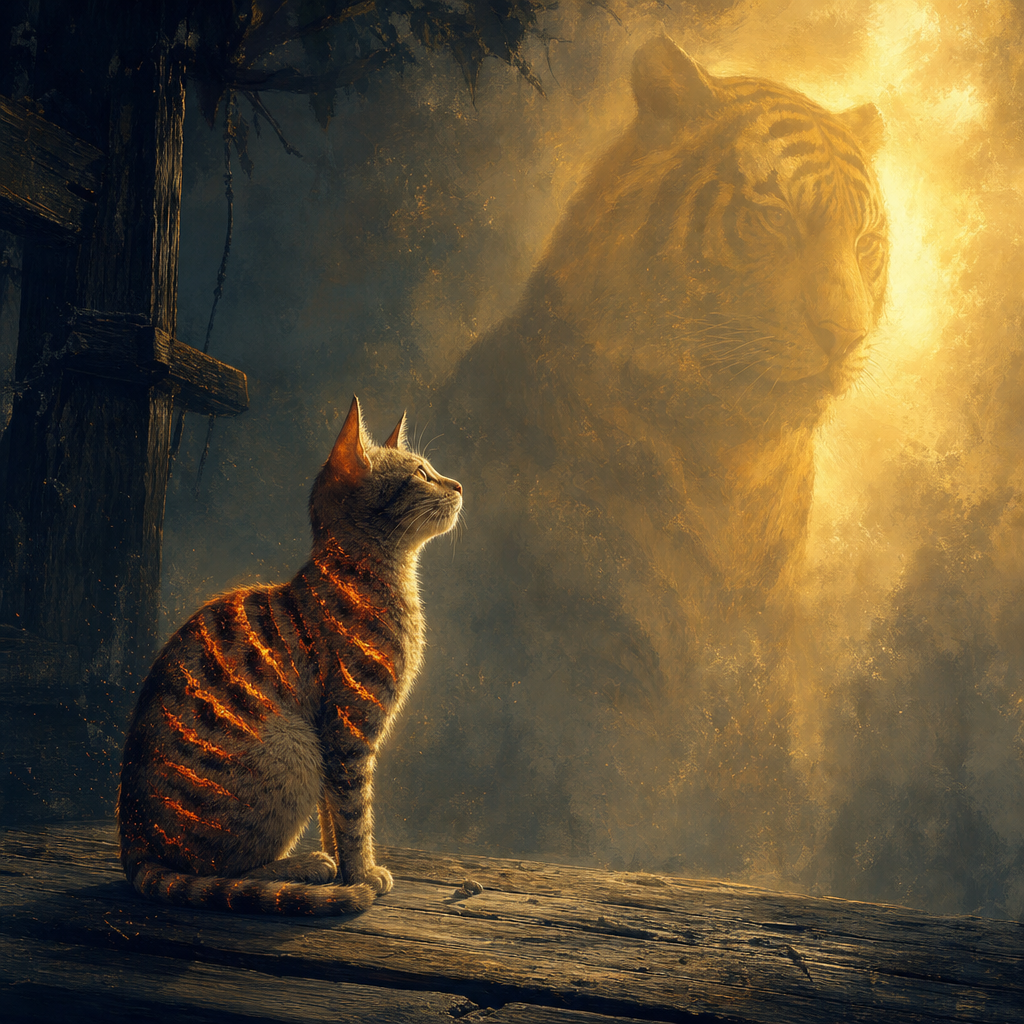
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம் «رأت القطة النمر ووسمت نفسها.» — مثل تاميلي
يصف المثل التاميلي قطة ترى خطوط النمر وتحاول تقليدها بحرق علامات على جسدها. وبدلاً من أن تصبح نمراً، لا تفعل القطة سوى إيذاء نفسها.
هكذا أنظر الآن إلى قراري الاستثماري.
خطر القناعة المستعارة
منحني رؤية Coinbase Ventures وa16z مرتبطتين بـ Goldfinch ثقةً — لكنها لم تكن بالضرورة ثقتي أنا. كانت قناعة مستعارة.
لم أميز بشكل كامل بين عدة أمور مختلفة جداً:
- قيام شركة رأس مال جريء باستثمار في مرحلة مبكرة في شركة أو بروتوكول.
- احتفاظ شركة رأس مال جريء بأسهم أو رموز أو أوامر شراء أو نوع آخر من الانكشاف.
- أطروحة الاستثمار لدى صندوق في وقت محدد.
- قيام مشترٍ عام للرمز بشراء GFI لاحقاً في السوق المفتوحة.
- إمكانات منتج المشروع مقابل القيمة طويلة الأجل لرمزه.
ليست هذه الصفقة نفسها.
قد يدخل مستثمر رأس المال الجريء عند تقييم مختلف، وبشروط مختلفة، ومع حقوق في المعلومات، ونفوذ في الحوكمة، وجداول استحقاق، وقيود على السيولة، وتحوطات على مستوى المحفظة، وقدرة على استيعاب الخسائر عبر استثمارات عديدة. أما المشتري الفردي في السوق الثانوية، فغالباً لا يملك أياً من هذه المزايا.
رأيت خطوط النمر — الأسماء المرموقة، والدعم المؤسسي، والعلامة التجارية المتطورة — وافترضت أن تقليد الخطوة الظاهرة سيؤدي إلى نتيجة مماثلة.
لم يحدث ذلك.
المشروع الجيد ليس بالضرورة رمزاً جيداً
من أصعب دروس العملات المشفرة أن جودة المنتج، وسمعة المستثمرين، وأداء الرمز قد تتباعد بشدة.
يمكن أن تكون للبروتوكول مهمة مدروسة. وقد يجذب منشئين موهوبين. ويمكنه جمع أموال من صناديق كبرى. وقد يطلق شراكات ويبني بنية تحتية حقيقية. ومع ذلك، قد يظل رمزه ضعيف الأداء. وقد يحدث ذلك لأسباب كثيرة:
- قد لا تكون لحاملي الرمز مطالبة واضحة بإيرادات البروتوكول أو قيمته.
- قد تتغلب عمليات فك القفل أو الإصدار على الطلب.
- قد يقيّم السوق الأعمال أو التكنولوجيا بشكل مختلف عن الرمز.
- قد ترتفع المخاطر التنظيمية أو الائتمانية أو المتعلقة بالسيولة أو الحوكمة أو التشغيل.
- قد يتبين أن السوق القابلة للاستهداف أصغر من المتوقع أو أصعب في خدمتها.
- قد يقرر الفريق أو المجتمع أن التصفية التدريجية أكثر مسؤولية من الاستمرار.
- يمكن لدورات سوق العملات المشفرة أن تسحق حتى المشاريع المشروعة.
النقطة المهمة ليست أن كبار المستثمرين مخطئون دائماً. ليسوا كذلك. بل إن مشاركتهم ينبغي أن تكون نقطة انطلاق للبحث — لا نتيجته.
ما الذي كان ينبغي أن أسأل عنه
قبل الشراء، كان ينبغي أن أتمكن من الإجابة بوضوح عن أسئلة مثل:
- ما الذي يفعله الرمز فعلياً؟: هل لدى GFI منفعة مستدامة، أو أهمية في الحوكمة، أو حقوق اقتصادية، أو التقاط للرسوم، أو طلب مستقل عن المضاربة؟
- من يملك معروض الرمز؟: ما جداول فك القفل، والتخصيصات، والإصدارات، وحيازات الخزانة، وضغط البيع المحتمل؟
- ما نموذج الأعمال الحقيقي للبروتوكول؟: كيف يولد المشروع نشاطاً أو إيرادات أو طلباً مستداماً؟ ماذا يحدث إذا تدهورت ظروف السوق؟
- ما المخاطر الخاصة بالبروتوكول؟: في مشروع موجه للائتمان أو مرتبط بالتمويل في العالم الحقيقي، قد تشمل المخاطر تعثر المقترضين، وجودة الضمانات، والتنفيذ القانوني، والمعاملة التنظيمية، والسيولة، والاعتماد على الأطراف المقابلة.
- في ماذا استثمر المستثمرون المؤسسيون تحديداً؟: هل كان ذلك أسهماً، أو أمر شراء للرمز، أو جولة خاصة مبكرة، أو أداة أخرى؟ وبأي سعر ضمني وتحت أي وسائل حماية؟
- ما الذي من شأنه أن يبطل أطروحة الاستثمار؟: كان ينبغي أن أقرر مسبقاً أي تطورات ستدفعني إلى خفض الانكشاف أو الخروج، بدلاً من مجرد الأمل في تعافٍ.
- كم كنت أستطيع تحمّل خسارته؟: لا ينبغي أن يكون أي رمز مضاربي منفرد كبيراً إلى الحد الذي يسبب ضرراً مالياً جسيماً إذا فشل المشروع.
لا تضمن هذه الأسئلة استثماراً رابحاً. لكنها تجبر المستثمر على تحمّل مسؤولية القرار بدلاً من إسناد الحكم إلى شعارات على إعلان تمويل.
رأس المال الجريء ليس إشارة للشراء
غالباً ما يحول سوق العملات المشفرة أخبار جمع التمويل إلى إشارة شراء للمستثمرين الأفراد. وهذا خطأ.
تُدفع لشركات رأس المال الجريء أجور لتحمل رهانات عديدة عالية المخاطر. وهي تتوقع فشل بعض المشاريع. ويقوم نموذج محافظها على احتمال أن يعوض عدد صغير من الفائزين الاستثنائيين خسائر كثيرة.
يكون وضع المستثمر الفردي مختلفاً جداً في العادة. فبالنسبة إلى المشتري الفردي، يمكن أن يكون مركز واحد مركز شديد التركّز مدمراً عاطفياً ومالياً. وقد يعتبر الصندوق الاستثمار الفاشل نتيجة عادية ضمن محفظة متنوعة؛ أما الفرد فقد يختبره كانتكاسة شخصية كبيرة.
لذلك يمكن للعنوان نفسه أن يعني أشياء مختلفة جداً:
- بالنسبة إلى صندوق رأس مال جريء:: «هذه إحدى الرهانات غير المتناظرة من بين كثير.»
- بالنسبة إلى مشترٍ فردي:: «هذا تصديق مؤسسي، لذا لا بد أنه آمن.»
تلك الفجوة هي حيث تبدأ قرارات سيئة كثيرة.
الخسائر مؤلمة، لكن الدروس مهمة
لا أكتب هذا لإلقاء اللوم على Goldfinch أو Coinbase Ventures أو a16z أو أي مستثمر آخر بسبب قراري. قد تكون تصفية مشروع تدريجياً مخيبة للآمال ومؤلمة مالياً، لكن شراء الرمز كان في النهاية خياري.
المسؤولية مسؤوليتي.
لم يكن خطئي ببساطة أنني كنت مخطئاً بشأن رمز. فكل مستثمر سيخطئ أحياناً. كان خطئي الأعمق هو الخلط بين قرار استثمار شخص آخر وعملية بحثي الخاصة. تعاملت مع المشاركة المؤسسية كبديل لفهم الأصل. ولم تكن كذلك.
«رأت القطة النمر ووسمت نفسها.»
رأيت مستثمرين بارزين في رأس المال الجريء وافترضت أن اتباع مسارهم الظاهر سيجعل استثماري قوياً. لكن لم تكن لدي شروط دخولهم، ولا تنويع محافظهم، ولا وصولهم إلى المعلومات، ولا ضوابط مخاطرهم، ولا قدرتهم على تحمّل الخسارة.
قلدت مظهر القناعة من دون أن أبني قناعة خاصة بي.
ما الذي سأفعله بشكل مختلف
فيما أذهب قدماً، أريد انضباطاً استثمارياً أبسط:
- لن أشتري رمزاً لمجرد أن صندوقاً شهيراً دعم المشروع.
- سأفصل بين البروتوكول والشركة والرمز؛ فقد تكون لها اقتصاديات مختلفة جداً.
- سأقرأ جداول معروض الرمز، وحقوق الحوكمة، وإفصاحات الخزانة، والمصادر الفعلية للطلب قبل الاستثمار.
- سأتعامل مع التمويل الجريء بوصفه أحد مدخلات البحث، لا توصية.
- سأنوع وأحدد حجم المراكز المضاربية بحيث لا يمكن لتصفية تدريجية واحدة أن تسبب ضرراً جسيماً.
- سأدوّن أطروحتي ومخاطري وشروط خروجي قبل الشراء.
- سأكون أكثر تشككاً في خوفي الشخصي من تفويت الفرصة.
تكافئ العملات المشفرة الإثارة والسرديات والقرارات السريعة. لكن الحفاظ على رأس المال يتطلب العكس: الصبر، والتشكك، وتحديد حجم المركز، وقبول أن حتى المستثمرين المحترمين قد يدعمون مشاريع لا تنجح.
الدرس ليس تجنب كل المخاطر. الدرس هو ألا تصبح القطة التي رأت النمر وأحرقت نفسها محاولةً أن تبدو مثله.
تغطية ذات صلة
- مراجعتنا الموثقة لمصادرها بشأن دعم رأس المال الجريء لـ Goldfinch والجدول الزمني للإدراج في البورصات، والتي توثق تمويل Coinbase Ventures وa16z المشار إليه في هذا المقال.
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- إطارنا الأوسع للفصل بين الضجة المحيطة بالبروتوكول والمخاطر على مستوى الرمز.