سخرية وتعليق
صنّاع السوق وحوكمة DAO: سخرية تعليمية خيالية
يقول مندوبو الحوكمة إن المبادرة ستحسّن السيولة، وتضيّق فروق الأسعار، وتجعل الرسم البياني يبدو بدرجة أقل كما لو أنه رُسم أثناء زلزال.
هذه الصفحة ترجمة آلية للمقال الإنجليزي الأصلي ولم يراجعها محرر بشري؛ يُرجى الرجوع إلى النسخة الإنجليزية بوصفها النسخة المعتمدة.
سخرية — تعليق خيالي، وليس وصفًا لأي مقترح أو مشروع حقيقي. يستخدم هذا الموقع السخرية الخيالية لشرح مخاطر DeFi. والإشارات إلى الحوكمة والسيولة وصناعة السوق هي لأغراض تعليمية؛ ولا تزعم ارتكاب أي بروتوكول أو منظمة أو مساهم أو شركة تداول حقيقية لسوء سلوك.
بقلم هيئة التحرير · August 22, 2026 · 9 دقائق للقراءة
← العودة إلى التحليلات
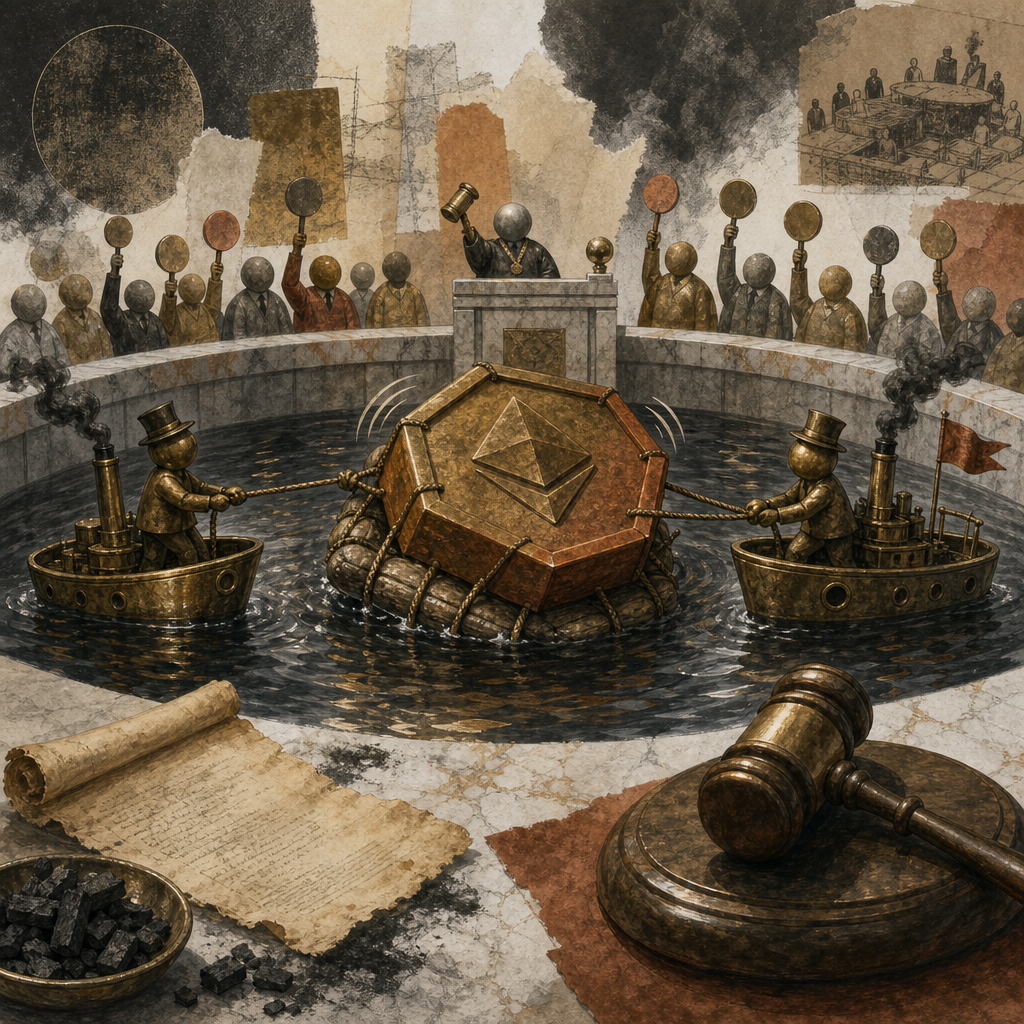
رسم توضيحي: تصويت خيالي لـ DAO بشأن صناعة السوق، ورسم بياني غير مستقر للسعر.
I. يصل التصويت ومعه مكتبه الصحفي الخاص
في الساعة 9:03 صباحًا يوم ثلاثاء، وافقت GoldPigeon DAO الخيالية على GIP-420: إضافة صانعي سوق مستقلين بالتأكيد. أُقرّ المقترح بموافقة 98.7%، وهي نسبة وصفها صاحب المقترح بأنها «تاريخية»، ووصفها الجميع الآخرون بأنها «المحافظ الثلاث التي توقعناها».
قُدّمت المبادرة بوصفها استجابة مسؤولة لفترة مؤسفة أظهر فيها الرسم البياني للرمز المميز نطاقًا عاطفيًا يشبه جهاز إنذار الدخان. وستوفر شركتان الآن حضورًا مهنيًا على جانبي دفتر الأوامر، بما يتيح للسوق أن يختبر الإحساس المطمئن بأنه تحت المراقبة.
صحيفة GoldPigeon DAO
أخبار حوكمة عاجلة
سخرية
GIP-420 · تمت الموافقة بنسبة 98.7% مقابل 1.3%
صنّاع السوق وحوكمة DAO: سخرية تعليمية خيالية
يقول مندوبو الحوكمة إن المبادرة ستحسّن السيولة، وتضيّق فروق الأسعار، وتجعل الرسم البياني يبدو بدرجة أقل كما لو أنه رُسم أثناء زلزال.
القرار
ستخصص GoldPigeon DAO ميزانية سيولة خيالية لـ Organic Volume Partners LLC وDefinitely Independent Market Makers، وهما شركتان جرى اختيارهما بعد عملية صارمة تضمنت جدول بيانات، ومحادثة جماعية، ورمزًا تعبيريًا واحدًا لإبهام مرفوع بثقة غير عادية.
«هدفنا بسيط: عندما يبيع مستثمرو التجزئة بدافع الذعر، نريد أن يكون هناك كيان مهني واحد على الأقل مستعد لشرح سبب كون ذلك، في الواقع، إشارة صعودية»، قال متحدث خيالي باسم DAO.
أبرز نقاط المقترح
- أسعار شراء وبيع، مدعومة عاطفيًا
- فروق أسعار أضيق، رهنًا بالمشاعر
- حجم تداول «عضوي»، والتعريف سيأتي لاحقًا
- استقلالية، مُعتمدة ذاتيًا
«نحن ملتزمون بسيولة عميقة ومرنة — فور أن يتوقف الجميع عن السؤال عمّن يسيطر على رموز مزودي السيولة»، قال ممثل عن شركة خيالية لصناعة السوق.
لم يُقتبس أي DAO فعلي. ولم تُوجَّه اتهامات إلى أي صانع سوق فعلي.
فحص الواقع: أسئلة قبل التصفيق لـ«مزيد من السيولة»
تنتهي المحاكاة الساخرة هنا. هذه أسئلة عملية لتقييم أي ترتيب حقيقي لصناعة السوق:
- من الذي وظّف صانعي السوق أو عوّضهم، وكيف؟
- هل يتلقون المدفوعات بالعملات المستقرة أو رموز البروتوكول أو الخيارات أو المنح أو حوافز التداول؟
- هل تُفصح محافظهم ونشاطهم بشفافية؟
- هل يوجد عمق حقيقي على جانبي الشراء والبيع، أم مجرد رسم بياني مُجامل؟
- هل يأتي حجم التداول من محافظ متنوعة ومستقلة؟
- من يسيطر على سيولة المجمع ورموز مزودي السيولة؟
- هل يستطيع عقد الرمز المميز تغيير قواعد التحويل أو الرسوم أو القوائم السوداء أو معروض الإصدار؟
- هل يستطيع حامل عادي تنفيذ بيع صغير من دون انزلاق سعري أو ضرائب مفرطة؟
II. ما الذي يفعله صناع السوق فعليًا
تحت السخرية تكمن مسألة اعتيادية من بنية السوق. يستطيع صانع السوق المشروع أن يعرض باستمرار شراء أصل وبيعه، من خلال تسعير سعر شراء وسعر بيع. والفرق بين هذين السعرين هو هامش السعر. وعندما تكون الأسعار المعروضة حقيقية وتنافسية، قد يتمكن المتداول من التنفيذ بسهولة أكبر دون انتظار طرف مقابل متطابق تمامًا.
يمكن لهذا العمل أن يحسّن السيولة، ويقلل فروق الأسعار، ويجعل التداول أقل كلفة — لا سيما عندما يكون للأصل دفتر أوامر ضحل لولا ذلك. لكنه لا يضمن ارتفاع سعر الرمز المميز، ولا يلغي التقلبات، ولا يخلق طلبًا، ولا يجعل الاستثمار آمنًا. مزود السيولة المحترف جزء من البنية التحتية، وليس شهادة جودة للأصل الذي يمر عبرها.
صناعة السوق، بلغة بشرية عادية
ليس صناع السوق محتالين تلقائيًا. ففي الأسواق المشروعة، يعرضون شراء أصل وبيعه ويمكنهم تسهيل التنفيذ. لكن ينبغي للمستثمرين التمييز بين السيولة الحقيقية ثنائية الجانب وبين التعامل الذاتي أو التداول الصوري أو حجم التداول الترويجي الذي تولّده محافظ مرتبطة.
III. الشروط الدقيقة تتضمن عدة شروط دقيقة أخرى
«مزيد من السيولة» ليس وصفًا كاملًا للمخاطر. ينبغي للمستثمرين أن يسألوا من اختار الشركات، وما الذي وُعدت به، وما الصلاحيات التي تتمتع بها. قد يتلقى صانع السوق عملات مستقرة أو رموزًا مميزة أو خيارات أو منحًا أو حوافز قائمة على الأداء. ويمكن أن ينشئ كل ترتيب حوافز مختلفة واحتياجات إفصاح مختلفة.
تستحق تضاربات المصالح اهتمامًا خاصًا. فإذا كانت محافظ مرتبطة تسيطر على رموز مزودي السيولة، أو كانت مجموعة صغيرة تستطيع تغيير أذونات العقد، أو كان حجم التداول متركزًا بين عدد قليل من العناوين المترابطة، فقد يوحي الرسم البياني الذي يبدو نظيفًا بثقة تفوق ما يستحقه السوق الأساسي. وقد تظل السيولة المنخفضة منخفضة أيضًا رغم حجم التداول اللافت في العناوين، إذا كان بيع متواضع يحرك السعر بصورة كبيرة.
- التعويض: ما الذي يُدفع، ومن يدفعه، وبموجب أي شروط أداء؟
- السيطرة: من يسيطر على المجمعات، ورموز LP، والمحافظ، وقواعد التحويل، والرسوم، والقوائم السوداء، وصلاحية الإصدار؟
- التركيز: ما مقدار النشاط والملكية الذي يتركز لدى عدد قليل من المحافظ أو الكيانات المرتبطة؟
- التنفيذ: هل يستطيع حامل عادي شراء أو بيع مبلغ صغير من دون انزلاق سعري أو ضرائب مفرطة؟
IV. تنتهي السخرية؛ لكن العناية الواجبة لا تنتهي
في نسخة GoldPigeon من الأحداث، يتلقى الرسم البياني دعمًا عاطفيًا، وتتلقى DAO بيانًا صحفيًا، ويتلقى السوق شركتين تكون استقلاليتهما في معظمها مسألة اختيار للخط. في الأسواق الحقيقية، تكون الأسئلة أقل طرافة وأكثر فائدة.
تنتهي السخرية هنا. قبل شراء أي رمز مميز، تحقّق من عمق السيولة، وتركيز حاملي الرمز، وأذونات العقد، وإفصاحات صانعي السوق، والحوافز، وما إذا كان الحاملون العاديون يستطيعون البيع فعليًا.
هامش سعر أضيق مفيد. لكنه ليس تزكية للشخصية.
في هذا المقال
- التصويت الخيالي
- ما يفعله صناع السوق
- الشروط الدقيقة
- العناية الواجبة