প্রথম-পুরুষের বিবরণ ও ভেঞ্চার-ক্যাপিটাল সংকেত
আমি খ্যাতনামা বিনিয়োগকারীদের দেখেছিলাম—এবং বাঘ হতে চাওয়া সেই বিড়াল হয়ে উঠেছিলাম
Coinbase Ventures এবং a16z যুক্ত ছিল বলে GFI কেনার বিষয়ে একজন পাঠকের প্রথম-পুরুষের বিবরণ—এবং অন্যের দৃঢ় বিশ্বাস ধার করা ও নিজেরটি গড়ে তোলার মধ্যকার পার্থক্য।
এই পৃষ্ঠাটি মূল ইংরেজি নিবন্ধের একটি যন্ত্র-অনূদিত সংস্করণ, যা কোনো মানব সম্পাদক পর্যালোচনা করেননি; প্রামাণ্য সংস্করণের জন্য অনুগ্রহ করে ইংরেজি মূলটি দেখুন।
পরিধি ও সীমাবদ্ধতা: এটি GoldfinchClaims-এ জমা দেওয়া একটি প্রথম-পুরুষের বিবরণ। এতে Goldfinch-এর সঙ্গে Coinbase Ventures এবং a16z-এর সংযোগ দেখার পর GFI কেনা নিয়ে একজন বিনিয়োগকারীর নিজস্ব অভিজ্ঞতা, যুক্তি ও মতামত প্রতিফলিত হয়েছে। GoldfinchClaims লেখকের নির্দিষ্ট ক্রয়ের তারিখ, পজিশনের আকার বা ক্ষতির পরিমাণ স্বাধীনভাবে যাচাই করেনি; এবং এই প্রবন্ধ প্রকাশের অর্থ এই নয় যে GoldfinchClaims এটিকে Goldfinch, Coinbase Ventures বা a16z সম্পর্কে আমাদের নিজস্ব বাস্তবভিত্তিক সিদ্ধান্ত হিসেবে গ্রহণ করছে—নিচে উল্লিখিত ভেঞ্চার-ফান্ডিংয়ের ইতিহাস ও কার্যক্রম গুটিয়ে নেওয়ার বিষয়টি শেষে লিংক করা সংশ্লিষ্ট প্রতিবেদনে আলাদাভাবে নথিবদ্ধ রয়েছে। এখানে কিছুই বিনিয়োগ, আইনি, কর বা পেশাগত পরামর্শ নয়।
আমি Goldfinch Finance-এর সঙ্গে সম্পর্কিত টোকেন GFI কেনা শুরু করি, যখন দেখি Coinbase Ventures এবং Andreessen Horowitz (a16z)-এর মতো সম্মানিত ভেঞ্চার প্রতিষ্ঠানের নাম প্রকল্পটির সঙ্গে যুক্ত। তখন এটি আমার কাছে বৈধতার স্বীকৃতি বলে মনে হয়েছিল।
ক্রিপ্টোতে, সুপরিচিত কোনো বিনিয়োগকারীর নামকে গভীর গবেষণার শর্টকাট হিসেবে ধরে নেওয়া সহজ। অভিজ্ঞ দলসমৃদ্ধ পরিশীলিত প্রতিষ্ঠানগুলো যদি কোনো প্রোটোকলকে সমর্থন করে থাকে, তাহলে নিশ্চয়ই তারা প্রযুক্তি, বাজার, আইনি ঝুঁকি, টোকেন অর্থনীতি এবং দীর্ঘমেয়াদি সম্ভাবনা একজন ব্যক্তিগত বিনিয়োগকারীর চেয়ে বেশি সতর্কতার সঙ্গে পরীক্ষা করেছে। আমার ভাবনাটি এমনই ছিল।
তারপর Goldfinch কার্যক্রম গুটিয়ে নেওয়া শুরু করে, এবং আমি গুরুতর ক্ষতির মুখোমুখি হই। আর্থিক প্রভাবটি বেদনাদায়ক, কিন্তু বড় শিক্ষাটি হলো শুরুতেই আমি কীভাবে সিদ্ধান্তটি নিয়েছিলাম।
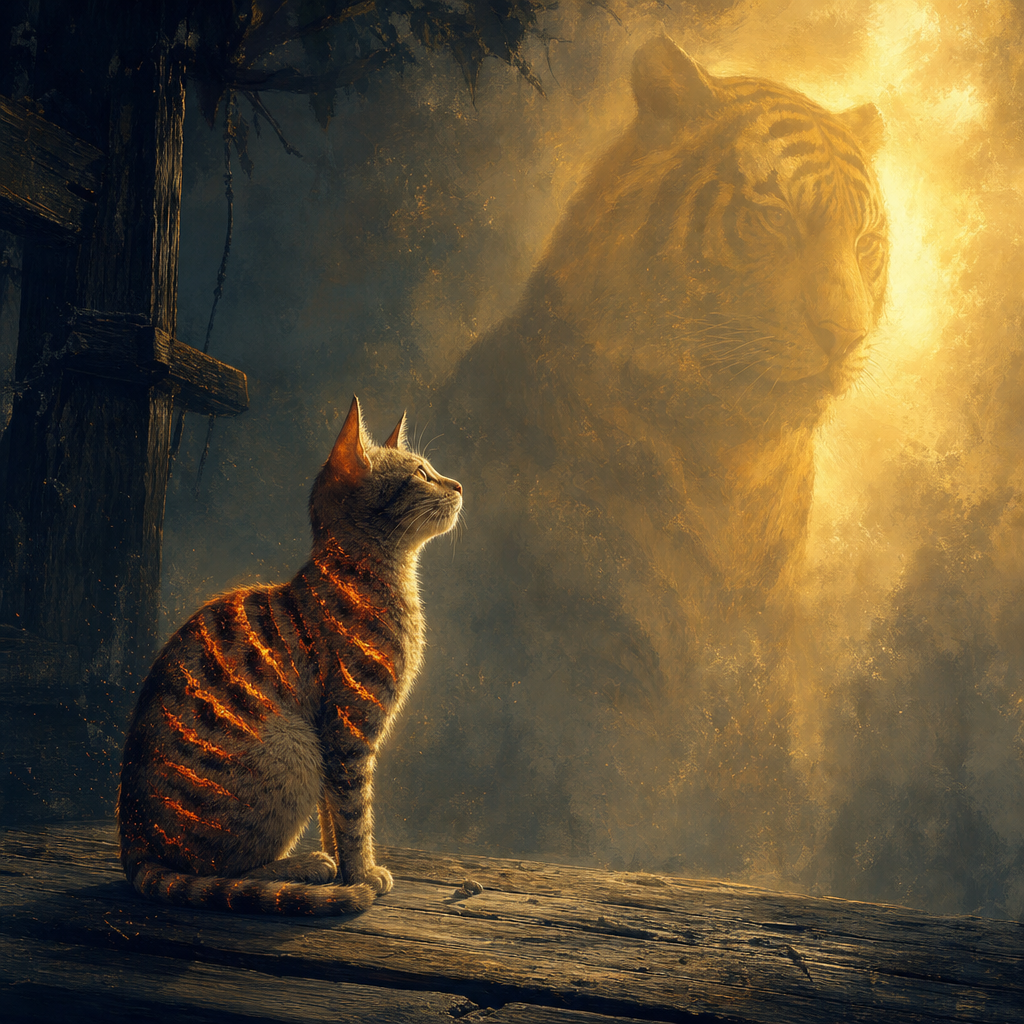
পুলিয়াইপ পার্থু পুনাই সুডু পোট্টুক কন্ডাথাম “বিড়ালটি বাঘকে দেখে নিজেকে দাগিয়ে নিয়েছিল।” — একটি তামিল প্রবাদ
তামিল প্রবাদটিতে এমন এক বিড়ালের কথা বলা হয়েছে, যে বাঘের ডোরা দেখে সেগুলো অনুকরণ করতে নিজের শরীরে দাগ পুড়িয়ে দেয়। বাঘ হওয়ার বদলে, বিড়ালটি কেবল নিজেকেই আঘাত করে।
এখন আমি আমার বিনিয়োগের সিদ্ধান্তকে এভাবেই দেখি।
ধার করা দৃঢ় বিশ্বাসের বিপদ
Goldfinch-এর সঙ্গে Coinbase Ventures এবং a16z-এর সম্পর্ক আমাকে আত্মবিশ্বাস দিয়েছিল—কিন্তু সেটি অপরিহার্যভাবে আমার আত্মবিশ্বাস ছিল না। সেটি ছিল ধার করা দৃঢ় বিশ্বাস।
আমি কয়েকটি সম্পূর্ণ ভিন্ন বিষয়ের মধ্যে যথেষ্ট স্পষ্ট পার্থক্য করিনি:
- কোনো ভেঞ্চার প্রতিষ্ঠানের একটি কোম্পানি বা প্রোটোকলে প্রাথমিক পর্যায়ের বিনিয়োগ করা।
- কোনো ভেঞ্চার প্রতিষ্ঠানের ইকুইটি, টোকেন, ওয়ারেন্ট বা অন্য ধরনের এক্সপোজার ধরে রাখা।
- কোনো নির্দিষ্ট সময়ে একটি তহবিলের বিনিয়োগ তত্ত্ব।
- পরে উন্মুক্ত বাজারে GFI কেনা কোনো পাবলিক টোকেন ক্রেতা।
- কোনো প্রকল্পের পণ্যের সম্ভাবনা বনাম তার টোকেনের দীর্ঘমেয়াদি মূল্য।
এসব একই ধরনের লেনদেন নয়।
একজন ভেঞ্চার বিনিয়োগকারী ভিন্ন মূল্যায়নে, ভিন্ন শর্তে, তথ্যের অধিকার, শাসনব্যবস্থায় প্রভাব, ভেস্টিং সূচি, তারল্য-সীমাবদ্ধতা, পোর্টফোলিও হেজিং এবং বহু বিনিয়োগজুড়ে ক্ষতি বহনের সক্ষমতা নিয়ে প্রবেশ করতে পারেন। সেকেন্ডারি মার্কেটের একজন খুচরা ক্রেতার প্রায়ই এসব সুবিধার একটিও থাকে না।
আমি বাঘের ডোরা—মর্যাদাপূর্ণ নামগুলো, প্রাতিষ্ঠানিক সমর্থন, পরিশীলিত ব্র্যান্ডিং—দেখে ধরে নিয়েছিলাম যে দৃশ্যমান পদক্ষেপটি অনুকরণ করলে একই রকম ফল আসবে।
তা আসেনি।
একটি ভালো প্রকল্প স্বয়ংক্রিয়ভাবে ভালো টোকেন নয়
ক্রিপ্টোর সবচেয়ে কঠিন শিক্ষাগুলোর একটি হলো, পণ্যের মান, বিনিয়োগকারীর মর্যাদা এবং টোকেনের কর্মদক্ষতা তীব্রভাবে ভিন্ন পথে যেতে পারে।
কোনো প্রোটোকলের সুচিন্তিত লক্ষ্য থাকতে পারে। সেটি প্রতিভাবান নির্মাতাদের আকর্ষণ করতে পারে। বড় তহবিল থেকে অর্থ সংগ্রহ করতে পারে। অংশীদারত্ব চালু করতে এবং বাস্তব অবকাঠামো গড়ে তুলতে পারে। তবু তার টোকেন খারাপ ফল করতে পারে। এর অনেক কারণ থাকতে পারে:
- টোকেনধারীদের প্রোটোকলের রাজস্ব বা মূল্যের ওপর স্পষ্ট দাবি নাও থাকতে পারে।
- সরবরাহ আনলক বা নির্গমন চাহিদাকে ছাপিয়ে যেতে পারে।
- বাজার ব্যবসা বা প্রযুক্তিকে টোকেনের চেয়ে ভিন্নভাবে মূল্যায়ন করতে পারে।
- নিয়ন্ত্রক, ঋণ, তারল্য, শাসনব্যবস্থা বা কার্যক্রমগত ঝুঁকি বাড়তে পারে।
- সম্ভাব্য বাজার প্রত্যাশার তুলনায় ছোট বা সেবা দেওয়া কঠিন প্রমাণিত হতে পারে।
- দল বা কমিউনিটি সিদ্ধান্ত নিতে পারে যে চালিয়ে যাওয়ার চেয়ে কার্যক্রম গুটিয়ে নেওয়াই বেশি দায়িত্বশীল।
- ক্রিপ্টো বাজারচক্র বৈধ প্রকল্পগুলোকেও বিধ্বস্ত করতে পারে।
গুরুত্বপূর্ণ বিষয়টি এই নয় যে বড় বিনিয়োগকারীরা সব সময় ভুল করেন। তারা তা করেন না। বিষয়টি হলো, তাদের অংশগ্রহণ গবেষণার সূচনাবিন্দু হওয়া উচিত—উপসংহার নয়।
যে প্রশ্নগুলো আমার করা উচিত ছিল
কেনার আগে, আমার স্পষ্টভাবে এমন প্রশ্নগুলোর উত্তর দিতে পারা উচিত ছিল:
- টোকেনটি আসলে কী করে?: GFI-এর কি টেকসই ব্যবহারিক উপযোগিতা, শাসনব্যবস্থায় প্রাসঙ্গিকতা, অর্থনৈতিক অধিকার, ফি-আয় ধারণের ব্যবস্থা বা জল্পনা থেকে স্বাধীন চাহিদা রয়েছে?
- টোকেন সরবরাহের মালিক কারা?: আনলক সূচি, বরাদ্দ, নির্গমন, ট্রেজারি হোল্ডিং এবং সম্ভাব্য বিক্রিচাপ কী?
- প্রোটোকলটির প্রকৃত ব্যবসায়িক মডেল কী?: প্রকল্পটি কীভাবে কার্যক্রম, রাজস্ব বা টেকসই চাহিদা তৈরি করে? বাজার পরিস্থিতির অবনতি হলে কী ঘটে?
- প্রোটোকলটির জন্য অনন্য ঝুঁকিগুলো কী?: ঋণকেন্দ্রিক বা বাস্তব-বিশ্ব অর্থায়ন-সংশ্লিষ্ট কোনো প্রকল্পে ঝুঁকির মধ্যে ঋণগ্রহীতার খেলাপি, জামানতের মান, আইনি প্রয়োগ, নিয়ন্ত্রক আচরণ, তারল্য এবং প্রতিপক্ষের ওপর নির্ভরতা অন্তর্ভুক্ত থাকতে পারে।
- প্রাতিষ্ঠানিক বিনিয়োগকারীরা ঠিক কীসে বিনিয়োগ করেছিলেন?: সেটি কি ইকুইটি, টোকেন ওয়ারেন্ট, প্রাথমিক ব্যক্তিগত রাউন্ড, নাকি অন্য কোনো উপকরণ ছিল? কোন অন্তর্নিহিত মূল্যে এবং কী সুরক্ষার অধীনে?
- কোন বিষয়গুলো বিনিয়োগ তত্ত্বকে অকার্যকর করে দিত?: কোন কোন উন্নয়ন আমাকে এক্সপোজার কমাতে বা বেরিয়ে যেতে বাধ্য করবে, পুনরুদ্ধারের আশা করে বসে থাকার বদলে—তা আমার আগেই নির্ধারণ করা উচিত ছিল।
- আমি কতটা হারানোর সামর্থ্য রাখতাম?: প্রকল্পটি ব্যর্থ হলে গুরুতর আর্থিক ক্ষতি ঘটানোর মতো বড় কোনো একক জল্পনামূলক টোকেন পজিশন হওয়া উচিত নয়।
এই প্রশ্নগুলো লাভজনক বিনিয়োগের নিশ্চয়তা দেয় না। কিন্তু এগুলো বিনিয়োগকারীকে ফান্ডিং ঘোষণায় থাকা লোগোর কাছে বিচারবোধ অর্পণ না করে সিদ্ধান্তের মালিক হতে বাধ্য করে।
ভেঞ্চার ক্যাপিটাল কেনার সংকেত নয়
ক্রিপ্টো বাজার প্রায়ই তহবিল সংগ্রহের সংবাদকে খুচরা বিনিয়োগকারীর কেনার সংকেতে পরিণত করে। এটি ভুল।
ভেঞ্চার ক্যাপিটাল প্রতিষ্ঠানগুলো বহু উচ্চ-ঝুঁকির বাজি ধরার জন্য অর্থ পায়। তারা আশা করে যে কিছু প্রকল্প ব্যর্থ হবে। তাদের পোর্টফোলিও মডেল এমন সম্ভাবনাকে ঘিরে তৈরি যে অল্পসংখ্যক ব্যতিক্রমী বিজয়ী হয়তো বহু ক্ষতি পুষিয়ে দিতে পারে।
একজন ব্যক্তিগত বিনিয়োগকারীর পরিস্থিতি সাধারণত খুব ভিন্ন। একজন খুচরা ক্রেতার জন্য, একটি কেন্দ্রীভূত পজিশন আবেগগত ও আর্থিকভাবে বিধ্বংসী হতে পারে। একটি তহবিল ব্যর্থ বিনিয়োগকে বহুমুখী পোর্টফোলিওর স্বাভাবিক ফলাফল হিসেবে দেখতে পারে; একজন ব্যক্তি সেটিকে বড় ব্যক্তিগত ধাক্কা হিসেবে অনুভব করতে পারেন।
তাই একই শিরোনামের অর্থ খুব ভিন্ন হতে পারে:
- একটি ভেঞ্চার তহবিলের কাছে:: “এটি অনেকগুলোর মধ্যে একটি অসমমিত বাজি।”
- একজন খুচরা ক্রেতার কাছে:: “এটি প্রাতিষ্ঠানিক বৈধতার স্বীকৃতি, তাই এটি অবশ্যই নিরাপদ।”
এই ব্যবধানেই বহু খারাপ সিদ্ধান্তের শুরু।
ক্ষতি বেদনাদায়ক, কিন্তু শিক্ষা গুরুত্বপূর্ণ
আমার সিদ্ধান্তের জন্য Goldfinch, Coinbase Ventures, a16z বা অন্য কোনো বিনিয়োগকারীকে দোষারোপ করতে আমি এটি লিখছি না। কোনো প্রকল্পের কার্যক্রম গুটিয়ে নেওয়া হতাশাজনক এবং আর্থিকভাবে বেদনাদায়ক হতে পারে, কিন্তু টোকেন কেনা শেষ পর্যন্ত আমারই পছন্দ ছিল।
দায়িত্ব আমার।
আমার ভুল শুধু একটি টোকেন সম্পর্কে ভুল হওয়া ছিল না। প্রতিটি বিনিয়োগকারীই কখনও কখনও ভুল করবেন। আমার গভীরতর ভুল ছিল অন্য কারও বিনিয়োগ সিদ্ধান্তকে আমার নিজস্ব গবেষণা প্রক্রিয়ার সঙ্গে গুলিয়ে ফেলা। আমি সম্পদটি বোঝার বিকল্প হিসেবে প্রাতিষ্ঠানিক অংশগ্রহণকে ব্যবহার করেছিলাম। সেটি বিকল্প ছিল না।
“বিড়ালটি বাঘকে দেখে নিজেকে দাগিয়ে নিয়েছিল।”
আমি বিশিষ্ট ভেঞ্চার বিনিয়োগকারীদের দেখেছিলাম এবং ধরে নিয়েছিলাম যে তাদের দৃশ্যত পথ অনুসরণ করলে আমার বিনিয়োগ শক্তিশালী হবে। কিন্তু তাদের প্রবেশের শর্ত, পোর্টফোলিও বহুমুখীকরণ, তথ্যপ্রাপ্তির সুযোগ, ঝুঁকি নিয়ন্ত্রণ বা ক্ষতি সহ্য করার ক্ষমতা আমার ছিল না।
নিজের দৃঢ় বিশ্বাস গড়ে না তুলেই আমি দৃঢ় বিশ্বাসের বাহ্যিক রূপটি অনুকরণ করেছিলাম।
আমি ভিন্নভাবে যা করব
এগিয়ে যেতে, আমি আরও সরল বিনিয়োগ-শৃঙ্খলা চাই:
- কেবল কোনো বিখ্যাত তহবিল প্রকল্পটিকে সমর্থন করেছে বলে আমি টোকেন কিনব না।
- আমি প্রোটোকল, কোম্পানি এবং টোকেনকে আলাদা করে দেখব; তাদের অর্থনীতি খুব ভিন্ন হতে পারে।
- বিনিয়োগের আগে আমি টোকেন সরবরাহের সূচি, শাসনাধিকার, ট্রেজারি-সংক্রান্ত প্রকাশ এবং চাহিদার প্রকৃত উৎস পড়ব।
- আমি ভেঞ্চার ফান্ডিংকে একটি গবেষণা-উপাদান হিসেবে দেখব, সুপারিশ হিসেবে নয়।
- আমি বহুমুখীকরণ করব এবং জল্পনামূলক পজিশনের আকার এমন রাখব, যাতে একটি কার্যক্রম গুটিয়ে নেওয়া গুরুতর ক্ষতি ঘটাতে না পারে।
- কেনার আগে আমি আমার তত্ত্ব, ঝুঁকি এবং বেরিয়ে যাওয়ার শর্ত লিখে রাখব।
- নিজের কিছু হারিয়ে ফেলার ভয় সম্পর্কে আমি আরও সন্দিহান থাকব।
ক্রিপ্টো উত্তেজনা, বয়ান এবং দ্রুত সিদ্ধান্তকে পুরস্কৃত করে। কিন্তু মূলধন সংরক্ষণের জন্য দরকার বিপরীতটি: ধৈর্য, সংশয়, পজিশনের আকার নির্ধারণ এবং এই স্বীকৃতি যে সম্মানিত বিনিয়োগকারীরাও এমন প্রকল্পকে সমর্থন করতে পারেন যা সফল হয় না।
শিক্ষাটি সব ঝুঁকি এড়িয়ে চলা নয়। শিক্ষাটি হলো সেই বিড়াল না হওয়া, যে বাঘকে দেখে একই রকম দেখাতে গিয়ে নিজেকে পুড়িয়ে ফেলে।
সংশ্লিষ্ট প্রতিবেদন
- Goldfinch-এর ভেঞ্চার সমর্থন ও এক্সচেঞ্জ-লিস্টিংয়ের সময়রেখা নিয়ে আমাদের উৎসভিত্তিক পর্যালোচনা, যেখানে এই প্রবন্ধে উল্লিখিত Coinbase Ventures এবং a16z-এর অর্থায়ন নথিবদ্ধ করা হয়েছে।
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- প্রোটোকল-সংক্রান্ত প্রচার থেকে টোকেন-স্তরের ঝুঁকি আলাদা করার জন্য আমাদের বিস্তৃত কাঠামো।