Ich-Bericht & Signale von Risikokapitalgebern
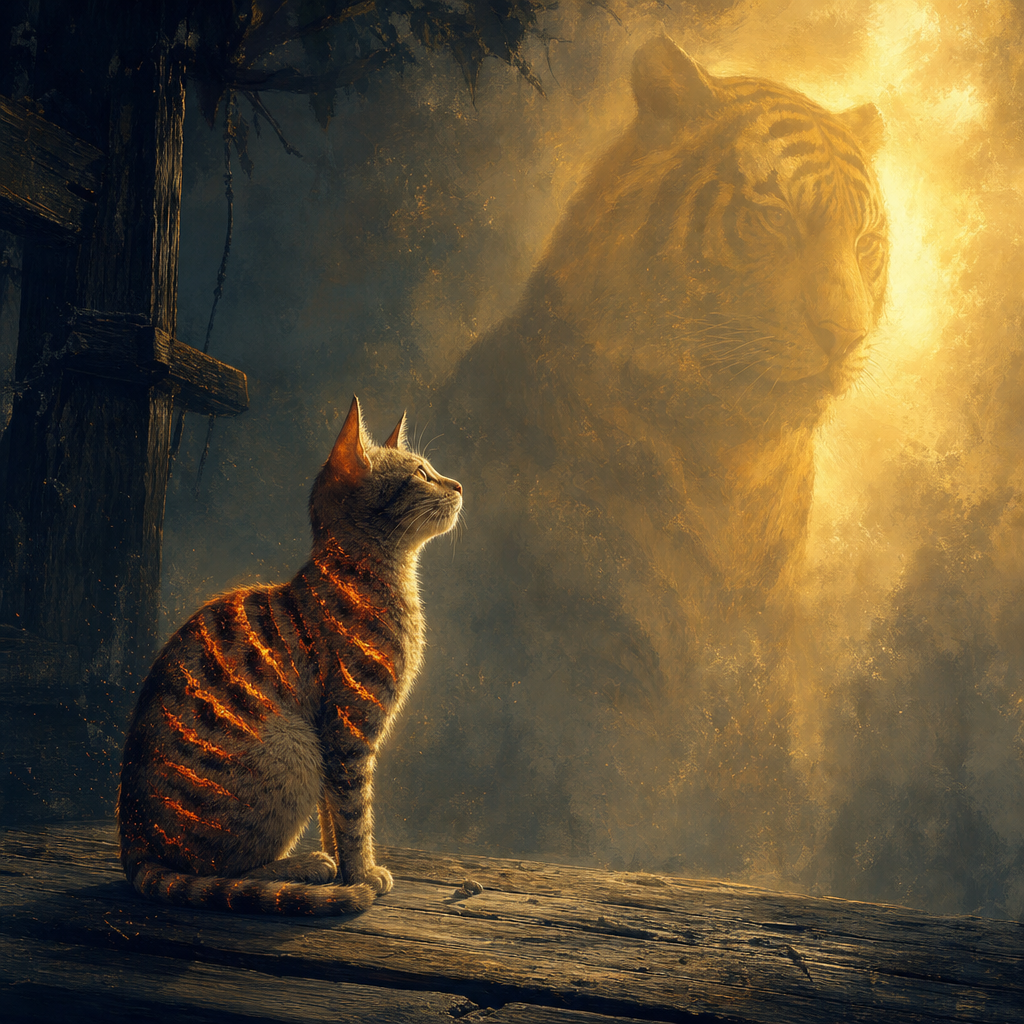
Ich sah prominente Investoren – und wurde zur Katze, die ein Tiger sein wollte
Der Ich-Bericht eines Lesers darüber, warum er GFI kaufte, weil Coinbase Ventures und a16z beteiligt waren – und über den Unterschied zwischen der Übernahme fremder Überzeugung und dem Aufbau einer eigenen.
Diese Seite ist eine maschinelle Übersetzung des englischen Originalartikels, die nicht von einer menschlichen Redaktion geprüft wurde; maßgeblich ist die englische Originalfassung.
Geltungsbereich und Grenzen: Dies ist ein bei GoldfinchClaims eingereichter Ich-Bericht. Er spiegelt die eigenen Erfahrungen, Überlegungen und Ansichten eines Investors zum Kauf von GFI wider, nachdem er Coinbase Ventures und a16z mit Goldfinch in Verbindung gesehen hatte. GoldfinchClaims hat die konkreten Kaufdaten, die Positionsgröße oder die Höhe des Verlusts des Autors nicht unabhängig überprüft; die Veröffentlichung dieses Essays bedeutet nicht, dass GoldfinchClaims ihn als eigene Tatsachenfeststellung über Goldfinch, Coinbase Ventures oder a16z übernimmt. Die unten erwähnte Risikokapitalfinanzierung und Abwicklung sind in der am Ende verlinkten zugehörigen Berichterstattung gesondert dokumentiert. Nichts hierin stellt Anlage-, Rechts-, Steuer- oder sonstige professionelle Beratung dar.
Ich begann, GFI, den mit Goldfinch Finance verbundenen Token, zu kaufen, nachdem ich gesehen hatte, dass angesehene Risikokapitalnamen wie Coinbase Ventures und Andreessen Horowitz (a16z) mit dem Projekt verbunden waren. Damals erschien mir das als Bestätigung.
In der Kryptowelt ist es leicht, den Namen eines bekannten Investors als Abkürzung für gründliche Recherche zu betrachten. Wenn anspruchsvolle Firmen mit erfahrenen Teams ein Protokoll unterstützt haben, müssen sie Technologie, Markt, rechtliche Risiken, Token-Ökonomie und langfristiges Potenzial surely sorgfältiger geprüft haben, als ein einzelner Investor es kann. So dachte ich.
Dann begann Goldfinch mit der Abwicklung, und ich sah mich mit einem schweren Verlust konfrontiert. Die finanziellen Folgen schmerzen, doch die größere Lehre betrifft die Art und Weise, wie ich die Entscheidung überhaupt getroffen habe.
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம் „Die Katze sah den Tiger und brandmarkte sich selbst.“ — Ein tamilisches Sprichwort
Das tamilische Sprichwort beschreibt eine Katze, die die Streifen eines Tigers sieht und versucht, sie nachzuahmen, indem sie Brandmale auf ihren eigenen Körper brennt. Anstatt zu einem Tiger zu werden, verletzt sich die Katze nur selbst.
So sehe ich meine Anlageentscheidung heute.
Die Gefahr übernommener Überzeugung
Zu sehen, dass Coinbase Ventures und a16z mit Goldfinch verbunden waren, gab mir Vertrauen – doch es war nicht unbedingt mein Vertrauen. Es war übernommene Überzeugung.
Ich unterschied nicht vollständig zwischen mehreren sehr unterschiedlichen Dingen:
- Dass eine Risikokapitalfirma in einer frühen Phase in ein Unternehmen oder Protokoll investiert.
- Dass eine Risikokapitalfirma Eigenkapital, Token, Optionsscheine oder eine andere Art von Engagement hält.
- Der Anlagethese eines Fonds zu einem bestimmten Zeitpunkt.
- Dass ein öffentlicher Token-Käufer GFI später am offenen Markt erwirbt.
- Dem Produktpotenzial eines Projekts im Gegensatz zum langfristigen Wert seines Tokens.
Das sind nicht dieselben Transaktionen.
Ein Venture-Investor kann zu einer anderen Bewertung, zu anderen Bedingungen und mit Informationsrechten, Einfluss auf die Governance, Vesting-Zeitplänen, Liquiditätsbeschränkungen, Portfolioabsicherung und der Fähigkeit eintreten, Verluste über viele Anlagen hinweg zu verkraften. Ein Privatanleger am Sekundärmarkt hat oft keinen dieser Vorteile.
Ich sah die Streifen des Tigers – die prestigeträchtigen Namen, die institutionelle Unterstützung, das ausgefeilte Branding – und nahm an, dass das Kopieren des sichtbaren Schritts zu einem ähnlichen Ergebnis führen würde.
Das tat es nicht.
Ein gutes Projekt ist nicht automatisch ein guter Token
Eine der härtesten Lektionen in der Kryptowelt ist, dass Produktqualität, Renommee der Investoren und Token-Performance stark auseinanderlaufen können.
Ein Protokoll kann eine durchdachte Mission haben. Es kann talentierte Entwickler anziehen. Es kann Geld von großen Fonds einwerben. Es kann Partnerschaften starten und echte Infrastruktur aufbauen. Dennoch kann sein Token schlecht abschneiden. Das kann viele Gründe haben:
- Token-Inhaber haben möglicherweise keinen klaren Anspruch auf Protokolleinnahmen oder -wert.
- Angebotsfreigaben oder Emissionen können die Nachfrage übersteigen.
- Der Markt kann das Geschäft oder die Technologie anders bewerten als den Token.
- Regulatorische, Kredit-, Liquiditäts-, Governance- oder operative Risiken können zunehmen.
- Der adressierbare Markt kann sich als kleiner oder schwieriger zu bedienen erweisen als erwartet.
- Das Team oder die Community kann entscheiden, dass eine Abwicklung verantwortungsvoller ist als eine Fortführung.
- Krypto-Marktzyklen können selbst seriöse Projekte zerstören.
Der wichtige Punkt ist nicht, dass große Investoren immer falsch liegen. Das tun sie nicht. Vielmehr sollte ihre Beteiligung der Ausgangspunkt für Recherche sein – nicht deren Schlussfolgerung.
Was ich hätte fragen sollen
Vor dem Kauf hätte ich Fragen wie diese klar beantworten können müssen:
- Was macht der Token tatsächlich?: Hat GFI dauerhaften Nutzen, Relevanz für die Governance, wirtschaftliche Rechte, Gebührenerfassung oder eine von Spekulation unabhängige Nachfrage?
- Wem gehört das Token-Angebot?: Wie sehen die Freigabepläne, Zuteilungen, Emissionen, Treasury-Bestände und potenziellen Verkaufsdruck aus?
- Was ist das tatsächliche Geschäftsmodell des Protokolls?: Wie erzeugt das Projekt Aktivität, Einnahmen oder nachhaltige Nachfrage? Was geschieht, wenn sich die Marktbedingungen verschlechtern?
- Welche Risiken sind für das Protokoll einzigartig?: Bei einem kreditorientierten oder mit Real-World Finance verbundenen Projekt können Risiken Zahlungsausfälle von Kreditnehmern, Qualität der Sicherheiten, rechtliche Durchsetzbarkeit, regulatorische Behandlung, Liquidität und Abhängigkeit von Gegenparteien umfassen.
- Worin genau haben institutionelle Investoren investiert?: Waren es Eigenkapital, ein Token-Optionsschein, eine frühe private Finanzierungsrunde oder ein anderes Instrument? Zu welchem impliziten Preis und unter welchen Schutzvorkehrungen?
- Was würde die Anlagethese entkräften?: Ich hätte im Voraus festlegen sollen, welche Entwicklungen mich dazu veranlassen würden, mein Engagement zu reduzieren oder auszusteigen, statt lediglich auf eine Erholung zu hoffen.
- Wie viel konnte ich mir leisten zu verlieren?: Kein einzelner spekulativer Token sollte groß genug sein, um schwere finanzielle Schäden zu verursachen, falls das Projekt scheitert.
Diese Fragen garantieren keine gewinnbringende Anlage. Aber sie zwingen einen Investor dazu, die Entscheidung selbst zu verantworten, statt sein Urteilsvermögen an Logos in einer Finanzierungsankündigung auszulagern.
Risikokapital ist kein Kaufsignal
Der Kryptomarkt macht aus Nachrichten über Finanzierungsrunden oft ein Kaufsignal für Privatanleger. Das ist ein Fehler.
Risikokapitalfirmen werden dafür bezahlt, viele Wetten mit hohem Risiko einzugehen. Sie erwarten, dass einige Projekte scheitern. Ihr Portfoliomodell beruht auf der Möglichkeit, dass eine kleine Zahl außergewöhnlicher Gewinner viele Verluste ausgleichen kann.
Die Situation eines einzelnen Investors ist gewöhnlich ganz anders. Für einen Privatanleger kann eine konzentrierte Position emotional und finanziell verheerend sein. Ein Fonds mag eine gescheiterte Anlage als normales Ergebnis innerhalb eines diversifizierten Portfolios betrachten; ein Einzelner kann sie als erheblichen persönlichen Rückschlag erleben.
Dieselbe Schlagzeile kann daher sehr unterschiedliche Dinge bedeuten:
- Für einen Venture-Fonds:: „Dies ist eine asymmetrische Wette unter vielen.“
- Für einen Privatanleger:: „Das ist institutionelle Bestätigung, also muss es sicher sein.“
In dieser Lücke beginnen viele schlechte Entscheidungen.
Verluste sind schmerzhaft, aber Lehren sind wichtig
Ich schreibe dies nicht, um Goldfinch, Coinbase Ventures, a16z oder einem anderen Investor die Schuld für meine Entscheidung zu geben. Die Abwicklung eines Projekts kann enttäuschend und finanziell schmerzhaft sein, doch der Kauf eines Tokens war letztlich meine Entscheidung.
Die Verantwortung liegt bei mir.
Mein Fehler bestand nicht einfach darin, bei einem Token falsch gelegen zu haben. Jeder Investor liegt manchmal falsch. Mein tieferer Fehler war, die Anlageentscheidung eines anderen mit meinem eigenen Rechercheprozess zu verwechseln. Ich behandelte die institutionelle Beteiligung als Ersatz für das Verständnis des Vermögenswerts. Das war sie nicht.
„Die Katze sah den Tiger und brandmarkte sich selbst.“
Ich sah prominente Venture-Investoren und nahm an, dass es meine Anlage stark machen würde, ihrem scheinbaren Weg zu folgen. Doch ich hatte weder ihre Einstiegskonditionen noch ihre Portfoliodiversifizierung, ihren Informationszugang, ihre Risikokontrollen oder ihre Fähigkeit, Verluste zu tragen.
Ich kopierte den Anschein von Überzeugung, ohne eine eigene Überzeugung aufzubauen.
Was ich künftig anders machen werde
Künftig möchte ich einer einfacheren Anlagedisziplin folgen:
- Ich werde keinen Token allein deshalb kaufen, weil ein bekannter Fonds das Projekt unterstützt hat.
- Ich werde das Protokoll, das Unternehmen und den Token voneinander trennen; sie können sehr unterschiedliche wirtschaftliche Grundlagen haben.
- Ich werde vor einer Anlage Token-Angebotspläne, Governance-Rechte, Treasury-Offenlegungen und tatsächliche Nachfragequellen lesen.
- Ich werde Venture-Finanzierung als einen Rechercheinput behandeln, nicht als Empfehlung.
- Ich werde diversifizieren und spekulative Positionen so dimensionieren, dass eine einzelne Abwicklung keinen schweren Schaden verursachen kann.
- Ich werde meine These, Risiken und Ausstiegsbedingungen vor dem Kauf schriftlich festhalten.
- Ich werde meinem eigenen Gefühl, etwas zu verpassen, mit mehr Misstrauen begegnen.
Krypto belohnt Aufregung, Narrative und schnelle Entscheidungen. Kapitalerhalt erfordert jedoch das Gegenteil: Geduld, Skepsis, Positionsgröße und die Akzeptanz, dass selbst angesehene Investoren Projekte unterstützen können, die keinen Erfolg haben.
Die Lehre lautet nicht, jedes Risiko zu vermeiden. Die Lehre lautet, nicht zu der Katze zu werden, die den Tiger sah und sich verbrannte, um gleich auszusehen.
Weiterführende Berichterstattung
- Unsere quellenbasierte Prüfung von Goldfinchs Venture-Unterstützung und Zeitplan der Börsennotierung, die die in diesem Essay erwähnte Finanzierung durch Coinbase Ventures und a16z dokumentiert.
- GIP-87, der Governance-Vorschlag von Goldfinch, der die Kernoperationen in einen Wartungsmodus und in die Abwicklung überführte
- Unser umfassenderer Rahmen zur Trennung von Protokoll-Hype und Risiken auf Token-Ebene