Goldfinch / Kredit-Postmortem
Goldfinch-Kreditüberprüfung: Öffentliche Unterlagen, Kreditnehmerprobleme und Marktkontext
Wie das Versprechen unbesicherter, On-Chain abgewickelter Privatkredite mit Kreditnehmerrisiken, rechtlicher Durchsetzbarkeit und der langsamen Neubewertung eines Governance-Tokens kollidierte.
Diese Seite ist eine maschinelle Übersetzung des englischen Originalartikels, die nicht von einer menschlichen Redaktion geprüft wurde; maßgeblich ist bitte die englische Originalfassung.
Redaktioneller Geltungsbereich: Die im Titel verwendete „Teufel“-Sprache ist eine rhetorische Einordnung und keine wörtliche Behauptung. Dieser Artikel fasst die zur Prüfung vorgelegte öffentliche Berichterstattung und Marktunterlagen zusammen; er überprüft nicht jede Zahl unabhängig, weist keine rechtliche Haftung zu und gelangt nicht zu dem Schluss, dass eine Person oder Organisation Betrug oder anderes Fehlverhalten begangen hat.
Der größte Trick war nicht, dass Software Geld bewegen konnte. Es war die Möglichkeit, dass Software den schwierigsten Teil des Kreditgeschäfts – zu wissen, wer zurückzahlen wird, wo sich die Vermögenswerte befinden und welches Gericht helfen kann – wie ein gelöstes Engineering-Problem erscheinen lassen könnte.
In der frühen Real-World-Asset-Erzählung wurde Goldfinch als Brücke zwischen dezentraler Finanzierung und Unternehmern in Schwellenländern präsentiert. Öffentliche Materialien und Berichte beschrieben ein ambitioniertes Modell: hochverzinsliche Privatkredite ohne herkömmliche Überbesicherung, unterstützt von institutionellen Geldgebern, darunter Andreessen Horowitz und Coinbase Ventures. Die spätere Aktenlage ist komplexer. Sie umfasst Wertminderungen bei Kreditnehmern, Liquiditätsstress und einen GFI-Token, dessen Marktwert weit unter seinen Höchststand des frühen Zyklus fiel.
Dieser Kontrast lässt sich am besten als Fallstudie zur Grenze zwischen On-Chain-Koordination und Off-Chain-Durchsetzung lesen – nicht als einheitliches Urteil über jeden Beteiligten oder jede Entscheidung.
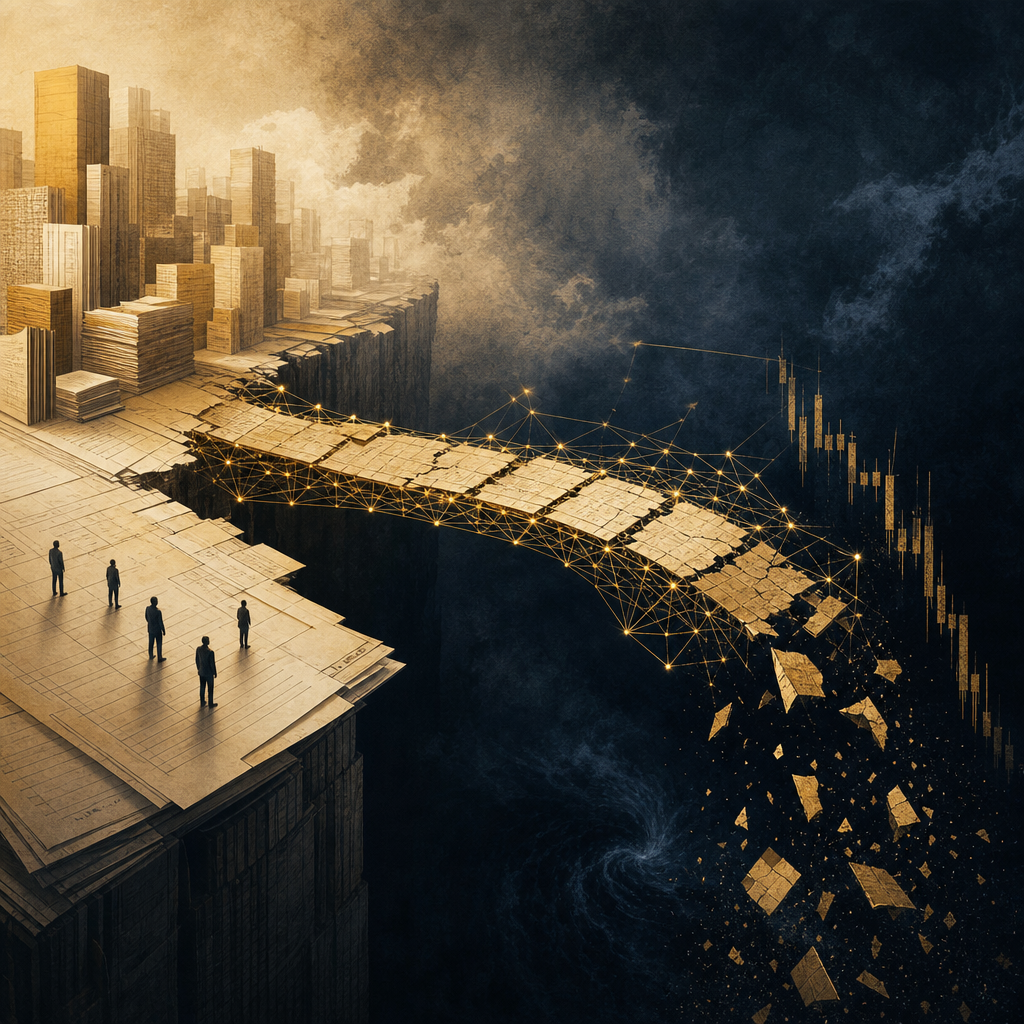
Illustration: eine symbolische Brücke zwischen codierter Abwicklung und der Off-Chain-Realität des Kreditgeschäfts.
Kreditgestaltung
Die Fata Morgana dezentraler Kreditprüfung
Goldfinch wurde konzipiert, um das zentrale Hindernis von DeFi anzugehen: Bei der traditionellen Kryptokreditvergabe müssen Kreditnehmer in der Regel mehr Sicherheiten hinterlegen, als sie aufnehmen. Stattdessen teilte sein Modell das Risiko zwischen Anlegern, die einzelne Pools bewerteten, und einem Senior Pool, der diversifiziertes, passiveres Exposure bieten sollte.
- Junior-Tranche: Backer Anleger bewerteten Kreditvorschläge, führten Off-Chain-Due-Diligence durch und stellten First-Loss-Kapital für einzelne Kreditnehmer-Pools bereit.
- Senior-Tranche: Einleger des Senior Pool FIDU-Einleger und andere Liquiditätsanbieter strebten ein passives Exposure an und verließen sich auf die Poolstruktur, Diversifizierung und die Junior-Tranche als verlustabsorbierende Schicht.
Anlagekapital → Tranchen-Pool → Off-Chain-Kreditnehmer
Smart Contracts können Code durchsetzen, Auszahlungsreihenfolgen berechnen und Transaktionen aufzeichnen. Sie können jedoch einen ausländischen Kreditnehmer nicht zwingen, physische Vermögenswerte herauszugeben, nicht jede unbefugte Kapitalbewegung verhindern und ein operatives Unternehmen nicht solvent machen. Die Kreditentscheidung hängt weiterhin von Dokumenten, Menschen, lokalem Recht, Überwachung und Rückgewinnungskapazitäten ab.
Berichtete Wertminderungen
Als die Off-Chain-Realität On-Chain-Versprechen brach
Öffentliche Berichte beschrieben mehrere Kreditereignisse, die die Annahmen des Modells auf die Probe stellten. Die nachstehenden Beispiele sind Zusammenfassungen dieser Berichte, keine unabhängigen Feststellungen. Beträge, Ursachen, Verantwortlichkeiten und Rückgewinnungsaussichten sollten anhand von Vereinbarungen auf Ebene der Kreditnehmer, Governance-Unterlagen sowie Gerichts- oder Restrukturierungsdokumenten geprüft werden.
- Tugende: $5M loan Berichte von Yahoo Finance beschrieben, dass sich ungefähr $1.9M zu einer ugandischen Tochtergesellschaft bewegten, und zwar auf eine Weise, die Berichten zufolge mit Kreditauflagen kollidierte; darauf folgten Wertberichtigungs- und Treasury-Diskussionen. Zugeschriebene Berichterstattung lesen
- Stratos: $20M facility DL News berichtete über ungefähr $7M an Wertminderungen im Zusammenhang mit Kapital, das für Immobilientechnologie- und Digital-Asset-Investitionen bereitgestellt wurde. Die Zahlen und die Verantwortlichkeit sollten anhand der zugrunde liegenden Unterlagen geprüft werden. Zugeschriebene Berichterstattung lesen
- Lend East: $10.15M facility Berichte Dritter beschrieben einen Pool mit einem Kapitalverlust von etwa 58%. Dieses berichtete Ergebnis ist ein Hinweis auf Kreditstress, aber für sich genommen kein Beweis für die Absicht oder Haftung einer bestimmten Person. Zugeschriebene Berichterstattung lesen
Ein verteiltes Ledger kann einen Verlust sichtbar machen. Es kann eine grenzüberschreitende Rückgewinnung nicht aus eigener Kraft unkompliziert machen.
Marktverlauf
Die fünfjährige Entwicklung von GFI
Die Markthistorie des GFI-Tokens veranschaulicht den Boom-und-Bust-Zyklus, der viele unbesicherte RWA-Projekte umgab. Die nachstehenden Zahlen sind historische Referenzpunkte aus den zitierten Marktquellen; sie sind keine Preisprognose, kein Bewertungsmodell und keine Anlageempfehlung.
| Kennzahl | Niveau | Zeitraum | Bedeutung |
|---|---|---|---|
| Berichtetes Allzeithoch | $32.94 | January 2022 | Bewertung auf dem Höchststand des Zyklus während der frühen RWA- und Venture-finanzierten Wachstumsnarrative. |
| Entkopplung und Ausfälle | $0.80–$1.50 | 2023–2024 | Ein Zeitraum, der mit FIDU-NAV-Stress und berichteten Kreditwertberichtigungen verbunden war. |
| Mehrjähriger Rückgang | $0.03–$0.07 | 2025–2026 | Ein anhaltender Rückgang von mehr als 99.8% gegenüber dem berichteten Höchststand. |
Vom berichteten Hoch im January 2022 bis zur in den vorgelegten Marktunterlagen genannten Spanne 2025–2026 überstieg der Rückgang 99.8%. Dieser Rückgang beweist für sich genommen nicht, weshalb der Token neu bewertet wurde. Er zeigt jedoch, wie wenig Schutz eine Governance-Bezeichnung bietet, wenn die zugrunde liegende Kreditnarrative an Dynamik verliert.
Lehren aus der unbesicherten DeFi-Kreditvergabe
Die Goldfinch-Erfahrung belegt nicht, dass tokenisierte Privatkredite unmöglich sind. Sie legt jedoch nahe, dass sich die operativen Bestandteile des Kreditgeschäfts nicht dadurch abstrahieren lassen, dass man sie als „on-chain“ bezeichnet.
- Kreditprüfung ist kein Konsens der Masse: Eine Gruppenentscheidung kann Risiken zuweisen, sie kann jedoch keine fortlaufende Überwachung von Auflagen, Informationen des Kreditnehmers und verantwortliche Kreditentscheidungen ersetzen.
- Durchsetzbarkeit bestimmt Rückgewinnungen: Ohne durchsetzbare Sicherheiten, lokale Rechtsmittel und einen klaren Rückgewinnungsprozess kann sich eine On-Chain-Schuldposition wie ein unbesichertes Versprechen verhalten.
- Governance-Token sind keine Auffangnetze: Stimmrechte schaffen nicht automatisch Cashflow-Rechte, Vorrang bei einer Rückgewinnung oder das Kapital, das erforderlich ist, um einen systemischen Kreditausfall aufzufangen.
Die dauerhaft tragfähigeren RWA-Anwendungsfälle könnten jene sein, die transparente Token-Mechanismen mit hochliquiden, rechtlich durchsetzbaren Sicherheiten – etwa tokenisierten Staatsanleihen – verbinden, statt Code zu bitten, jede Funktion eines Privatkreditinstituts zu ersetzen.
Quellen & Einschränkungen
Dieser Artikel adaptiert den vorgelegten Entwurf und bewahrt dessen zitierte Quellenbasis. Artikel Dritter können unterschiedliche Definitionen für Kreditlinien, Wertminderungen, Abschreibungen und Verluste verwenden. Marktpreise verändern sich, Berichte können korrigiert werden, und öffentliche Zusammenfassungen ersetzen weder die zugrunde liegenden Vereinbarungen noch Gerichtsakten. Leser sollten die verlinkten Materialien unmittelbar prüfen und sämtliche Schlussfolgerungen hier als redaktionelle Analyse und nicht als rechtliche, finanzielle oder bilanzielle Feststellung behandeln.