Relato en primera persona y señales de capital de riesgo
Vi a inversores de renombre y me convertí en el gato que intentó ser un tigre
Relato en primera persona de un lector que compró GFI porque Coinbase Ventures y a16z estaban involucrados, y de la diferencia entre adoptar la convicción de otra persona y construir la propia.
Esta página es una traducción automática del artículo original en inglés y no ha sido revisada por un editor humano; consulte el original en inglés como versión autorizada.
Alcance y límites: Este es un relato en primera persona enviado a GoldfinchClaims. Refleja la experiencia, el razonamiento y las opiniones propias de un inversor sobre la compra de GFI tras ver a Coinbase Ventures y a a16z vinculados con Goldfinch. GoldfinchClaims no ha verificado de forma independiente las fechas específicas de compra, el tamaño de la posición ni el importe de la pérdida del autor, y la publicación de este ensayo no significa que GoldfinchClaims lo adopte como una conclusión fáctica propia sobre Goldfinch, Coinbase Ventures o a16z; el historial de financiación de capital de riesgo y la liquidación gradual a los que se hace referencia más abajo están documentados por separado en la cobertura relacionada enlazada al final. Nada de lo expuesto aquí constituye asesoramiento de inversión, jurídico, fiscal o profesional.
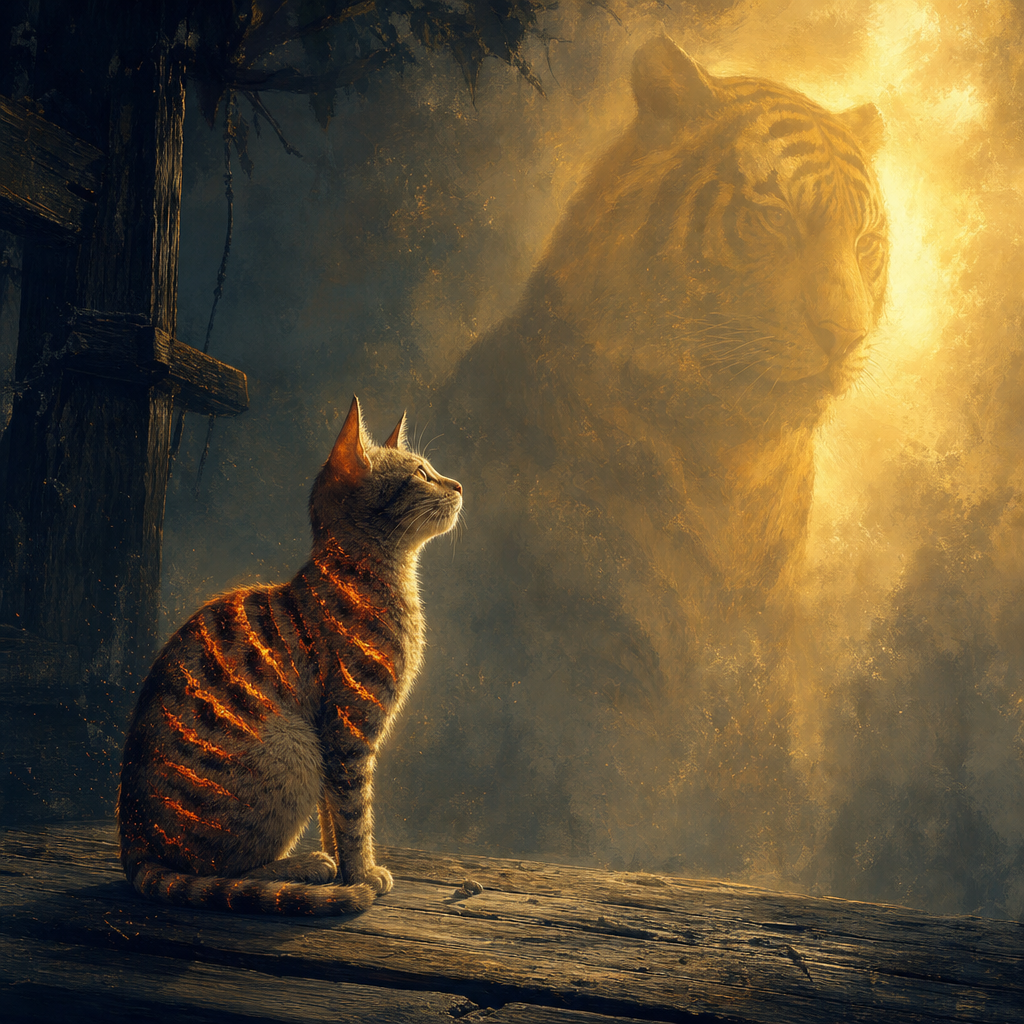
Ilustración: el gato que vio al tigre y se marcó a sí mismo; una confianza copiada de la decisión de otra persona, no construida a partir de la propia.
Empecé a comprar GFI, el token asociado con Goldfinch Finance, después de ver nombres respetados del capital de riesgo, como Coinbase Ventures y Andreessen Horowitz (a16z), vinculados al proyecto. En ese momento, eso me pareció una validación.
En cripto, es fácil tratar el nombre de un inversor conocido como un atajo para evitar una investigación profunda. Si empresas sofisticadas con equipos experimentados han respaldado un protocolo, seguramente han examinado la tecnología, el mercado, los riesgos jurídicos, la economía del token y el potencial a largo plazo con más cuidado del que puede hacerlo un inversor individual. Ese era mi razonamiento.
Luego Goldfinch empezó a liquidarse gradualmente y me encontré ante una pérdida grave. El impacto financiero duele, pero la lección más importante se refiere a cómo tomé la decisión desde el principio.
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம் «El gato vio al tigre y se marcó a sí mismo». — Un proverbio tamil
El proverbio tamil describe a un gato que ve las rayas de un tigre e intenta imitarlas quemándose marcas en su propio cuerpo. En lugar de convertirse en un tigre, el gato solo se hiere a sí mismo.
Así es como ahora veo mi decisión de inversión.
El peligro de la convicción prestada
Ver a Coinbase Ventures y a a16z asociados con Goldfinch me dio confianza, pero no era necesariamente mi confianza. Era una convicción prestada.
No distinguí plenamente entre varias cosas muy distintas:
- Una firma de capital de riesgo que realiza una inversión en fase inicial en una empresa o protocolo.
- Una firma de capital de riesgo que mantiene acciones, tokens, warrants u otro tipo de exposición.
- La tesis de inversión de un fondo en un momento concreto.
- Un comprador público de tokens que adquiere GFI posteriormente en el mercado abierto.
- El potencial del producto de un proyecto frente al valor a largo plazo de su token.
No son la misma operación.
Un inversor de capital de riesgo puede entrar con una valoración diferente, bajo condiciones distintas, con derechos de información, influencia en la gobernanza, calendarios de consolidación, restricciones de liquidez, cobertura de cartera y capacidad para absorber pérdidas entre muchas inversiones. Un comprador minorista en el mercado secundario a menudo no cuenta con ninguna de esas ventajas.
Vi las rayas del tigre —los nombres prestigiosos, el respaldo institucional, la sofisticada imagen de marca— y supuse que copiar el movimiento visible produciría un resultado similar.
No fue así.
Un buen proyecto no es automáticamente un buen token
Una de las lecciones más difíciles de las criptomonedas es que la calidad del producto, el prestigio de los inversores y el rendimiento del token pueden divergir de forma pronunciada.
Un protocolo puede tener una misión bien planteada. Puede atraer a creadores talentosos. Puede recaudar dinero de grandes fondos. Puede lanzar alianzas y construir infraestructura real. Sin embargo, su token puede seguir teniendo un mal desempeño. Eso puede ocurrir por muchas razones:
- Los tenedores de tokens pueden no tener un derecho claro sobre los ingresos o el valor del protocolo.
- Los desbloqueos de oferta o las emisiones pueden superar la demanda.
- El mercado puede valorar el negocio o la tecnología de forma distinta al token.
- Los riesgos regulatorios, crediticios, de liquidez, de gobernanza u operativos pueden aumentar.
- El mercado objetivo puede resultar más pequeño o más difícil de atender de lo esperado.
- El equipo o la comunidad pueden decidir que una liquidación gradual es más responsable que continuar.
- Los ciclos del mercado cripto pueden hundir incluso proyectos legítimos.
El punto importante no es que los grandes inversores siempre se equivoquen. No es así. Es que su participación debería ser un punto de partida para la investigación, no la conclusión.
Qué debería haber preguntado
Antes de comprar, debería haber podido responder con claridad a preguntas como estas:
- ¿Qué hace realmente el token?: ¿Tiene GFI utilidad duradera, relevancia para la gobernanza, derechos económicos, captura de comisiones o demanda independiente de la especulación?
- ¿Quién posee la oferta de tokens?: ¿Cuáles son los calendarios de desbloqueo, las asignaciones, las emisiones, las tenencias de tesorería y la posible presión vendedora?
- ¿Cuál es el modelo de negocio real del protocolo?: ¿Cómo genera el proyecto actividad, ingresos o demanda sostenible? ¿Qué sucede si las condiciones del mercado se deterioran?
- ¿Qué riesgos son específicos del protocolo?: En un proyecto orientado al crédito o relacionado con las finanzas del mundo real, los riesgos pueden incluir incumplimientos de prestatarios, calidad de las garantías, ejecución jurídica, tratamiento regulatorio, liquidez y dependencia de contrapartes.
- ¿En qué invirtieron exactamente los inversores institucionales?: ¿Fueron acciones, un warrant de tokens, una ronda privada temprana u otro instrumento? ¿A qué precio implícito y bajo qué protecciones?
- ¿Qué invalidaría la tesis de inversión?: Debería haber decidido de antemano qué acontecimientos me llevarían a reducir la exposición o salir, en lugar de limitarme a esperar una recuperación.
- ¿Cuánto podía permitirme perder?: Ningún token especulativo individual debería ser lo bastante grande como para causar un perjuicio financiero grave si el proyecto fracasa.
Estas preguntas no garantizan una inversión ganadora. Pero obligan a un inversor a asumir la decisión, en vez de externalizar su criterio a los logotipos de un anuncio de financiación.
El capital de riesgo no es una señal de compra
El mercado cripto suele convertir las noticias de recaudación de fondos en una señal de compra para minoristas. Eso es un error.
Las firmas de capital de riesgo reciben remuneración por asumir muchas apuestas de alto riesgo. Esperan que algunos proyectos fracasen. Su modelo de cartera se basa en la posibilidad de que un pequeño número de ganadores excepcionales pueda compensar muchas pérdidas.
La situación de un inversor individual suele ser muy diferente. Para un comprador minorista, una posición concentrada puede ser emocional y financieramente devastadora. Un fondo puede considerar una inversión fallida como un resultado normal dentro de una cartera diversificada; una persona puede vivirla como un importante revés personal.
Por lo tanto, el mismo titular puede significar cosas muy distintas:
- Para un fondo de capital de riesgo:: «Esta es una apuesta asimétrica entre muchas».
- Para un comprador minorista:: «Esto es validación institucional, así que debe ser seguro».
Esa brecha es donde empiezan muchas malas decisiones.
Las pérdidas duelen, pero las lecciones importan
No escribo esto para culpar a Goldfinch, Coinbase Ventures, a16z ni a ningún otro inversor por mi decisión. Que un proyecto se liquide gradualmente puede ser decepcionante y financieramente doloroso, pero comprar un token fue, en última instancia, mi elección.
La responsabilidad es mía.
Mi error no fue simplemente equivocarme sobre un token. Todo inversor se equivocará alguna vez. Mi error más profundo fue confundir la decisión de inversión de otra persona con mi propio proceso de investigación. Traté la participación institucional como un sustituto de entender el activo. No lo era.
«El gato vio al tigre y se marcó a sí mismo».
Vi a inversores destacados de capital de riesgo y supuse que seguir su aparente camino haría sólida mi inversión. Pero no tenía sus condiciones de entrada, la diversificación de su cartera, su acceso a la información, sus controles de riesgo ni su capacidad para perder.
Copié la apariencia de la convicción sin construir una convicción propia.
Qué haré de otra manera
De ahora en adelante, quiero una disciplina de inversión más sencilla:
- No compraré un token simplemente porque un fondo famoso haya respaldado el proyecto.
- Separaré el protocolo, la empresa y el token; pueden tener economías muy diferentes.
- Leeré los calendarios de oferta de tokens, los derechos de gobernanza, las divulgaciones de tesorería y las fuentes reales de demanda antes de invertir.
- Trataré la financiación de capital de riesgo como un dato para la investigación, no como una recomendación.
- Diversificaré y dimensionaré las posiciones especulativas de modo que una sola liquidación gradual no pueda causar un daño grave.
- Anotaré mi tesis, los riesgos y las condiciones de salida antes de comprar.
- Desconfiaré más de mi propio miedo a quedarme fuera.
Las criptomonedas recompensan la emoción, las narrativas y las decisiones rápidas. Pero la preservación de capital exige lo contrario: paciencia, escepticismo, dimensionamiento de posiciones y aceptar que incluso inversores respetados pueden respaldar proyectos que no tienen éxito.
La lección no es evitar todo riesgo. La lección es no convertirse en el gato que vio al tigre y se quemó intentando parecerse a él.
Cobertura relacionada
- Nuestra revisión documentada del respaldo de capital de riesgo de Goldfinch y de la cronología de cotización en exchanges, que documenta la financiación de Coinbase Ventures y a16z mencionada en este ensayo.
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- Nuestro marco más amplio para separar la publicidad exagerada de los protocolos del riesgo a nivel de token.