Análisis de crédito DeFi y RWA
Anatomía de una liquidación de crédito DeFi: Warbler Labs, Goldfinch y el camino hacia GIP-87
Una reconstrucción pool por pool de cómo un ambicioso protocolo de préstamos respaldados por activos del mundo real acumuló pérdidas, quién ocupa cada posición en la estructura de capital y qué significa la liquidación mediante gobernanza para los depositantes.
Esta página es una traducción automática del artículo original en inglés, no revisada por un editor humano; para la versión con autoridad, consulte el original en inglés.
Alcance de este artículo: Este es un comentario independiente reconstruido a partir de publicaciones de gobernanza disponibles públicamente, debates en foros e información periodística. No constituye asesoramiento jurídico, no afirma irregularidades probadas y no constituye una alegación de responsabilidad contra ninguna entidad nombrada. Las cifras aproximadas proceden de información pública y materiales de gobernanza; los lectores deben consultar fuentes primarias.
En enero de 2022, GFI —el token de gobernanza del protocolo de crédito Goldfinch— alcanzó un máximo histórico. Cuatro años después, la información pública sobre precios describía el token como aproximadamente 99.8% por debajo de ese máximo. Una propuesta de gobernanza del June 12, 2026, GIP-87, pedía liquidar Goldfinch Prime y pasarlo a modo de mantenimiento; los lectores deben consultar la votación final en cadena y el registro de gobernanza para conocer el resultado operativo.
El colapso no fue un único acontecimiento. Fue el peso acumulado de varios incumplimientos crediticios a nivel de prestatario, superpuestos a una estructura de gobernanza e incentivos que, según depositantes frustrados, dificultaba identificar la rendición de cuentas. Entender qué ocurrió realmente exige cartografiar con precisión la cadena de capital: quién recibió el dinero, quién suscribió los préstamos y qué pools soportan las pérdidas.
La cadena de capital: de los depósitos de LP a los pools de prestatarios
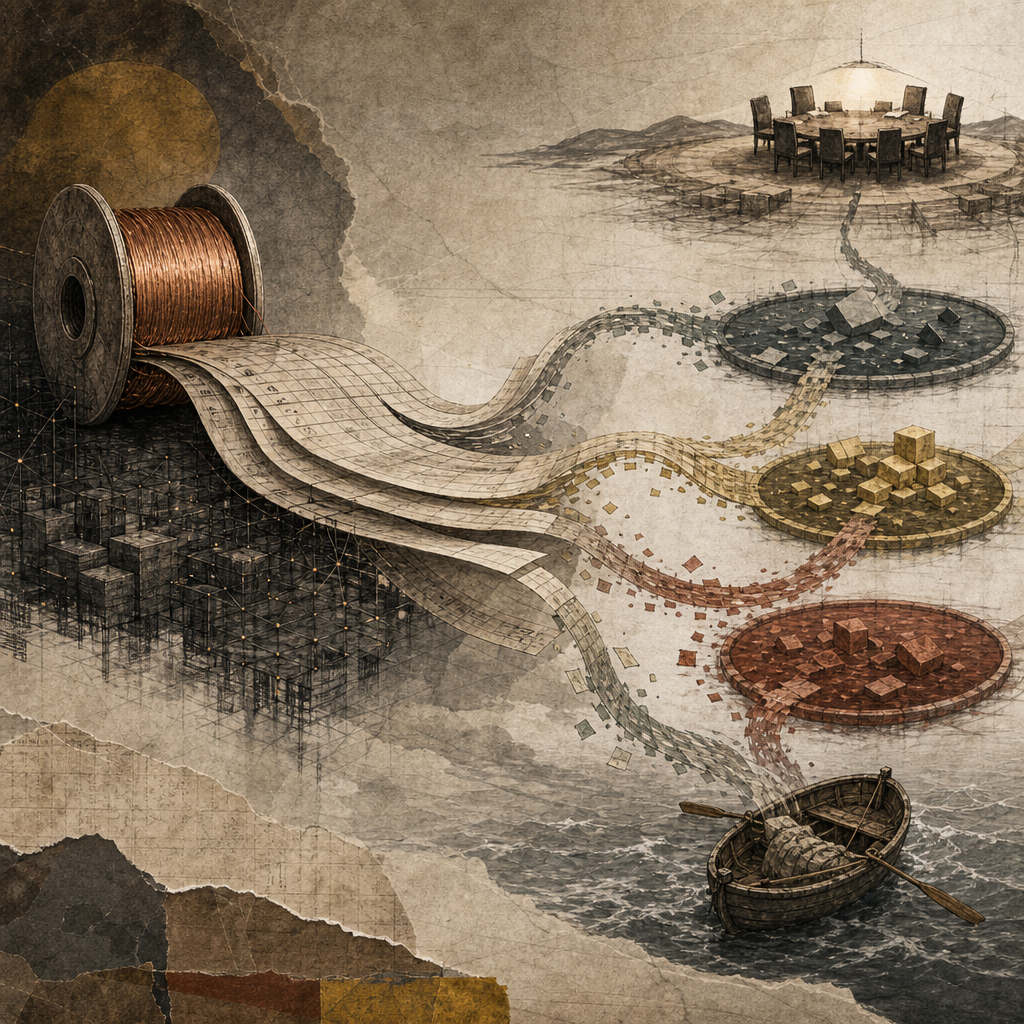
El modelo declarado de Goldfinch era sencillo sobre el papel. Los proveedores de liquidez depositaban stablecoins (principalmente USDC) en el Goldfinch Senior Pool, o en Junior Borrower Pools individuales, a cambio de rentabilidad. Esos depósitos se desplegaban luego a prestatarios externos evaluados —predominantemente prestamistas fintech de mercados emergentes— que a su vez prestaban capital a pequeñas empresas, agricultores y consumidores de África, Southeast Asia y Latin America.
La entidad operativa detrás del protocolo era Warbler Labs, una empresa fundada por Mike Sall y Blake West, ambos antiguos empleados de Coinbase. Warbler Labs construyó y mantuvo la interfaz del protocolo, llevó a cabo la debida diligencia de los prestatarios y ejerció criterio operativo cotidiano, incluida la respuesta a incumplimientos, la negociación de reestructuraciones y la formulación de propuestas de gobernanza. El propio protocolo Goldfinch estaba nominalmente gobernado por los titulares de tokens GFI mediante votaciones en cadena, pero las tasas de participación en la gobernanza y la concentración de tokens implicaban que Warbler Labs ejercía una influencia sustancial sobre los resultados, según registros públicos de gobernanza.
La cadena de capital simplificada era la siguiente:
- LP minoristas e institucionales → depositan USDC en el Senior Pool o el Junior Tranche
- Goldfinch Protocol (contratos inteligentes) → mantiene y canaliza el capital
- Warbler Labs → suscribe y supervisa los pools de prestatarios
- Prestatario (p. ej., Tugende, Lend East, Stratos) → dispone de capital y lo presta a su vez
- Prestatarios finales (pymes, agricultores, consumidores) → reciben micropréstamos
Cada pool de prestatario se estructuraba con un Junior Tranche (respaldado por «Backers», participantes sofisticados dispuestos a asumir riesgo de primera pérdida) y un Senior Tranche (financiado por el Senior Pool general). Se suponía que el Junior Tranche proporcionaría un colchón crediticio. En la práctica, cuando las pérdidas excedieron el capital junior en determinados pools, los depositantes senior —muchos de ellos participantes cotidianos de DeFi que buscaban rentabilidad estable— absorbieron el remanente.
Esta arquitectura introdujo una tensión fundamental: las entidades más motivadas para examinar la calidad de los prestatarios (los backers junior) no siempre eran las mismas que aportaban la mayor parte del capital (los depositantes del senior pool). Y Warbler Labs, como suscriptor efectivo, se situaba en el centro de la asimetría de información entre ambos grupos.
Pools de prestatarios, pérdida por pérdida
La siguiente tabla resume los principales pools de prestatarios según se informa en publicaciones públicas de gobernanza, debates en foros y cobertura de prensa. Las cifras deben tratarse como aproximadas y atribuidas a información pública, no a estados financieros auditados.
| Prestatario | Región / Sector | Tamaño del pool (aprox.) | Estado | Cuestión principal |
|---|---|---|---|---|
| Tugende | East Africa / Financiación de activos (motocicletas) | ~$5M | Incumplimiento | Capital presuntamente desviado a una entidad matriz insolvente |
| Stratos | Global / Estrategia de crédito adyacente a DeFi | ~$4M | Incumplimiento | Subinversiones no divulgadas en tokens REZI y POKT |
| Lend East | South / Southeast Asia / Préstamos a pymes | ~$10M | Incumplimiento (~58% de pérdida) | Presunto uso indebido de fondos; fuerte ajuste a la baja |
| AlmaVest | Global / Financiación del comercio | ~$5M | Recuperación parcial en curso | Rendimiento inferior a las expectativas; reestructuración en curso |
| Cauris | West Africa / Préstamos a consumidores / pymes | ~$10M | Activo / con buen rendimiento | Generalmente citado como uno de los pools de mejor rendimiento |
| Addem Capital | Latin America / Crédito a pymes | ~$5M | Activo / con buen rendimiento | Información pública limitada; seguimiento en curso |
| QuickCheck | Nigeria / Crédito digital al consumo | ~$2M | Incierto | Vientos macroeconómicos adversos en Nigeria; actualizaciones públicas limitadas |
| PayJoy | Mexico / Crédito al consumo garantizado por dispositivos | ~$10M+ | Activo / con buen rendimiento | El modelo de garantía mediante dispositivos se cita como diferenciador |
Fuente: Publicaciones públicas de gobernanza, información de prensa y debates del foro de Goldfinch. Los tamaños de los pools y las estimaciones de pérdidas son aproximados. «Activo / con buen rendimiento» no garantiza la recuperación total.
Los tres incumplimientos principales
Tres pools —Tugende, Stratos y Lend East— ocupan un lugar destacado en las preocupaciones de los depositantes sobre la asignación de pérdidas. Cada uno ilustra un modo de fallo distinto debatido en materiales de gobernanza e información de la comunidad.
Tugende: el problema de la entidad matriz
Tugende es una empresa ugandesa de financiación de activos que proporcionaba financiación de compra a plazos a taxis de motocicleta. Según información pública y publicaciones de gobernanza, el pool dispuso de aproximadamente $5M del protocolo Goldfinch. La preocupación señalada por depositantes y participantes de la gobernanza era que los fondos presuntamente se canalizaron hacia una entidad matriz que a su vez afrontaba dificultades financieras, convirtiendo de facto el pool en un mecanismo de liquidez ascendente en lugar de la financiación respaldada por activos como se había presentado. Que esto constituya un incumplimiento contractual depende de los términos específicos de los contratos de préstamo, que no están plenamente disponibles en el dominio público.
Stratos: el problema de las subinversiones no divulgadas
Stratos se presentó como una estrategia de crédito con mandato global. Según publicaciones de gobernanza e información de la comunidad, el pool Stratos desplegó una parte de su capital en posiciones en REZI (Rezidio, un token inmobiliario) y POKT (Pocket Network, un token de infraestructura DeFi), activos nativos de cripto cuyo valor posteriormente cayó con fuerza. Estas subinversiones no fueron, según debates públicos de la comunidad, divulgadas claramente a los LP de Goldfinch en el momento del depósito. La divergencia entre la estrategia descrita y el despliegue real es el patrón fáctico que los observadores han señalado como potencialmente significativo.
Lend East: la mayor pérdida porcentual
Lend East operaba una plataforma de préstamos centrada en South y Southeast Asia. Las publicaciones públicas de gobernanza describen una pérdida de aproximadamente 58% en el pool, el porcentaje de ajuste a la baja más pronunciado entre los principales pools de Goldfinch. Los debates de gobernanza también plantearon alegaciones de uso indebido de fondos, aunque los detalles siguen siendo controvertidos y no se han resuelto mediante procedimientos judiciales públicos a la fecha de redacción. Con un pool de aproximadamente $10M y un deterioro de ~58%, Lend East representa, según algunas estimaciones, la mayor pérdida absoluta de los tres pools incumplidos.
Los pools con buen rendimiento
No todos los pools de Goldfinch rindieron por debajo de lo previsto. Cauris (préstamos a consumidores y pymes de África Occidental) y PayJoy (Mexico, crédito al consumo garantizado por dispositivos) se citan generalmente en materiales de gobernanza como de rendimiento más cercano a las expectativas. El modelo de garantía mediante dispositivos de PayJoy —en el que los teléfonos actúan como garantía práctica mediante bloqueo remoto— proporcionó una característica estructural de mitigación de pérdidas ausente en los pools puramente no garantizados. Estos contrastes importan: sugieren que los problemas del protocolo no fueron uniformes, sino que se concentraron en decisiones específicas de suscripción y fallos de seguimiento de prestatarios.
Heron Finance: la entidad hermana registrada ante la SEC
Aclaración sobre entidades: «Heron Finance» en este contexto se refiere al negocio de asesoramiento de inversiones asociado a Warbler Labs, específicamente Warbler Advisory, Inc., y no guarda relación con Heron Power, Heron Data ni con ningún otro negocio que utilice el nombre «Heron».
Junto al protocolo Goldfinch, Warbler Labs desarrolló una segunda línea de productos bajo la marca Heron Finance. Según materiales públicos de la empresa, Heron Finance opera a través de Warbler Advisory, Inc., un asesor de inversiones registrado ante la SEC. Esta estructura fue diseñada para ofrecer a inversores acreditados e institucionales una interfaz más convencional, a través de una entidad regulada, para crédito privado; esencialmente utilizando la infraestructura de Goldfinch como base mientras revestía la experiencia del inversor con cumplimiento de RIA.
La existencia de un asesor registrado ante la SEC junto a un protocolo aparentemente descentralizado plantea cuestiones estructurales que conviene entender. Un RIA tiene deberes fiduciarios específicos frente a sus clientes, incluidos deberes de lealtad y diligencia. Cómo interactúan esos deberes con el modelo de gobernanza en cadena —y con las asimetrías de información documentadas en las situaciones de Tugende, Stratos y Lend East— es una cuestión que los inversores en productos de Heron Finance pueden razonablemente plantear, con independencia de cualquier litigio.
Los materiales públicos no distinguen claramente qué productos de Heron Finance, si los hubo, tuvieron exposición a los pools incumplidos. Esa laguna fáctica —quién tenía qué, a través de qué vehículo jurídico— es precisamente el tipo de detalle que importaría en cualquier proceso formal de reclamaciones. Los lectores con exposición a Heron Finance deben evaluar sus acuerdos de suscripción y documentación de asesoramiento específicos.
La liquidación: GIP-87 y el final de Goldfinch Prime
El June 12, 2026, la comunidad de gobernanza de Goldfinch consideró GIP-87, una propuesta para liquidar formalmente Goldfinch Prime y hacer la transición del protocolo a un modo exclusivamente de mantenimiento. El resultado final de la votación debe confirmarse frente al registro en cadena pertinente antes de tratarlo como concluyente.
La propuesta en sí refleja el problema práctico al que se enfrentaban los titulares de tokens: una línea de productos con una cartera crediticia heredada, nuevos depósitos suspendidos y un proceso de recuperación de calendario incierto. La información pública sobre precios describía GFI como aproximadamente 99.8% por debajo de su máximo histórico de January 2022, pero el rendimiento de mercado por sí solo no establece el fundamento de ninguna decisión de gobernanza.
- Resultado de la votación de GIP-87: Ver registro final — GIP-87 con fecha de June 12, 2026
- Cartera de préstamos pendiente: ~$56M — Según publicaciones de gobernanza en el momento de la votación
- Horizonte de recuperación: 2+ years — Estimación indicada en materiales de gobernanza
Según publicaciones de gobernanza en el momento de la votación, la cartera de préstamos pendiente se situaba aproximadamente en $56M, el total de préstamos restantes con y sin rendimiento que aún debían reembolsarse. Los materiales de gobernanza indicaban que la recuperación total podría llevar «dos o más años», dependiendo de las trayectorias de reembolso de los prestatarios subyacentes, los resultados de las reestructuraciones y cualquier recuperación legal de pools incumplidos.
Lo que el modo de mantenimiento significa en la práctica: los contratos inteligentes siguen funcionando, permitiendo a los prestatarios existentes reembolsar y a los LP retirar a medida que el capital regresa. No se originan nuevos préstamos. Warbler Labs conserva la responsabilidad operativa de gestionar la cartera residual: procurar recuperaciones, negociar con prestatarios y distribuir los ingresos. Los depositantes que permanecen en el Senior Pool son, en la práctica, acreedores no garantizados a la espera de que concluya el proceso de gestión de recuperación.
Mientras tanto, el propio token GFI no cumple ninguna función económica evidente en este estado de modo de mantenimiento. Como el protocolo ya no origina préstamos, la utilidad de gobernanza del token se aproxima a cero. Para los muchos participantes minoristas que compraron GFI esperando que reflejara las perspectivas de crecimiento del protocolo, la liquidación cristaliza pérdidas que se habían ido acumulando desde mediados de 2022.
Dónde podrían centrarse los litigios y las reclamaciones
Advertencia importante: Esta sección reconstruye patrones fácticos a partir de fuentes disponibles públicamente únicamente con fines informativos. No constituye asesoramiento jurídico ni afirma que ninguna parte sea legalmente responsable. La responsabilidad real, si la hubiera, dependería de términos contractuales específicos, documentación de suscripción, registros de gobernanza, legislación aplicable y resolución por un tribunal o árbitro.
Si los depositantes o inversores decidieran presentar reclamaciones formales, los siguientes patrones fácticos, extraídos de información pública y debates de gobernanza, serían los más propensos a ser objeto de escrutinio:
Tugende: desvío de capital y divulgación
La cuestión fáctica central es si el capital se desplegó de una manera coherente con las declaraciones realizadas a los depositantes y backers junior en el momento de formación del pool. Si los fondos del préstamo se transfirieron a una entidad distinta del prestatario declarado, o se utilizaron para fines no especificados en el contrato de préstamo, la relevancia contractual dependería de los contratos reales, las divulgaciones y la ley aplicable. Los documentos pertinentes serían el contrato de préstamo original, cualesquiera modificaciones y las comunicaciones en torno al período descrito en la información pública.
Stratos: riesgo no divulgado y mandato de inversión
La situación de Stratos plantea cuestiones sobre la divulgación. Si el mandato de inversión del pool —según se describía en materiales de marketing, documentación del pool o metadatos en cadena— no contemplaba exposición a tokens nativos de cripto volátiles como REZI y POKT, entonces las subinversiones podrían haber excedido el alcance autorizado del pool. Los encargados de determinar los hechos examinarían qué declaraciones se hicieron sobre la estrategia, qué sabía Warbler Labs y cuándo, y si los backers junior que se basaron en esas declaraciones tenían información materialmente distinta de la relativa a lo que el prestatario realmente hacía.
Lend East: alegaciones de uso indebido y cuestiones fiduciarias
Una pérdida de ~58% en un pool de aproximadamente $10M es material en cualquier cartera de crédito privado. La alegación y el alcance de cualquier pérdida tendrían que evaluarse frente a los documentos del préstamo, el registro de suscripción, los informes de seguimiento y las comunicaciones durante el período de deterioro. Cualquier cuestión sobre el asesoramiento prestado a través de Warbler Advisory, Inc. dependería igualmente del acuerdo de cliente pertinente y de la exposición real; este artículo no extrae una conclusión sobre ninguno de los dos.
Cuestiones estructurales y de gobernanza
Más allá de los incumplimientos de pools individuales, un marco más amplio de reclamaciones podría examinar si la propia estructura de gobernanza —una DAO nominalmente descentralizada en la que una sola empresa ejercía control operativo efectivo— protegía adecuadamente los intereses de los depositantes. Las preguntas pertinentes incluyen: ¿Se comercializó el Senior Pool con descripciones precisas del riesgo? ¿Tenía Warbler Labs conflictos de interés en la selección de prestatarios que no fueron divulgados? ¿Se diseñaron las propuestas de gobernanza para proteger los intereses de los LP o para gestionar la propia exposición de Warbler Labs? Se trata de cuestiones fácticas y jurídicas controvertidas, no de conclusiones establecidas.
Lecciones para RWA y el crédito privado en DeFi
La experiencia de Goldfinch es el estudio de caso más documentado hasta la fecha en crédito privado nativo de DeFi. Del registro público se desprenden varias lecciones estructurales, sin prejuzgar las cuestiones jurídicas.
1. Los préstamos con garantía insuficiente exigen seguimiento de grado institucional
El atractivo del modelo de Goldfinch —desplegar liquidez DeFi en préstamos a pymes de mercados emergentes— era real. La brecha fue la ejecución: los préstamos con garantía insuficiente a escala requieren seguimiento continuo de prestatarios, aplicación de covenants y sistemas de alerta temprana que la mayoría de los protocolos DeFi, incluido Goldfinch, no desplegaron de manera consistente. En el crédito privado tradicional, un prestamista directo cuenta con covenants exigibles, visitas de campo y derechos de auditoría. Trasladar esas protecciones a un entorno en cadena exige más que contratos inteligentes: requiere infraestructura operativa y criterio humano aplicado continuamente, no solo en la originación.
2. La alineación de incentivos del suscriptor importa más que el teatro de gobernanza
Warbler Labs era simultáneamente el suscriptor, el desarrollador del protocolo, el participante de la gobernanza y, mediante Heron Finance, un asesor regulado que cobraba comisiones. Esa concentración de funciones crea tensiones de incentivos que la votación formal de gobernanza no puede resolver. Si el volumen de originación impulsa los ingresos, el interés del suscriptor en la cantidad de préstamos puede divergir del interés de los LP en la calidad de los préstamos. Los futuros protocolos RWA necesitan normas explícitas de conflicto de interés y revisión crediticia independiente, no solo gobernanza ponderada por tokens.
3. Los tokens de gobernanza no son capital, pero tampoco son neutrales
Los titulares de GFI gobernaban nominalmente el protocolo, pero en la práctica la mayoría de las decisiones de gobernanza eran propuestas y ejecutadas por Warbler Labs, y los titulares de tokens ratificaban la política en lugar de originarla. Cuando se acumularon las pérdidas, los titulares de GFI no tenían una reclamación jurídica clara sobre los activos ni un mecanismo efectivo para sustituir a la dirección o reorientar el proceso de recuperación. Este es el problema fundamental de los tokens de gobernanza de protocolos en contextos de crédito: transmiten la apariencia de control sin su sustancia. Las estructuras futuras podrían necesitar separar más cuidadosamente los derechos de gobernanza de los derechos económicos, o proporcionar protecciones de clase LP que existan independientemente de las tenencias de tokens.
4. El horizonte de recuperación de dos años recuerda el riesgo de iliquidez
La cultura de liquidez instantánea de DeFi choca fundamentalmente con la duración natural del crédito privado. Cuando un prestatario incumple un préstamo a dos años, la recuperación puede llevar tiempo mediante procesos legales, realización de garantías y reestructuraciones negociadas. Los depositantes del Senior Pool de Goldfinch que esperaban salir a demanda podrían enfrentarse a un desajuste de liquidez cuando los préstamos subyacentes requieren largos procesos de recuperación. Que ese riesgo se divulgara o valorara adecuadamente es una cuestión específica de los documentos. Los futuros protocolos RWA deberían alinear el diseño de retiros con la duración de los activos subyacentes.
5. La participación institucional requiere infraestructura institucional
La estructura RIA de Heron Finance reconocía que el capital institucional requiere envoltorios regulados. Pero el registro por sí solo no crea la infraestructura operativa necesaria para gestionar una cartera de crédito privado con múltiples países y prestatarios. La lección para la próxima generación de protocolos RWA es que la participación institucional exige infraestructura institucional de principio a fin, no solo en la capa orientada al inversor, sino también en las capas de seguimiento de prestatarios, aplicación de covenants y gestión de recuperaciones.
La historia de Goldfinch no es una historia sobre el fracaso de DeFi en ser DeFi. Es una historia sobre el fracaso del crédito privado en ser crédito privado, y sobre lo que sucede cuando se subestiman los requisitos operativos de los préstamos institucionales en la carrera por captar rentabilidad en cadena. La cartera de préstamos pendiente de $56M tardará años en resolverse. Las cuestiones de gobernanza y estructura que deja tras de sí para los protocolos RWA tardarán más.
Fuentes y descargo de responsabilidad
- Goldfinch governance forum and GIP-87 materials
- Goldfinch protocol documentation
- Goldfinch public product and protocol materials
- SEC Investment Adviser Public Disclosure
Fuentes y limitaciones Este artículo es una reconstrucción a partir de fuentes disponibles públicamente, incluidas publicaciones del foro de gobernanza de Goldfinch, debates de la comunidad, información de prensa y resultados de gobernanza declarados públicamente. No se basa en documentos no públicos, comunicaciones confidenciales ni escritos judiciales. Las cifras descritas como aproximadas (p. ej., tamaños de pools, porcentajes de pérdidas) proceden de información pública y materiales de gobernanza, no de estados financieros auditados, y pueden diferir de la contabilidad final. Este artículo no afirma responsabilidad jurídica contra ninguna entidad nombrada y no constituye asesoramiento jurídico, de inversión, fiscal ni regulatorio. Los lectores que consideren que pueden tener reclamaciones deben consultar a asesores jurídicos cualificados y revisar su documentación primaria de suscripción y préstamo. «Heron Finance» en este artículo se refiere únicamente al negocio de asesoramiento de inversiones asociado con Warbler Advisory, Inc. Fuentes públicas consultadas