Témoignage à la première personne et signaux du capital-risque
J’ai vu des investisseurs prestigieux — et je suis devenu le chat qui a voulu être un tigre
Le récit à la première personne d’un lecteur ayant acheté du GFI parce que Coinbase Ventures et a16z étaient impliqués — et de la différence entre emprunter la conviction de quelqu’un d’autre et construire la sienne.
Cette page est une traduction automatique de l’article original en anglais, qui n’a pas été relue par un éditeur humain ; veuillez consulter la version anglaise pour la version faisant autorité.
Portée et limites : il s’agit d’un témoignage à la première personne soumis à GoldfinchClaims. Il reflète l’expérience, le raisonnement et les opinions propres d’un investisseur concernant l’achat de GFI après avoir vu Coinbase Ventures et a16z associés à Goldfinch. GoldfinchClaims n’a pas vérifié de manière indépendante les dates d’achat précises de l’auteur, la taille de sa position ou le montant de sa perte, et la publication de cet essai ne signifie pas que GoldfinchClaims l’adopte comme sa propre constatation factuelle concernant Goldfinch, Coinbase Ventures ou a16z — l’historique du financement par capital-risque et de la liquidation progressive mentionné ci-dessous est documenté séparément dans les articles connexes liés à la fin. Rien de ce qui figure ici ne constitue un conseil en investissement, juridique, fiscal ou professionnel.
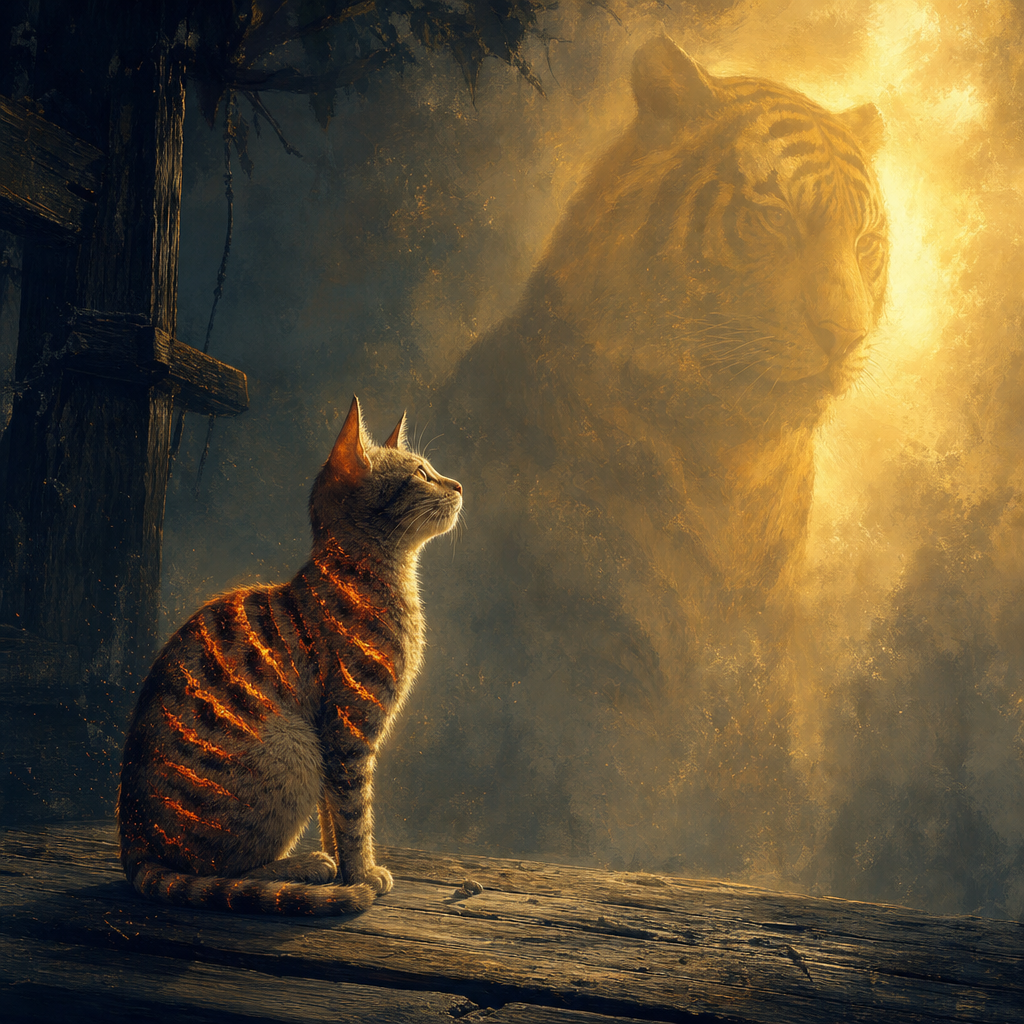
Illustration : le chat qui a vu le tigre et s’est marqué au fer — une confiance copiée de la décision de quelqu’un d’autre, plutôt que construite par lui-même.
J’ai commencé à acheter du GFI, le jeton associé à Goldfinch Finance, après avoir vu des noms respectés du capital-risque tels que Coinbase Ventures et Andreessen Horowitz (a16z) liés au projet. À l’époque, cela m’a semblé être une validation.
Dans la crypto, il est facile de considérer le nom d’un investisseur connu comme un raccourci pour éviter des recherches approfondies. Si des sociétés sophistiquées dotées d’équipes expérimentées ont soutenu un protocole, elles ont sûrement examiné la technologie, le marché, les risques juridiques, l’économie du jeton et le potentiel à long terme plus attentivement qu’un investisseur individuel ne le peut. C’était mon raisonnement.
Puis Goldfinch a commencé à se retirer progressivement, et je me suis retrouvé face à une perte sévère. L’impact financier est douloureux, mais la leçon plus importante porte sur la manière dont j’ai pris cette décision au départ.
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம் « Le chat a vu le tigre et s’est marqué au fer. » — Un proverbe tamoul
Le proverbe tamoul décrit un chat qui voit les rayures d’un tigre et tente de les imiter en se brûlant des marques sur son propre corps. Au lieu de devenir un tigre, le chat ne fait que se blesser.
C’est ainsi que je considère désormais ma décision d’investissement.
Le danger d’une conviction empruntée
Voir Coinbase Ventures et a16z associés à Goldfinch m’a donné confiance — mais ce n’était pas nécessairement ma confiance. C’était une conviction empruntée.
Je ne distinguais pas pleinement plusieurs choses très différentes :
- Une société de capital-risque réalisant un investissement de démarrage dans une entreprise ou un protocole.
- Une société de capital-risque détenant des actions, des jetons, des bons de souscription ou un autre type d’exposition.
- La thèse d’investissement d’un fonds à un moment donné.
- Un acheteur public de jetons achetant ultérieurement du GFI sur le marché ouvert.
- Le potentiel du produit d’un projet par rapport à la valeur à long terme de son jeton.
Ce ne sont pas les mêmes opérations.
Un investisseur en capital-risque peut entrer à une valorisation différente, selon des conditions différentes, avec des droits d’information, une influence sur la gouvernance, des calendriers d’acquisition, des contraintes de liquidité, une couverture de portefeuille et une capacité à absorber les pertes sur de nombreux investissements. Un acheteur de détail sur le marché secondaire ne bénéficie souvent d’aucun de ces avantages.
J’ai vu les rayures du tigre — les noms prestigieux, le soutien institutionnel, l’image de marque sophistiquée — et j’ai supposé que reproduire ce geste visible produirait un résultat similaire.
Ce ne fut pas le cas.
Un bon projet n’est pas automatiquement un bon jeton
L’une des leçons les plus difficiles de la crypto est que la qualité d’un produit, le pedigree des investisseurs et la performance d’un jeton peuvent fortement diverger.
Un protocole peut avoir une mission réfléchie. Il peut attirer des bâtisseurs talentueux. Il peut lever des fonds auprès de grands fonds. Il peut lancer des partenariats et bâtir une véritable infrastructure. Pourtant, son jeton peut tout de même mal performer. Cela peut se produire pour de nombreuses raisons :
- Les détenteurs de jetons peuvent ne pas avoir de droit clair sur les revenus ou la valeur du protocole.
- Les déblocages de l’offre ou les émissions peuvent submerger la demande.
- Le marché peut valoriser l’entreprise ou la technologie différemment du jeton.
- Les risques réglementaires, de crédit, de liquidité, de gouvernance ou opérationnels peuvent augmenter.
- Le marché adressable peut s’avérer plus petit ou plus difficile à servir que prévu.
- L’équipe ou la communauté peut décider qu’une liquidation progressive est plus responsable que la poursuite du projet.
- Les cycles du marché crypto peuvent écraser même des projets légitimes.
Le point important n’est pas que les grands investisseurs ont toujours tort. Ce n’est pas le cas. C’est que leur participation devrait être un point de départ pour la recherche — et non la conclusion.
Les questions que j’aurais dû poser
Avant d’acheter, j’aurais dû être capable de répondre clairement à des questions telles que :
- Que fait réellement le jeton ?: Le GFI possède-t-il une utilité durable, une pertinence en matière de gouvernance, des droits économiques, une captation de frais ou une demande indépendante de la spéculation ?
- Qui détient l’offre de jetons ?: Quels sont les calendriers de déblocage, les allocations, les émissions, les avoirs de trésorerie et la pression vendeuse potentielle ?
- Quel est le véritable modèle économique du protocole ?: Comment le projet génère-t-il de l’activité, des revenus ou une demande durable ? Que se passe-t-il si les conditions de marché se détériorent ?
- Quels risques sont propres au protocole ?: Dans un projet axé sur le crédit ou lié à la finance du monde réel, les risques peuvent inclure les défauts des emprunteurs, la qualité des garanties, l’exécution juridique, le traitement réglementaire, la liquidité et la dépendance aux contreparties.
- Dans quoi exactement les investisseurs institutionnels ont-ils investi ?: S’agissait-il d’actions, d’un bon de souscription de jetons, d’un premier tour privé ou d’un autre instrument ? À quel prix implicite et avec quelles protections ?
- Qu’est-ce qui invaliderait la thèse d’investissement ?: J’aurais dû décider à l’avance quelles évolutions me conduiraient à réduire mon exposition ou à sortir, plutôt que de simplement espérer une reprise.
- Combien pouvais-je me permettre de perdre ?: Aucun jeton spéculatif unique ne devrait être suffisamment important pour causer un grave préjudice financier si le projet échoue.
Ces questions ne garantissent pas un investissement gagnant. Mais elles obligent un investisseur à assumer sa décision plutôt que d’externaliser son jugement aux logos figurant sur une annonce de financement.
Le capital-risque n’est pas un signal d’achat
Le marché crypto transforme souvent les nouvelles de levées de fonds en signal d’achat pour les particuliers. C’est une erreur.
Les sociétés de capital-risque sont rémunérées pour prendre de nombreux paris à haut risque. Elles s’attendent à ce que certains projets échouent. Leur modèle de portefeuille repose sur la possibilité qu’un petit nombre de gagnants exceptionnels puisse compenser de nombreuses pertes.
La situation d’un investisseur individuel est généralement très différente. Pour un acheteur de détail, une position concentrée peut être émotionnellement et financièrement dévastatrice. Un fonds peut considérer un investissement échoué comme un résultat normal au sein d’un portefeuille diversifié ; un particulier peut le vivre comme un revers personnel majeur.
Le même titre peut donc signifier des choses très différentes :
- Pour un fonds de capital-risque :: « C’est un pari asymétrique parmi beaucoup d’autres. »
- Pour un acheteur de détail :: « C’est une validation institutionnelle, donc ce doit être sûr. »
C’est dans cet écart que commencent de nombreuses mauvaises décisions.
Les pertes sont douloureuses, mais les leçons comptent
Je n’écris pas ceci pour rejeter la faute de ma décision sur Goldfinch, Coinbase Ventures, a16z ou tout autre investisseur. La liquidation progressive d’un projet peut être décevante et financièrement douloureuse, mais acheter un jeton était en définitive mon choix.
La responsabilité m’incombe.
Mon erreur n’était pas simplement de m’être trompé sur un jeton. Chaque investisseur se trompera parfois. Mon erreur plus profonde a été de confondre la décision d’investissement de quelqu’un d’autre avec mon propre processus de recherche. J’ai traité la participation institutionnelle comme un substitut à la compréhension de l’actif. Elle ne l’était pas.
« Le chat a vu le tigre et s’est marqué au fer. »
J’ai vu d’éminents investisseurs en capital-risque et supposé que suivre leur trajectoire apparente rendrait mon investissement solide. Mais je ne disposais ni de leurs conditions d’entrée, ni de la diversification de leur portefeuille, ni de leur accès à l’information, ni de leurs contrôles des risques, ni de leur capacité à perdre.
J’ai copié l’apparence de la conviction sans construire ma propre conviction.
Ce que je ferai différemment
À l’avenir, je veux adopter une discipline d’investissement plus simple :
- Je n’achèterai pas un jeton simplement parce qu’un fonds célèbre a soutenu le projet.
- Je distinguerai le protocole, l’entreprise et le jeton ; ils peuvent avoir des économies très différentes.
- Je lirai les calendriers d’offre de jetons, les droits de gouvernance, les informations sur la trésorerie et les sources réelles de demande avant d’investir.
- Je traiterai le financement par capital-risque comme un élément de recherche parmi d’autres, et non comme une recommandation.
- Je diversifierai et dimensionnerai mes positions spéculatives de sorte qu’une seule liquidation progressive ne puisse pas causer de graves dommages.
- Je mettrai par écrit ma thèse, les risques et mes conditions de sortie avant d’acheter.
- Je serai plus méfiant à l’égard de ma propre peur de manquer une occasion.
La crypto récompense l’enthousiasme, les récits et les décisions rapides. Mais la préservation du capital exige l’inverse : de la patience, du scepticisme, un dimensionnement des positions et l’acceptation que même des investisseurs respectés peuvent soutenir des projets qui ne réussissent pas.
La leçon n’est pas d’éviter tout risque. La leçon est de ne pas devenir le chat qui a vu le tigre et s’est brûlé en essayant de lui ressembler.
Couverture connexe
- Notre examen sourcé du soutien de Goldfinch par le capital-risque et de la chronologie de sa cotation en bourse, qui documente le financement de Coinbase Ventures et a16z mentionné dans cet essai.
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- Notre cadre plus large pour distinguer l’engouement autour d’un protocole du risque au niveau du jeton