Satire fictive et commentaire
Ma banque m’avertit avant un Zelle de $1. Coinbase me laisse acheter $30,000 de GFI
Une satire fictive sur les avertissements relatifs aux paiements des consommateurs, les écrans d’achat de cryptomonnaies, les logos de capital-risque et la différence entre reconnaissance de marque et diligence raisonnable.
Cette page est une traduction automatique de l’article original en anglais, qui n’a pas été relue par un éditeur humain ; veuillez consulter la version anglaise pour la version faisant autorité.
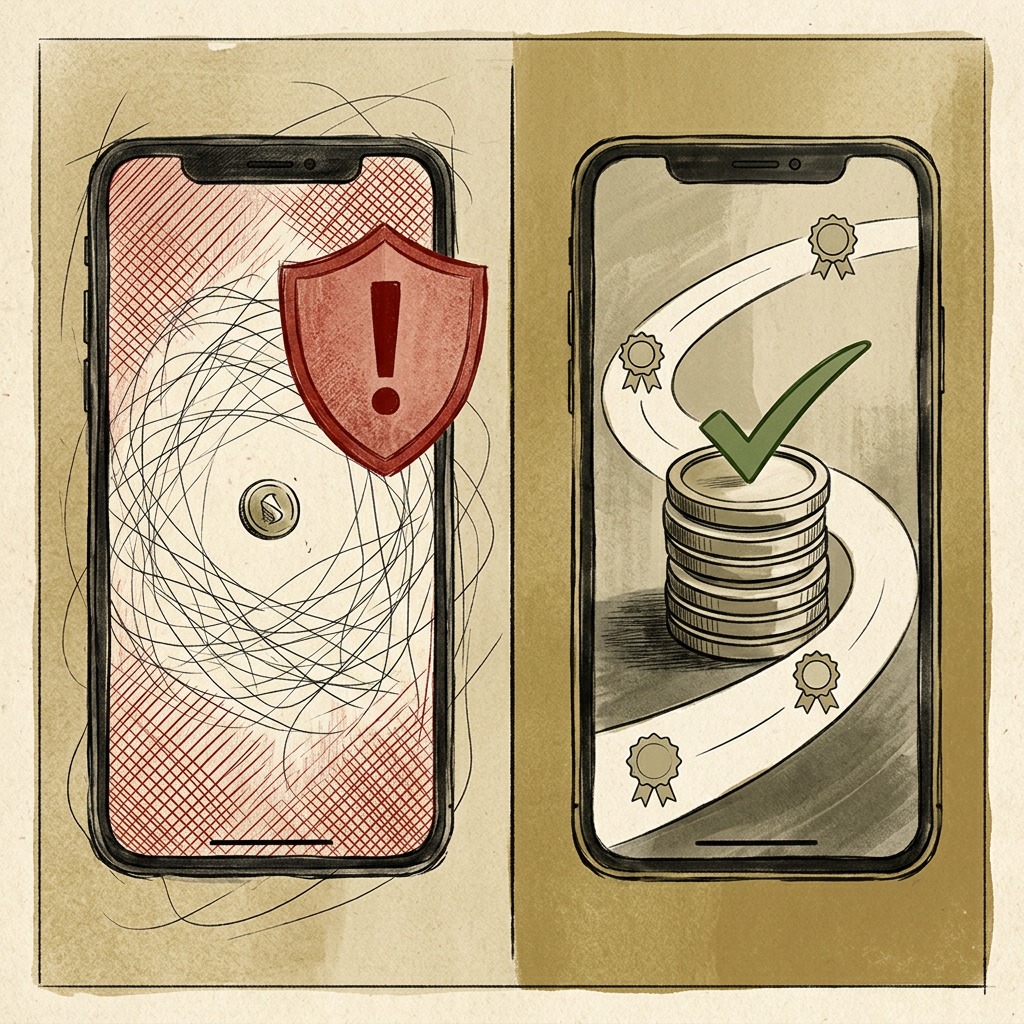
Satire fictive : le narrateur, les montants en dollars, les dialogues et la séquence de transaction sont inventés à des fins de commentaire. Il ne s’agit pas du récit factuel d’un achat Coinbase, d’un transfert Zelle, d’un écran d’avertissement ou d’une personne en particulier. Les messages destinés aux consommateurs varient selon l’établissement, le produit, l’utilisateur et le moment. Les références à des entreprises et produits réels apportent un contexte ; elles ne constituent ni une allégation d’acte répréhensible ni l’affirmation qu’une plateforme quelconque était tenue d’empêcher un achat.
Illustration : un écran d’achat soigné et les questions de risque qui peuvent se trouver hors de son champ.
L’urgence à un dollar
J’ai essayé d’envoyer $1 à un ami sur Zelle.
Immédiatement, ma banque fictive est entrée en action comme si je tentais de virer le trésor national à un prince déchu.
Êtes-vous certain de connaître cette personne ? Des escrocs peuvent vous pousser à envoyer de l’argent. Les paiements peuvent être irréversibles. Veuillez confirmer qu’il ne s’agit pas d’une personne nommée « Definitely Not a Scam LLC ».
Franchement, j’ai apprécié cette attention. Un dollar, c’est sérieux. Avec une telle somme, vous pourriez acheter presque un quart de bouteille d’eau d’aéroport.
30,000 dollars de vibes
Plus tard au cours de cet après-midi inventé, j’ai ouvert Coinbase et acheté pour $30,000 de jetons GFI de Goldfinch.
Aucune fenêtre pop-up fictive ne m’a demandé si je comprenais le protocole. Aucun tutoriel animé n’a exécuté une danse interprétative sur le risque lié aux contrats intelligents, le risque de liquidité, le risque lié aux jetons de gouvernance, le risque réglementaire, le risque de déverrouillage de jetons, le risque lié aux teneurs de marché ou le classique risque « le graphique semblait haussier à 2:17 a.m. ».
À la place, l’interface imaginaire m’a proposé un agréable bouton vert intitulé Acheter.
Et voyez-vous, Moi Fictif avait des raisons. Des documents publics faisaient référence à d’éminents investisseurs de premier tour, notamment a16z et Coinbase Ventures. Ce sont des institutions avec des bureaux, des présentations, des feuilles de calcul et des personnes qui disent « conviction » en réunion.
Naturellement, Moi Fictif a interprété leur présence comme une garantie financière personnelle qui lui était spécifiquement destinée. Pas juridiquement, bien sûr. Mais spirituellement.
La hiérarchie de la sécurité des investisseurs
La finance fictive moderne a mis au point un système clair pour identifier le danger :
- Envoyer $1 à votre cousin : extrêmement dangereux.
- Acheter un latte : potentiellement catastrophique.
- Acheter un cryptoactif volatil après avoir reconnu des noms célèbres dans une ancienne annonce de financement : autonomisation du consommateur sans friction.
- Voir le logo d’une société de capital-risque près d’un projet : émotionnellement équivalent à recevoir des conseils d’investissement personnalisés de la Réserve fédérale.
C’est parfaitement logique. Les transferts de paiement peuvent être irréversibles. En revanche, les opérations sur cryptoactifs sont notoirement réversibles dès que vous constatez que le jeton est en baisse de 87%.
L’avertissement dont j’avais besoin
Ce que voulait Moi Fictif, c’était un petit message de bon goût avant de passer l’ordre :
Attention : un investissement précoce effectué par un fonds de premier plan ne signifie pas que ce jeton prendra de la valeur. Les investisseurs en capital-risque peuvent avoir acquis des actifs à des prix différents, selon des conditions différentes, avec des options de liquidité, des calendriers d’acquisition ou des couvertures différents. Votre achat peut reposer en partie sur la reconnaissance d’un logo et sur un profond besoin émotionnel de voir la bougie verte continuer.
Puis une case à cocher :
Je comprends que « soutenu par » ne signifie pas la même chose que « recommandé pour que je l’achète au prix de marché d’aujourd’hui ».
Puis, peut-être, une dernière question :
Souhaitez-vous toujours continuer après avoir consulté un graphique de jetons similaires lancés durant le dernier marché haussier ?
J’aurais probablement cliqué sur Oui. Mais au moins, nous aurions pu le faire ensemble.
Le point sérieux
La plaisanterie n’est pas que les adultes devraient être empêchés d’acheter des cryptomonnaies. Les adultes devraient pouvoir prendre des décisions éclairées, y compris des décisions fictives spectaculairement coûteuses.
La plaisanterie tient à la différence de friction.
Si une application financière peut interrompre un paiement de $1 pour demander si le destinataire est digne de confiance, une plateforme d’actifs numériques pourrait également expliquer — clairement et au moment de l’achat — qu’un soutien de capital-risque n’est pas une garantie, qu’une cotation sur une plateforme d’échange n’est pas un objectif de prix et qu’un logo familier ne constitue pas une diligence raisonnable au niveau de la transaction.
L’avertissement n’éliminerait pas le risque. Il rapprocherait simplement le risque du bouton vert, au lieu de le laisser à plusieurs liens de là, dans les petits caractères.
Ce n’est pas de la diligence raisonnable. C’est de la diligence par logo.