Satire et commentaire
Marketing du crédit privé : guide satirique fictif du terrain
Un guide fictif du terrain consacré au discours moderne sur les marchés privés, où chaque actif illiquide arrive pré-portionné, légèrement assaisonné et présenté comme « white-glove ».
Cette page est une traduction automatique de l’article original en anglais, qui n’a pas été relue par un éditeur humain ; veuillez consulter la version anglaise pour la version faisant autorité.
Satire : ceci est un éditorial fictif inspiré des catégories publiques et du vocabulaire marketing de l’investissement sur les marchés privés. Les entreprises, produits, écrans, citations et exemples ci-dessous sont inventés. Il ne formule aucune allégation concernant une entreprise, un fonds, un gestionnaire, un résultat ou un partenariat réel. Consultez la source originale et des professionnels qualifiés pour obtenir des informations réelles sur les investissements. Attribution fictive : Goldfumble.xyz est présenté ici comme un produit fictif créé par Gobbler Labs. Cela fait partie de la satire et n’affirme pas l’existence d’une relation dans le monde réel.
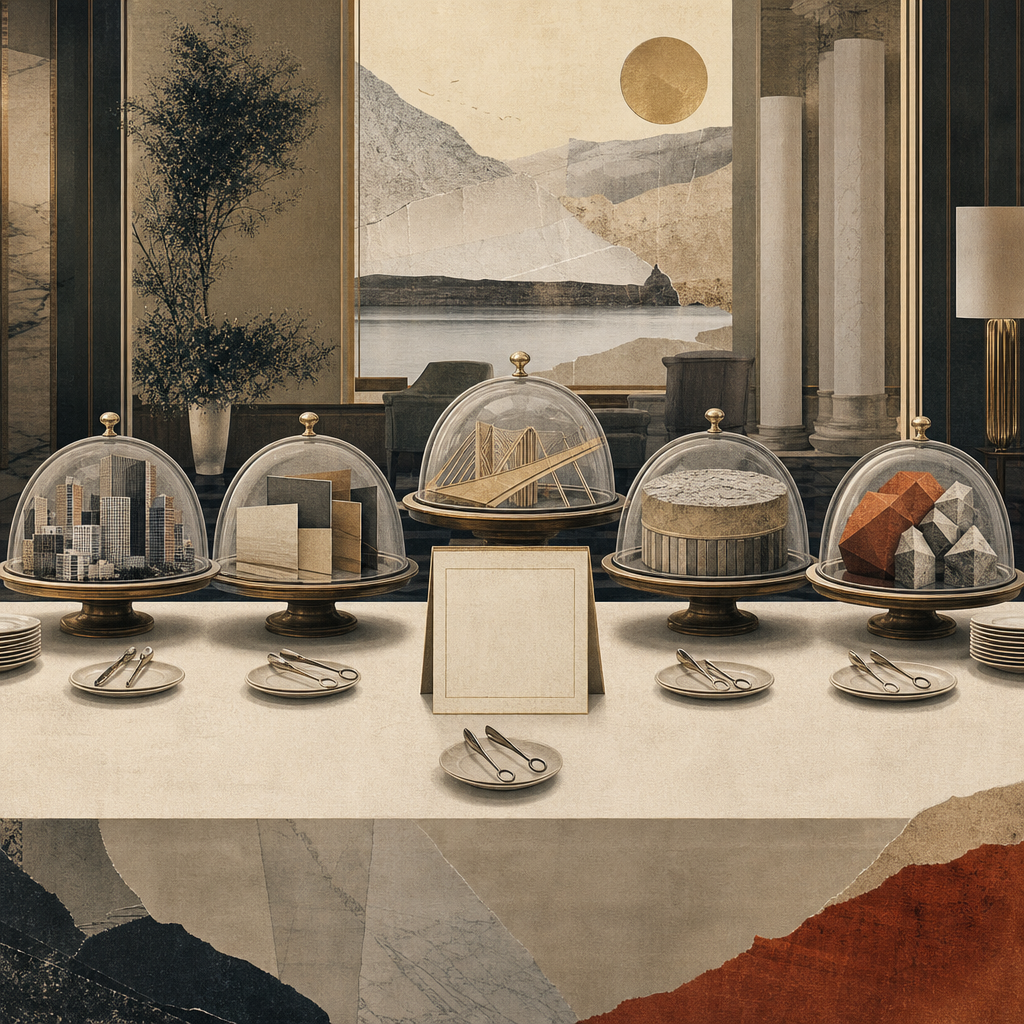
Illustration : l’investissement sur les marchés privés servi comme un menu soigneusement dressé.
I. Bienvenue au menu des choses durablement intéressantes
La plateforme moderne de marchés privés commence par une belle promesse : vous n’avez plus besoin de choisir entre des produits financiers déroutants, parce que quelqu’un les a tous placés dans un seul compte et y a ajouté un questionnaire.
La page publique consacrée au crédit privé que nous avons examinée organise ce menu élargi en cinq catégories bien ordonnées : Crédit privé, Pre-IPO, Capital-investissement, Infrastructures privées et Immobilier privé. C’est une excellente nouvelle pour quiconque s’est déjà dit : « Je veux placer mon argent dans un pont, une entreprise de logiciels, une route à péage et un immeuble d’appartements, mais je préférerais ne pas avoir à appeler quatre personnes différentes. »
L’argumentaire ne se limite pas à la diversification. Il s’agit d’une diversification avec concierge. Un court questionnaire détermine si votre âme est Prudente, Modérée ou Agressive, après quoi votre capital est délicatement escorté vers une sélection d’actifs qui peuvent être difficiles à valoriser, difficiles à vendre, ou les deux. Mais l’interface sera très épurée.
- Crédit privé: Rendement annualisé : 8.7%
- Sociétés Pre-IPO: Rendement annualisé : Non indiqué
- Capital-investissement: Rendement annualisé : 12.9%
- Infrastructures privées: Rendement annualisé : 11.6%
- Immobilier privé: Rendement annualisé : 7.8%
Un compte. Cinq classes d’actifs. Aucune nécessité de comprendre l’une d’elles avant l’appel d’intégration.
II. Crédit privé : le plat principal, c’est le « revenu courant »
Le crédit privé est le prêt non bancaire accordé à des entreprises privées, ce qui est une phrase parfaitement respectable jusqu’à ce qu’elle soit placée à côté d’un graphique réjouissant, d’un bouton de distribution mensuelle et de l’expression « commencez à gagner ».
La page publique présente cette catégorie comme une collection diversifiée de fonds, de prêts et de gestionnaires établis. L’investisseur imaginaire voit un portefeuille comprenant des milliers de prêts et pense : parfait, un seul prêt ne peut pas gâcher mon après-midi. On montre ensuite à cet investisseur imaginaire un bouton intitulé Réinvestir les gains, car même les gains sont censés entamer une seconde carrière productive.
Il existe également trois niveaux de stratégie : Prudent, Modéré et Agressif. Dans la vie ordinaire, ces mots décrivent la manière dont quelqu’un franchit un feu orange. Dans le crédit privé, ils décrivent l’ampleur du drame des taux d’intérêt que votre tableau de bord est disposé à afficher avant le déjeuner.
- Prudent: Prêts à taux plus faible. « Je préfère que mes émotions fortes viennent des podcasts. »
- Modéré: Un mélange équilibré. « Je lis les notes de bas de page, un jour ou l’autre. »
- Agressif: Prêts à taux plus élevé. « J’ai activé toutes les notifications. »
C’est là le génie du curseur de risque : il transforme des questions compliquées sur la qualité des emprunteurs, le rang de priorité, les clauses restrictives, la liquidité, les taux d’intérêt, la valorisation et les défauts de paiement en test de personnalité. Vous ne sélectionnez pas un profil de risque. Vous révélez votre commande de brunch intérieure.
III. Les accompagnements : Pre-IPO, capital-investissement, routes et bâtiments
Le crédit privé est peut-être le plat principal, mais le buffet complet des marchés privés compte quatre personnages secondaires. Chacun arrive avec son propre vocabulaire et sa manière bien particulière de faire passer « vous ne pouvez pas vendre cela immédiatement » pour un choix de mode de vie.
- Sociétés Pre-IPO: L’occasion de détenir une part d’une entreprise avant qu’elle ne devienne célèbre, rentable, cotée, ou intéressée à répondre aux questions des personnes qui en détiennent une part.
- Capital-investissement: Le repas classique : acheter une entreprise, améliorer l’entreprise, vendre l’entreprise et décrire les années intermédiaires comme de la « création de valeur ».
- Infrastructures privées: La classe d’actifs pour les personnes qui souhaitent que leur capital travaille sur les routes, l’énergie, les données et d’autres choses qu’on ne peut pas déplacer lorsque le marché devient morose.
- Immobilier privé: Des immeubles, des appartements et d’autres rappels physiques qu’une valorisation est un chiffre jusqu’à ce que quelqu’un demande si l’ascenseur fonctionne.
Le génie de la carte des catégories tient à ce que chaque investisseur peut trouver une classe d’actifs qui semble être le prolongement raisonnable de sa personnalité. Vous êtes patient ? Essayez les infrastructures. Vous êtes optimiste ? Essayez le Pre-IPO. Vous êtes nostalgique de 2007 ? Il existe quelque part une présentation de capital-investissement portant votre nom.
IV. Les chiffres portent un très beau costume
Le marketing des marchés privés adore un graphique comparatif. Le crédit privé se retrouve à côté des obligations à haut rendement, de l’immobilier et des bons du Trésor, chacun représenté par un chiffre net et une ligne calme. Le message visuel est subtil : ce n’est pas un investissement risqué ; c’est une conversation ajustée au risque qui porte des mocassins.
La page met également l’accent sur les rendements après frais, un détail utile qui donne l’impression que les chiffres ont déjà été examinés par un adulte responsable. Ailleurs, le texte aborde la diversification, l’exposition de premier rang, le revenu mensuel et la protection contre les baisses. Ce sont des concepts importants. Entre les mains d’une page de destination, ils deviennent une couverture rassurante.
L’avertissement, naturellement, est l’endroit où s’arrête la couverture. Les emprunteurs peuvent faire défaut. Les taux d’intérêt peuvent augmenter. La liquidité peut être limitée. Un portefeuille peut contenir des milliers de prêts et néanmoins rencontrer mille petites raisons de lire deux fois la section consacrée aux risques.
| Classe d’actifs | Rendement |
|---|---|
| Crédit privé | 8.7% |
| Haut rendement | 5.1% |
| Immobilier | 1.8% |
| Bons du Trésor | -4.4% |
Capture d’écran fictive. Les performances passées ne préjugent pas des résultats futurs, en particulier après que le graphique a été transformé en diagramme à barres.
V. Assistance « white-glove » pour votre argent à peine liquide
« Assistance white-glove » est l’expression parfaite pour les marchés privés, car elle promet le luxe tout en évitant tout engagement quant à ce que, précisément, le gant fera.
Peut-être qu’un spécialiste de l’assistance explique la différence entre un fonds de prêts directs et un fonds secondaire de crédit privé. Peut-être que quelqu’un aide à connecter un compte bancaire. Peut-être qu’un humain compétent dit, avec une gentillesse sincère : « Oui, la demande de rachat est toujours en attente. »
Ce n’est pas une critique de l’assistance. C’est la reconnaissance que le modèle de service est devenu partie intégrante de la classe d’actifs. La plateforme ne distribue pas seulement des actifs privés ; elle distribue du réconfort, soigneusement emballé entre un tableau de bord et une FAQ.
VI. Une liste de vérification pour survivre au buffet
Avant d’accepter une assiette de « revenu constant », posez-vous quelques questions auxquelles aucun questionnaire d’intégration ne peut répondre à votre place :
- Que détient exactement chaque stratégie ?
- Comment les valorisations sont-elles calculées et mises à jour ?
- Que se passe-t-il si j’ai besoin de l’argent plus tôt ?
- Quels frais sont déjà déduits du rendement affiché ?
- Quelles hypothèses sous-tendent le graphique comparatif ?
- « Revenu mensuel » → le revenu n’est pas une garantie
- « Diversifié » → diversifié au sein d’un univers défini
- « Accès institutionnel » → demandez ce que signifie l’accès
- « White-glove » → trouvez la politique de liquidité effective
- « Prudent » → reste exposé au risque de crédit et de marché
VII. Le dessert, c’est un avertissement
L’argumentaire des marchés privés n’est pas ridicule parce que le crédit privé, le capital-investissement, les infrastructures, l’immobilier ou l’investissement Pre-IPO seraient imaginaires. Ce sont de véritables classes d’actifs, avec de véritables opportunités, une véritable complexité et de véritables risques.
La comédie commence lorsqu’un menu de décisions difficiles prend l’apparence d’une paisible amélioration du mode de vie. Choisissez un niveau de risque. Sélectionnez une préférence de distribution. Admirez le graphique. Laissez la plateforme s’occuper du reste. Votre argent est peut-être immobilisé, mais l’interface est sans friction.
Quelque part derrière les dégradés doux et les boutons « en savoir plus » se trouvent des emprunteurs, des documents de fonds, des politiques de valorisation, des dépositaires, des files d’attente de rachats et la possibilité, à l’ancienne, qu’un investissement perde de l’argent. Ils sont moins photogéniques qu’une chaîne de montagnes, mais ils méritent une place à table.
Sur les marchés privés, la classe d’actifs dont il est le plus difficile de se diversifier est la confiance.
Note sur la source
Cette satire fictive a été inspirée par les pages publiques sur les classes d’actifs et le crédit privé de heronfinance.com/private-credit. La page décrit le crédit privé aux côtés de Pre-IPO, Private Equity, Private Infrastructure et Private Real Estate, et présente des stratégies de crédit privé Conservative, Moderate et Aggressive. Cet article ne reproduit pas la page, ne vérifie pas ses chiffres et ne caractérise pas la conduite d’une entreprise réelle.