प्रथम-पुरुष वृत्तांत और वेंचर-कैपिटल संकेत
मैंने बड़े-नाम वाले निवेशकों को देखा—और वह बिल्ली बन गया जो बाघ बनने की कोशिश करती है
Coinbase Ventures और a16z की भागीदारी देखकर GFI खरीदने वाले एक पाठक का प्रथम-पुरुष वृत्तांत—और किसी और के विश्वास को उधार लेने तथा अपना विश्वास स्वयं बनाने के बीच का अंतर।
यह पृष्ठ मूल अंग्रेज़ी लेख का मशीन अनुवाद है, जिसकी किसी मानव संपादक ने समीक्षा नहीं की है; आधिकारिक संस्करण के लिए कृपया मूल अंग्रेज़ी लेख देखें।
दायरा और सीमाएँ: यह GoldfinchClaims को प्रस्तुत किया गया एक प्रथम-पुरुष वृत्तांत है। यह Goldfinch से Coinbase Ventures और a16z को जुड़ा हुआ देखने के बाद GFI खरीदने के बारे में एक निवेशक के अपने अनुभव, तर्क और राय को दर्शाता है। GoldfinchClaims ने लेखक की विशिष्ट खरीद तिथियों, पोज़िशन के आकार या हानि की राशि का स्वतंत्र रूप से सत्यापन नहीं किया है, और इस निबंध को प्रकाशित करने का अर्थ यह नहीं है कि GoldfinchClaims इसे Goldfinch, Coinbase Ventures या a16z के बारे में अपने तथ्यात्मक निष्कर्ष के रूप में अपना रहा है—नीचे संदर्भित वेंचर-फंडिंग इतिहास और विंड-डाउन को अंत में लिंक किए गए संबंधित कवरेज में अलग से प्रलेखित किया गया है। यहाँ दी गई कोई भी बात निवेश, कानूनी, कर या पेशेवर सलाह नहीं है।
मैंने Goldfinch Finance से संबद्ध टोकन GFI खरीदना तब शुरू किया, जब मैंने Coinbase Ventures और Andreessen Horowitz (a16z) जैसे प्रतिष्ठित वेंचर नामों को परियोजना से जुड़ा देखा। उस समय, यह मुझे मान्यता जैसा लगा।
क्रिप्टो में, किसी प्रसिद्ध निवेशक के नाम को गहन शोध के संक्षिप्त विकल्प के रूप में मान लेना आसान है। यदि अनुभवी टीमों वाली परिष्कृत फर्मों ने किसी प्रोटोकॉल का समर्थन किया है, तो उन्होंने निश्चित ही प्रौद्योगिकी, बाजार, कानूनी जोखिमों, टोकन अर्थशास्त्र और दीर्घकालिक संभावनाओं की जाँच किसी व्यक्तिगत निवेशक की तुलना में अधिक सावधानी से की होगी। मेरी सोच यही थी।
फिर Goldfinch का विंड-डाउन शुरू हुआ, और मुझे गंभीर नुकसान का सामना करना पड़ा। वित्तीय प्रभाव पीड़ादायक है, लेकिन बड़ा सबक इस बात से जुड़ा है कि मैंने शुरुआत में निर्णय कैसे लिया।
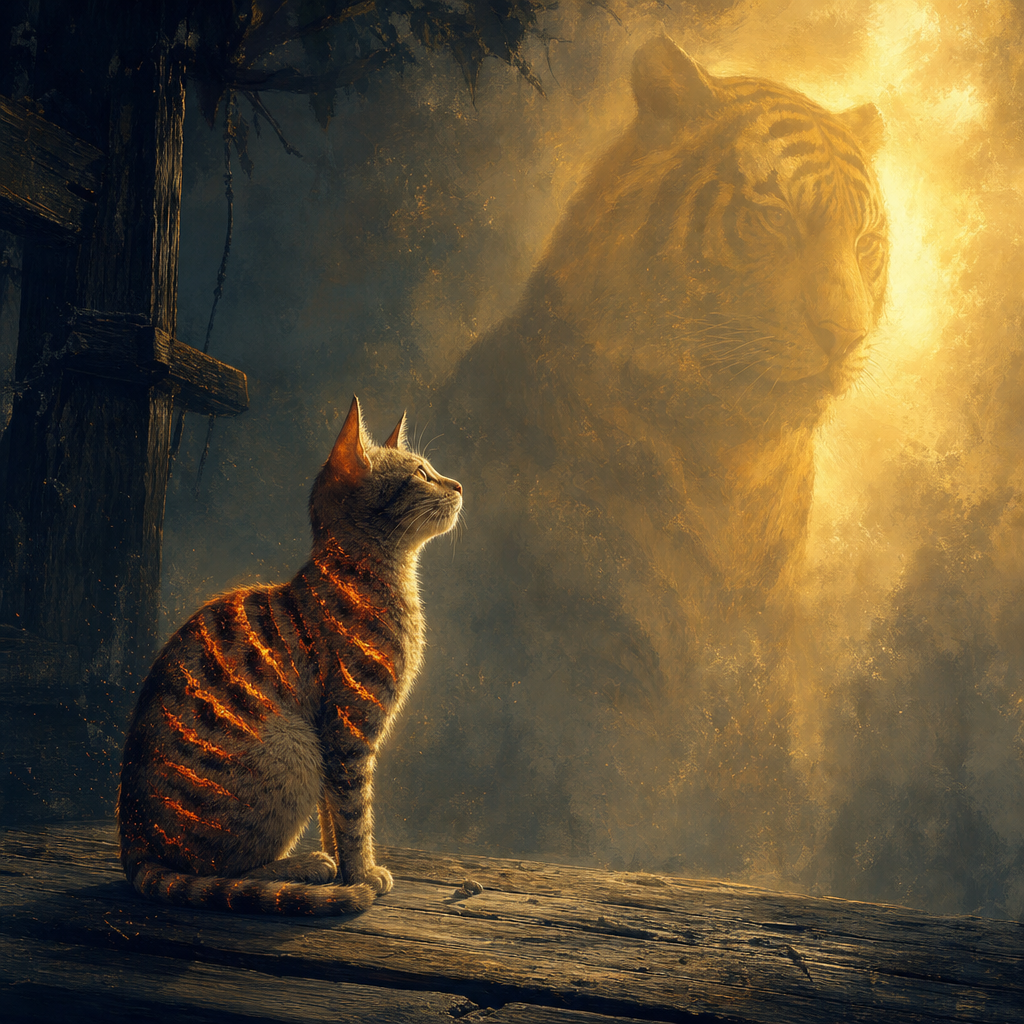
बिल्ली ने बाघ को देखा और अपने ऊपर निशान दाग लिए। “बिल्ली ने बाघ को देखा और अपने ऊपर निशान दाग लिए।” — एक तमिल कहावत
तमिल कहावत एक ऐसी बिल्ली का वर्णन करती है जो बाघ की धारियाँ देखकर अपने शरीर पर निशान जलाकर उनकी नकल करने की कोशिश करती है। बाघ बनने के बजाय, बिल्ली केवल स्वयं को घायल करती है।
अब मैं अपने निवेश निर्णय को इसी तरह देखता हूँ।
उधार लिए गए विश्वास का खतरा
Goldfinch से Coinbase Ventures और a16z को जुड़ा हुआ देखकर मुझे आत्मविश्वास मिला—लेकिन वह आवश्यक नहीं कि मेरा आत्मविश्वास था। वह उधार लिया गया विश्वास था।
मैंने कई बहुत अलग चीज़ों के बीच पूरी तरह अंतर नहीं किया:
- किसी कंपनी या प्रोटोकॉल में किसी वेंचर फर्म द्वारा प्रारंभिक-चरण का निवेश।
- किसी वेंचर फर्म द्वारा इक्विटी, टोकन, वारंट या किसी अन्य प्रकार का एक्सपोज़र रखना।
- किसी विशेष समय पर किसी फंड की निवेश थीसिस।
- बाद में खुले बाजार में GFI खरीदने वाला किसी सार्वजनिक टोकन का खरीदार।
- किसी परियोजना की उत्पाद-संभावना बनाम उसके टोकन का दीर्घकालिक मूल्य।
ये एक जैसे ट्रेड नहीं हैं।
कोई वेंचर निवेशक अलग मूल्यांकन पर, अलग शर्तों के तहत, सूचना-अधिकारों, गवर्नेंस प्रभाव, वेस्टिंग शेड्यूल, तरलता प्रतिबंधों, पोर्टफोलियो हेजिंग और कई निवेशों में नुकसान सहने की क्षमता के साथ प्रवेश कर सकता है। द्वितीयक बाजार में खुदरा खरीदार के पास अक्सर इनमें से कोई भी लाभ नहीं होता।
मैंने बाघ की धारियाँ देखीं—प्रतिष्ठित नाम, संस्थागत समर्थन, परिष्कृत ब्रांडिंग—और मान लिया कि दिखाई देने वाले कदम की नकल से वैसा ही परिणाम मिलेगा।
ऐसा नहीं हुआ।
एक अच्छी परियोजना अपने-आप में अच्छा टोकन नहीं होती
क्रिप्टो के सबसे कठिन सबकों में से एक यह है कि उत्पाद की गुणवत्ता, निवेशक की प्रतिष्ठा और टोकन का प्रदर्शन तीव्र रूप से अलग हो सकते हैं।
किसी प्रोटोकॉल का मिशन विचारशील हो सकता है। वह प्रतिभाशाली बिल्डरों को आकर्षित कर सकता है। वह प्रमुख फंडों से धन जुटा सकता है। वह साझेदारियाँ शुरू कर सकता है और वास्तविक बुनियादी ढाँचा बना सकता है। फिर भी उसका टोकन खराब प्रदर्शन कर सकता है। ऐसा कई कारणों से हो सकता है:
- टोकन धारकों का प्रोटोकॉल के राजस्व या मूल्य पर स्पष्ट दावा नहीं हो सकता है।
- सप्लाई अनलॉक या उत्सर्जन मांग पर हावी हो सकते हैं।
- बाजार व्यवसाय या प्रौद्योगिकी को टोकन से अलग ढंग से मूल्यांकित कर सकता है।
- नियामकीय, क्रेडिट, तरलता, गवर्नेंस या परिचालन जोखिम बढ़ सकते हैं।
- लक्षित बाजार अपेक्षा से छोटा या उसकी सेवा करना अधिक कठिन साबित हो सकता है।
- टीम या समुदाय यह निर्णय ले सकता है कि जारी रखने के बजाय विंड-डाउन अधिक जिम्मेदाराना है।
- क्रिप्टो बाजार चक्र वैध परियोजनाओं को भी कुचल सकते हैं।
महत्वपूर्ण बात यह नहीं है कि बड़े निवेशक हमेशा गलत होते हैं। वे नहीं होते। बात यह है कि उनकी भागीदारी शोध का शुरुआती बिंदु होनी चाहिए—न कि निष्कर्ष।
मुझे क्या पूछना चाहिए था
खरीदने से पहले, मुझे निम्न जैसे प्रश्नों का स्पष्ट उत्तर देने में सक्षम होना चाहिए था:
- टोकन वास्तव में क्या करता है?: क्या GFI में टिकाऊ उपयोगिता, गवर्नेंस की प्रासंगिकता, आर्थिक अधिकार, शुल्क ग्रहण करने की क्षमता या ऐसी मांग है जो सट्टेबाज़ी से स्वतंत्र हो?
- टोकन की आपूर्ति का मालिक कौन है?: अनलॉक शेड्यूल, आवंटन, उत्सर्जन, ट्रेजरी होल्डिंग्स और संभावित बिकवाली दबाव क्या हैं?
- प्रोटोकॉल का वास्तविक व्यवसाय मॉडल क्या है?: परियोजना गतिविधि, राजस्व या टिकाऊ मांग कैसे उत्पन्न करती है? यदि बाजार स्थितियाँ बिगड़ती हैं तो क्या होता है?
- प्रोटोकॉल के लिए कौन से जोखिम विशिष्ट हैं?: क्रेडिट-केंद्रित या वास्तविक-दुनिया-वित्त से संबंधित परियोजना में जोखिमों में उधारकर्ता डिफॉल्ट, संपार्श्विक की गुणवत्ता, कानूनी प्रवर्तन, नियामकीय व्यवहार, तरलता और प्रतिपक्ष पर निर्भरता शामिल हो सकते हैं।
- संस्थागत निवेशकों ने वास्तव में किसमें निवेश किया?: क्या वह इक्विटी थी, टोकन वारंट, शुरुआती निजी दौर या कोई अन्य साधन? किस निहित मूल्य पर और किन सुरक्षाओं के तहत?
- किस स्थिति में निवेश थीसिस अमान्य हो जाएगी?: मुझे पहले से तय कर लेना चाहिए था कि कौन से घटनाक्रम मुझे केवल सुधार की उम्मीद रखने के बजाय एक्सपोज़र घटाने या बाहर निकलने के लिए प्रेरित करेंगे।
- मैं कितना नुकसान सह सकता था?: कोई एक सट्टा टोकन इतना बड़ा नहीं होना चाहिए कि परियोजना विफल होने पर गंभीर वित्तीय क्षति हो।
ये प्रश्न सफल निवेश की गारंटी नहीं देते। लेकिन वे निवेशक को फंडिंग घोषणा में लगे लोगो को अपना निर्णय सौंपने के बजाय निर्णय की जिम्मेदारी लेने के लिए बाध्य करते हैं।
वेंचर कैपिटल खरीदने का संकेत नहीं है
क्रिप्टो बाजार अक्सर धन जुटाने की खबर को खुदरा खरीदी के संकेत में बदल देता है। यह एक गलती है।
वेंचर कैपिटल फर्मों को अनेक उच्च-जोखिम दांव लगाने के लिए भुगतान किया जाता है। वे अपेक्षा करती हैं कि कुछ परियोजनाएँ विफल होंगी। उनका पोर्टफोलियो मॉडल इस संभावना पर आधारित है कि असाधारण रूप से सफल परियोजनाओं की एक छोटी संख्या कई नुकसानों की भरपाई कर सकती है।
एक व्यक्तिगत निवेशक की स्थिति आमतौर पर बहुत अलग होती है। खुदरा खरीदार के लिए, एक केंद्रित पोज़िशन भावनात्मक और वित्तीय रूप से विनाशकारी हो सकती है। कोई फंड विफल निवेश को विविधीकृत पोर्टफोलियो के भीतर सामान्य परिणाम मान सकता है; कोई व्यक्ति इसे एक बड़े निजी झटके के रूप में अनुभव कर सकता है।
इसलिए एक ही शीर्षक का अर्थ बहुत अलग हो सकता है:
- किसी वेंचर फंड के लिए:: “यह अनेक में से एक असममित दांव है।”
- किसी खुदरा खरीदार के लिए:: “यह संस्थागत मान्यता है, इसलिए यह सुरक्षित ही होगा।”
यही अंतर वह जगह है जहाँ कई खराब निर्णय शुरू होते हैं।
नुकसान पीड़ादायक होते हैं, लेकिन सबक मायने रखते हैं
मैं यह अपने निर्णय के लिए Goldfinch, Coinbase Ventures, a16z या किसी अन्य निवेशक को दोष देने के लिए नहीं लिख रहा हूँ। किसी परियोजना का विंड-डाउन निराशाजनक और वित्तीय रूप से पीड़ादायक हो सकता है, लेकिन टोकन खरीदना अंततः मेरा चुनाव था।
जिम्मेदारी मेरी है।
मेरी गलती केवल किसी टोकन के बारे में गलत होना नहीं थी। हर निवेशक कभी-कभी गलत होगा। मेरी गहरी गलती किसी और के निवेश निर्णय को अपनी शोध प्रक्रिया समझ लेना थी। मैंने संस्थागत भागीदारी को परिसंपत्ति को समझने के विकल्प के रूप में लिया। वह ऐसा नहीं था।
“बिल्ली ने बाघ को देखा और अपने ऊपर निशान दाग लिए।”
मैंने प्रमुख वेंचर निवेशकों को देखा और मान लिया कि उनके प्रत्यक्ष मार्ग का अनुसरण करने से मेरा निवेश मजबूत हो जाएगा। लेकिन मेरे पास उनकी प्रवेश शर्तें, उनका पोर्टफोलियो विविधीकरण, सूचना तक उनकी पहुँच, उनके जोखिम नियंत्रण या नुकसान सहने की उनकी क्षमता नहीं थी।
मैंने अपना स्वयं का विश्वास बनाए बिना विश्वास का बाहरी रूप नकल किया।
मैं आगे क्या अलग करूँगा
आगे बढ़ते हुए, मैं निवेश का एक अधिक सरल अनुशासन चाहता हूँ:
- मैं केवल इसलिए टोकन नहीं खरीदूँगा क्योंकि किसी प्रसिद्ध फंड ने परियोजना का समर्थन किया है।
- मैं प्रोटोकॉल, कंपनी और टोकन को अलग रखूँगा; उनके अर्थशास्त्र बहुत अलग हो सकते हैं।
- निवेश से पहले मैं टोकन आपूर्ति शेड्यूल, गवर्नेंस अधिकार, ट्रेजरी खुलासे और मांग के वास्तविक स्रोत पढ़ूँगा।
- मैं वेंचर फंडिंग को शोध के एक इनपुट के रूप में लूँगा, सिफारिश के रूप में नहीं।
- मैं विविधीकरण करूँगा और सट्टा पोज़िशनों का आकार ऐसा रखूँगा कि एक विंड-डाउन गंभीर क्षति न पहुँचा सके।
- मैं खरीदने से पहले अपनी थीसिस, जोखिम और निकास की शर्तें लिखूँगा।
- मैं अपने ही छूट जाने के डर को लेकर अधिक संदेहशील रहूँगा।
क्रिप्टो उत्साह, कथानकों और तेज निर्णयों को पुरस्कृत करता है। लेकिन पूँजी संरक्षण के लिए इसके विपरीत चाहिए: धैर्य, संदेह, पोज़िशन का आकार तय करना और यह स्वीकार करना कि सम्मानित निवेशक भी ऐसी परियोजनाओं का समर्थन कर सकते हैं जो सफल न हों।
सबक यह नहीं है कि हर जोखिम से बचा जाए। सबक यह है कि वह बिल्ली न बना जाए जिसने बाघ को देखा और वैसा दिखने की कोशिश में खुद को जला लिया।
संबंधित कवरेज
- Goldfinch के वेंचर समर्थन और एक्सचेंज-लिस्टिंग समयरेखा की हमारी स्रोत-आधारित समीक्षा, जिसमें इस निबंध में संदर्भित Coinbase Ventures और a16z की फंडिंग का दस्तावेज़ीकरण है।
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- प्रोटोकॉल-प्रचार को टोकन-स्तरीय जोखिम से अलग करने का हमारा व्यापक ढाँचा।