Kisah orang pertama & sinyal modal ventura
Saya Melihat Investor Ternama—dan Menjadi Kucing yang Mencoba Menjadi Harimau
Kisah orang pertama seorang pembaca tentang membeli GFI karena Coinbase Ventures dan a16z terlibat—serta perbedaan antara meminjam keyakinan orang lain dan membangun keyakinan sendiri.
Halaman ini merupakan terjemahan mesin dari artikel asli berbahasa Inggris yang belum ditinjau oleh editor manusia; silakan merujuk pada versi bahasa Inggris untuk versi yang berwenang.
Cakupan dan batasan: Ini adalah kisah orang pertama yang dikirimkan kepada GoldfinchClaims. Tulisan ini mencerminkan pengalaman, pertimbangan, dan opini seorang investor mengenai pembelian GFI setelah melihat Coinbase Ventures dan a16z terkait dengan Goldfinch. GoldfinchClaims belum memverifikasi secara independen tanggal pembelian spesifik, besaran posisi, atau jumlah kerugian penulis, dan penerbitan esai ini tidak berarti GoldfinchClaims mengadopsinya sebagai temuan faktual kami sendiri mengenai Goldfinch, Coinbase Ventures, atau a16z—riwayat pendanaan modal ventura dan penghentian operasional yang dirujuk di bawah didokumentasikan secara terpisah dalam liputan terkait yang ditautkan di bagian akhir. Tidak ada bagian di sini yang merupakan nasihat investasi, hukum, pajak, atau profesional.
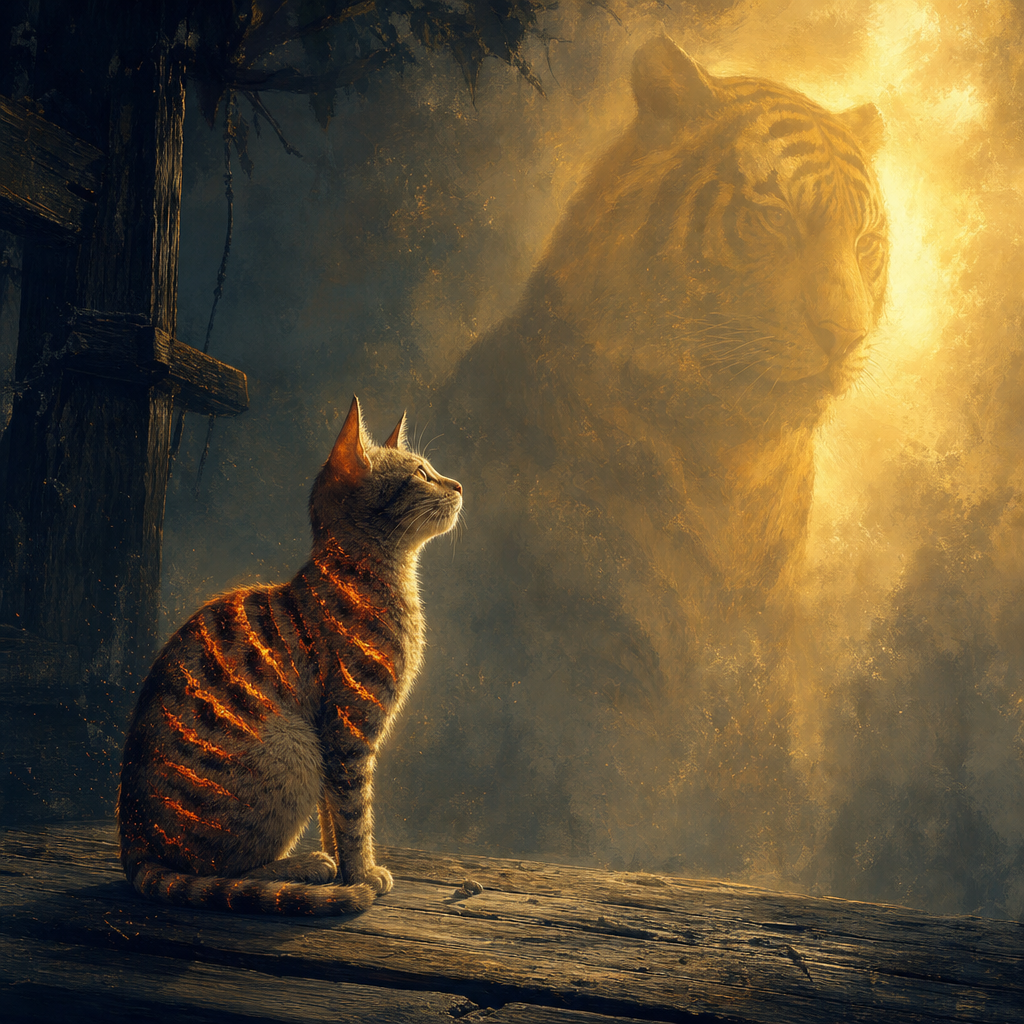
Ilustrasi: kucing yang melihat harimau lalu membakar dirinya sendiri—keyakinan yang disalin dari keputusan orang lain, bukan dibangun dari keyakinannya sendiri.
Saya mulai membeli GFI, token yang terkait dengan Goldfinch Finance, setelah melihat nama-nama modal ventura yang dihormati seperti Coinbase Ventures dan Andreessen Horowitz (a16z) terhubung dengan proyek tersebut. Pada saat itu, hal itu terasa sebagai validasi.
Dalam kripto, mudah untuk memperlakukan nama investor terkenal sebagai jalan pintas untuk riset mendalam. Jika perusahaan-perusahaan canggih dengan tim berpengalaman telah mendukung suatu protokol, tentu mereka telah menelaah teknologi, pasar, risiko hukum, ekonomi token, dan potensi jangka panjang dengan lebih cermat daripada yang dapat dilakukan investor individu. Begitulah pemikiran saya.
Kemudian Goldfinch mulai menghentikan operasionalnya, dan saya harus menghadapi kerugian besar. Dampak finansialnya menyakitkan, tetapi pelajaran yang lebih besar adalah tentang bagaimana saya membuat keputusan tersebut sejak awal.
Konon, kucing melihat harimau lalu membakar dirinya sendiri. “Kucing itu melihat harimau dan membakar dirinya sendiri.” — Sebuah peribahasa Tamil
Peribahasa Tamil tersebut menggambarkan seekor kucing yang melihat belang harimau dan mencoba menirunya dengan membakar tanda pada tubuhnya sendiri. Alih-alih menjadi harimau, kucing itu hanya melukai dirinya sendiri.
Begitulah saya kini memandang keputusan investasi saya.
Bahaya keyakinan pinjaman
Melihat Coinbase Ventures dan a16z terkait dengan Goldfinch membuat saya yakin—tetapi itu belum tentu keyakinan saya sendiri. Itu adalah keyakinan pinjaman.
Saya tidak sepenuhnya membedakan beberapa hal yang sangat berbeda:
- Sebuah firma modal ventura melakukan investasi tahap awal pada suatu perusahaan atau protokol.
- Sebuah firma modal ventura memegang ekuitas, token, waran, atau jenis eksposur lainnya.
- Tesis investasi suatu dana pada satu waktu tertentu.
- Pembeli token publik membeli GFI kemudian di pasar terbuka.
- Potensi produk suatu proyek dibandingkan dengan nilai jangka panjang tokennya.
Itu bukan transaksi yang sama.
Seorang investor modal ventura mungkin masuk pada valuasi yang berbeda, berdasarkan ketentuan berbeda, dengan hak informasi, pengaruh tata kelola, jadwal vesting, kendala likuiditas, lindung nilai portofolio, serta kemampuan menyerap kerugian di banyak investasi. Pembeli ritel di pasar sekunder sering kali tidak memiliki satu pun dari keunggulan tersebut.
Saya melihat belang harimau—nama-nama bergengsi, dukungan institusional, pencitraan yang canggih—dan mengasumsikan bahwa meniru langkah yang terlihat itu akan menghasilkan hasil serupa.
Ternyata tidak.
Proyek yang baik tidak otomatis berarti token yang baik
Salah satu pelajaran tersulit dalam kripto adalah bahwa kualitas produk, rekam jejak investor, dan kinerja token dapat menyimpang tajam.
Sebuah protokol dapat memiliki misi yang matang. Ia dapat menarik pembangun berbakat. Ia dapat menggalang dana dari dana-dana besar. Ia dapat meluncurkan kemitraan dan membangun infrastruktur nyata. Namun, tokennya tetap dapat berkinerja buruk. Hal itu dapat terjadi karena banyak alasan:
- Pemegang token mungkin tidak memiliki klaim yang jelas atas pendapatan atau nilai protokol.
- Pembukaan pasokan atau emisi dapat melampaui permintaan.
- Pasar mungkin menilai bisnis atau teknologi secara berbeda dari tokennya.
- Risiko regulasi, kredit, likuiditas, tata kelola, atau operasional dapat meningkat.
- Pasar yang dapat dijangkau mungkin terbukti lebih kecil atau lebih sulit dilayani daripada yang diharapkan.
- Tim atau komunitas mungkin memutuskan bahwa penghentian operasional lebih bertanggung jawab daripada melanjutkan.
- Siklus pasar kripto dapat menghancurkan bahkan proyek yang sah.
Poin pentingnya bukanlah bahwa investor besar selalu salah. Mereka tidak selalu salah. Poinnya adalah bahwa partisipasi mereka seharusnya menjadi titik awal riset—bukan kesimpulan.
Pertanyaan yang seharusnya saya ajukan
Sebelum membeli, saya seharusnya mampu menjawab dengan jelas pertanyaan-pertanyaan seperti:
- Apa sebenarnya fungsi token ini?: Apakah GFI memiliki utilitas yang berkelanjutan, relevansi tata kelola, hak ekonomi, penangkapan biaya, atau permintaan yang terlepas dari spekulasi?
- Siapa yang memiliki pasokan token?: Apa jadwal pembukaan, alokasi, emisi, kepemilikan perbendaharaan, dan potensi tekanan jualnya?
- Apa model bisnis nyata protokol tersebut?: Bagaimana proyek menghasilkan aktivitas, pendapatan, atau permintaan yang berkelanjutan? Apa yang terjadi jika kondisi pasar memburuk?
- Risiko apa yang unik bagi protokol tersebut?: Dalam proyek yang berorientasi kredit atau terkait keuangan dunia nyata, risikonya dapat mencakup gagal bayar peminjam, kualitas jaminan, penegakan hukum, perlakuan regulasi, likuiditas, dan ketergantungan pada pihak lawan.
- Sebenarnya instrumen apa yang diinvestasikan investor institusional?: Apakah itu ekuitas, waran token, putaran privat awal, atau instrumen lain? Pada harga tersirat berapa dan dengan perlindungan apa?
- Apa yang akan membatalkan tesis investasi?: Saya seharusnya memutuskan sebelumnya perkembangan apa yang akan membuat saya mengurangi eksposur atau keluar, alih-alih sekadar berharap akan ada pemulihan.
- Berapa banyak yang sanggup saya rugikan?: Tidak ada satu token spekulatif pun yang seharusnya cukup besar untuk menimbulkan kerusakan finansial parah jika proyek gagal.
Pertanyaan-pertanyaan ini tidak menjamin investasi yang menang. Namun, pertanyaan tersebut memaksa investor untuk memiliki keputusannya sendiri alih-alih mengalihdayakan penilaian kepada logo-logo pada pengumuman pendanaan.
Modal ventura bukan sinyal beli
Pasar kripto sering mengubah berita penggalangan dana menjadi sinyal beli bagi ritel. Itu adalah kesalahan.
Firma modal ventura dibayar untuk mengambil banyak taruhan berisiko tinggi. Mereka mengharapkan sebagian proyek akan gagal. Model portofolio mereka dibangun di sekitar kemungkinan bahwa sejumlah kecil pemenang luar biasa dapat mengimbangi banyak kerugian.
Situasi investor individu biasanya sangat berbeda. Bagi pembeli ritel, satu posisi terkonsentrasi dapat menghancurkan secara emosional dan finansial. Sebuah dana mungkin menganggap investasi yang gagal sebagai hasil normal dalam portofolio yang terdiversifikasi; seorang individu mungkin mengalaminya sebagai kemunduran pribadi yang besar.
Karena itu, tajuk berita yang sama dapat berarti hal-hal yang sangat berbeda:
- Bagi dana ventura:: “Ini adalah satu taruhan asimetris di antara banyak taruhan.”
- Bagi pembeli ritel:: “Ini adalah validasi institusional, jadi pasti aman.”
Kesenjangan itulah tempat banyak keputusan buruk bermula.
Kerugian memang menyakitkan, tetapi pelajaran itu penting
Saya tidak menulis ini untuk menyalahkan Goldfinch, Coinbase Ventures, a16z, atau investor lain mana pun atas keputusan saya. Proyek yang menghentikan operasionalnya dapat mengecewakan dan menyakitkan secara finansial, tetapi membeli token pada akhirnya adalah pilihan saya.
Tanggung jawabnya ada pada saya.
Kesalahan saya bukan sekadar salah menilai sebuah token. Setiap investor kadang akan salah. Kesalahan saya yang lebih mendalam adalah menyamakan keputusan investasi orang lain dengan proses riset saya sendiri. Saya memperlakukan partisipasi institusional sebagai pengganti pemahaman atas aset tersebut. Bukan demikian.
“Kucing itu melihat harimau dan membakar dirinya sendiri.”
Saya melihat investor modal ventura terkemuka dan mengasumsikan bahwa mengikuti jalur mereka yang tampak akan membuat investasi saya kuat. Namun, saya tidak memiliki ketentuan masuk mereka, diversifikasi portofolio mereka, akses mereka terhadap informasi, pengendalian risiko mereka, atau kapasitas mereka untuk menanggung kerugian.
Saya meniru tampilan keyakinan tanpa membangun keyakinan saya sendiri.
Apa yang akan saya lakukan secara berbeda
Ke depan, saya menginginkan disiplin investasi yang lebih sederhana:
- Saya tidak akan membeli token hanya karena dana terkenal mendukung proyek tersebut.
- Saya akan memisahkan protokol, perusahaan, dan token; ketiganya mungkin memiliki ekonomi yang sangat berbeda.
- Saya akan membaca jadwal pasokan token, hak tata kelola, pengungkapan perbendaharaan, dan sumber permintaan yang nyata sebelum berinvestasi.
- Saya akan memperlakukan pendanaan modal ventura sebagai satu masukan riset, bukan rekomendasi.
- Saya akan melakukan diversifikasi dan menentukan ukuran posisi spekulatif agar satu penghentian operasional tidak dapat menimbulkan kerusakan parah.
- Saya akan menuliskan tesis, risiko, dan syarat keluar saya sebelum membeli.
- Saya akan lebih mencurigai ketakutan saya sendiri akan ketinggalan peluang.
Kripto memberi imbalan pada kegembiraan, narasi, dan keputusan cepat. Namun, pelestarian modal memerlukan hal sebaliknya: kesabaran, skeptisisme, penentuan ukuran posisi, dan penerimaan bahwa bahkan investor yang dihormati dapat mendukung proyek yang tidak berhasil.
Pelajarannya bukan untuk menghindari setiap risiko. Pelajarannya adalah untuk tidak menjadi kucing yang melihat harimau lalu membakar dirinya sendiri demi terlihat sama.
Liputan terkait
- Tinjauan berbasis sumber kami mengenai dukungan modal ventura Goldfinch dan linimasa pencatatan di bursa, yang mendokumentasikan pendanaan Coinbase Ventures dan a16z yang dirujuk dalam esai ini.
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- Kerangka kerja kami yang lebih luas untuk memisahkan gembar-gembor protokol dari risiko pada tingkat token.