Satir & Komentar
Market Maker dan Tata Kelola DAO: Satir Edukatif Fiktif
Delegasi tata kelola mengatakan inisiatif tersebut akan meningkatkan likuiditas, mempersempit spread, dan membuat grafik tampak tidak terlalu seperti digambar saat gempa bumi.
Halaman ini merupakan terjemahan mesin dari artikel asli berbahasa Inggris yang belum ditinjau oleh editor manusia; silakan rujuk versi bahasa Inggris untuk versi yang berwenang.
SATIR — komentar fiktif, bukan deskripsi mengenai proposal atau proyek nyata. Situs ini menggunakan satir fiktif untuk menjelaskan risiko DeFi. Rujukan pada tata kelola, likuiditas, dan market making bersifat edukatif; rujukan tersebut tidak menuduhkan pelanggaran kepada protokol, organisasi, kontributor, atau firma perdagangan nyata mana pun.
Oleh Meja Editorial · August 22, 2026 · 9 min read
← Kembali ke analisis
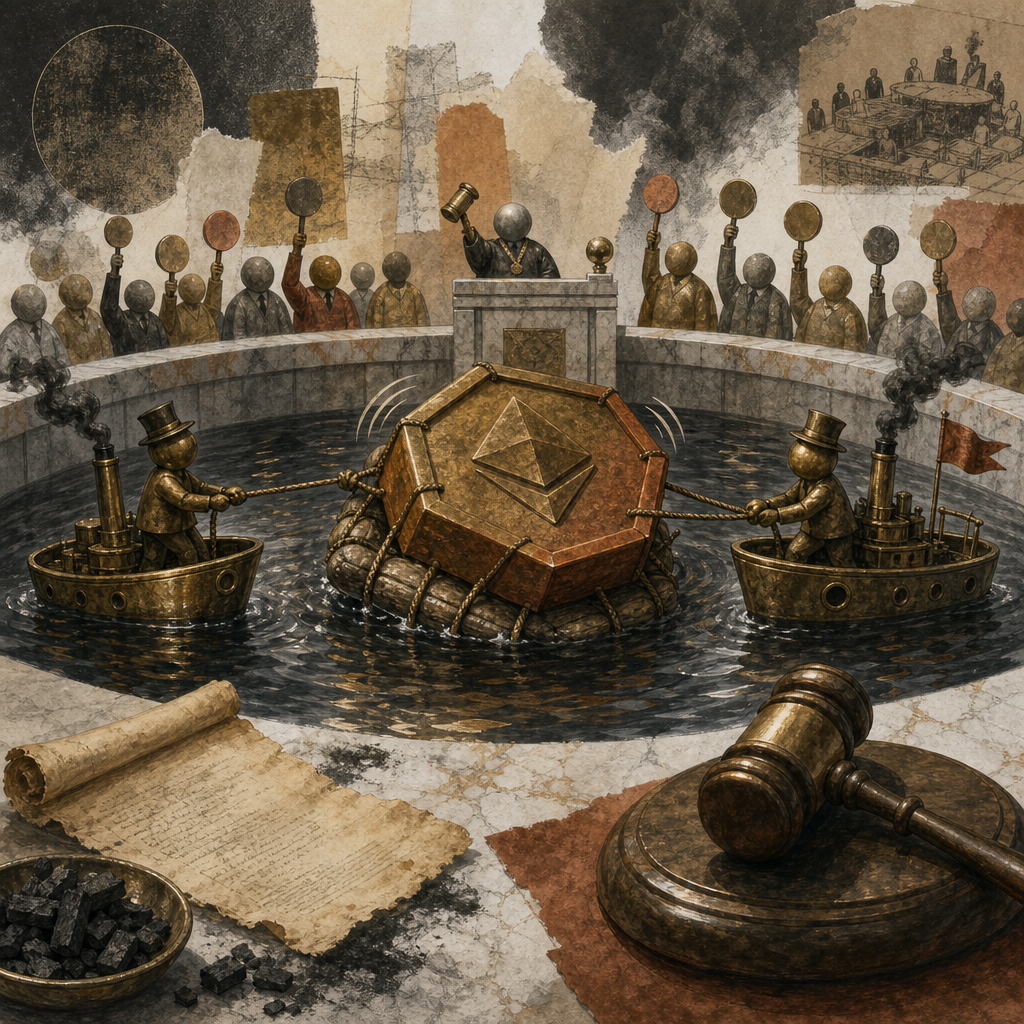
Ilustrasi: pemungutan suara market making DAO fiktif dan grafik harga yang tidak stabil.
I. Pemungutan Suara Tiba Bersama Meja Persnya Sendiri
Pada 9:03 a.m. di hari Selasa, GoldPigeon DAO fiktif menyetujui GIP-420: Tambahkan Dua Market Maker yang Jelas-Jelas Independen. Proposal itu lolos dengan persetujuan 98.7%, dengan tingkat partisipasi yang disebut “bersejarah” oleh penulis proposal dan “tiga dompet yang kami perkirakan” oleh semua orang lainnya.
Inisiatif tersebut dipresentasikan sebagai respons yang bertanggung jawab terhadap periode yang kurang menyenangkan, ketika grafik token telah menunjukkan rentang emosi seperti alarm asap. Dua firma kini akan menyediakan kehadiran profesional di kedua sisi buku pesanan, sehingga pasar dapat merasakan sensasi menenangkan karena sedang diawasi.
Gazette GoldPigeon DAO
Berita tata kelola mendesak
SATIR
GIP-420 · Disetujui 98.7% berbanding 1.3%
Market Maker dan Tata Kelola DAO: Satir Edukatif Fiktif
Delegasi tata kelola mengatakan inisiatif tersebut akan meningkatkan likuiditas, mempersempit spread, dan membuat grafik tampak tidak terlalu seperti digambar saat gempa bumi.
Keputusan
GoldPigeon DAO akan mengalokasikan anggaran likuiditas fiktif kepada Organic Volume Partners LLC dan Definitely Independent Market Makers, dua firma yang dipilih setelah proses ketat yang melibatkan spreadsheet, obrolan grup, dan satu emoji jempol yang luar biasa percaya diri.
“Tujuan kami sederhana: ketika investor ritel menjual karena panik, kami ingin setidaknya ada satu entitas profesional yang siap menjelaskan mengapa ini sebenarnya bullish,” kata juru bicara DAO fiktif.
Sorotan proposal
- • Kuotasi dua sisi, dengan dukungan emosional
- • Spread lebih sempit, menunggu perasaan
- • Volume “organik”, definisi menyusul
- • Independensi, disertifikasi sendiri
“Kami berkomitmen pada likuiditas yang dalam dan tangguh—begitu semua orang berhenti menanyakan siapa yang mengendalikan token penyedia likuiditas,” kata perwakilan firma market making fiktif.
Tidak ada DAO nyata yang dikutip. Tidak ada market maker nyata yang dituduh.
Pemeriksaan Realitas: Pertanyaan Sebelum Bertepuk Tangan atas “Likuiditas yang Lebih Banyak”
Parodi berakhir di sini. Ini adalah pertanyaan praktis untuk mengevaluasi pengaturan market making nyata mana pun:
- Siapa yang mempekerjakan atau memberikan kompensasi kepada market maker, dan bagaimana caranya?
- Apakah mereka dibayar dalam stablecoin, token protokol, opsi, hibah, atau insentif perdagangan?
- Apakah dompet dan aktivitas mereka diungkapkan secara transparan?
- Apakah terdapat kedalaman yang sungguh-sungguh di sisi beli dan jual, atau hanya grafik yang menyanjung?
- Apakah volume berasal dari dompet yang beragam dan independen?
- Siapa yang mengendalikan likuiditas pool dan token penyedia likuiditas?
- Apakah kontrak token dapat mengubah aturan transfer, biaya, daftar hitam, atau pasokan mint?
- Dapatkah pemegang biasa melakukan penjualan kecil tanpa slippage atau pajak yang ekstrem?
II. Apa yang Sebenarnya Dilakukan Market Maker
Di balik satir ini terdapat unsur struktur pasar yang lazim. Market maker yang sah dapat terus-menerus menawarkan untuk membeli dan menjual aset, dengan mengutip harga bid dan ask. Selisih antara harga tersebut adalah spread. Ketika kuotasi itu nyata dan kompetitif, seorang pedagang mungkin dapat melakukan eksekusi dengan lebih mudah tanpa menunggu pihak lawan yang benar-benar cocok.
Pekerjaan tersebut dapat meningkatkan likuiditas, mengurangi spread, dan membuat perdagangan lebih murah—terutama ketika suatu aset sebaliknya akan memiliki buku pesanan yang tipis. Hal itu tidak menjamin harga token yang lebih tinggi, menghilangkan volatilitas, menciptakan permintaan, atau menjadikan investasi aman. Penyedia likuiditas profesional adalah bagian dari perpipaan, bukan sertifikat kualitas bagi aset yang mengalir melaluinya.
Market Making, Dalam Bahasa Manusia Normal
Market maker tidak secara otomatis merupakan penipu. Di pasar yang sah, mereka menawarkan untuk membeli dan menjual aset serta dapat mempermudah eksekusi. Namun, investor sebaiknya membedakan likuiditas dua sisi yang asli dari transaksi dengan diri sendiri, wash trading, atau volume promosi yang dihasilkan oleh dompet terkait.
III. Cetakan Kecil Memiliki Beberapa Cetakan Kecil Lainnya
“Likuiditas yang lebih banyak” bukanlah deskripsi risiko yang lengkap. Investor sebaiknya menanyakan siapa yang memilih firma-firma tersebut, apa yang dijanjikan kepada mereka, dan wewenang apa yang mereka miliki. Seorang market maker dapat menerima stablecoin, token, opsi, hibah, atau insentif berbasis kinerja. Setiap pengaturan dapat menciptakan insentif yang berbeda dan kebutuhan pengungkapan yang berbeda.
Konflik kepentingan patut mendapat perhatian khusus. Jika dompet terkait mengendalikan token penyedia likuiditas, jika kelompok kecil dapat mengubah izin kontrak, atau jika volume terkonsentrasi di antara beberapa alamat yang terhubung, grafik yang tampak bersih dapat menyampaikan tingkat keyakinan yang lebih besar daripada yang layak diperoleh pasar dasarnya. Likuiditas rendah juga dapat tetap rendah meski volume utama tampak mengesankan jika penjualan kecil menggerakkan harga secara drastis.
- Kompensasi: Apa yang dibayarkan, oleh siapa, dan dalam kondisi kinerja apa?
- Kendali: Siapa yang mengendalikan pool, token LP, dompet, aturan transfer, biaya, daftar hitam, dan otoritas mint?
- Konsentrasi: Seberapa banyak aktivitas dan kepemilikan berada pada beberapa dompet atau entitas terkait?
- Eksekusi: Dapatkah pemegang biasa membeli atau menjual jumlah kecil tanpa slippage atau pajak yang ekstrem?
IV. Satir Berakhir; Uji Tuntas Tidak
Dalam versi peristiwa GoldPigeon, grafik mendapat dukungan emosional, DAO mendapat siaran pers, dan pasar mendapat dua firma yang independensinya sebagian besar merupakan soal pilihan font. Di pasar nyata, pertanyaannya tidak terlalu lucu dan lebih bermanfaat.
Satir berakhir di sini. Sebelum membeli token apa pun, verifikasi kedalaman likuiditas, konsentrasi pemegang token, izin kontrak, pengungkapan market maker, insentif, dan apakah pemegang biasa benar-benar dapat menjual.
Spread yang lebih sempit berguna. Itu bukan referensi karakter.
Dalam artikel ini
- Pemungutan suara fiktif
- Apa yang dilakukan market maker
- Cetakan kecil
- Uji tuntas