Relato em primeira pessoa e sinais de capital de risco
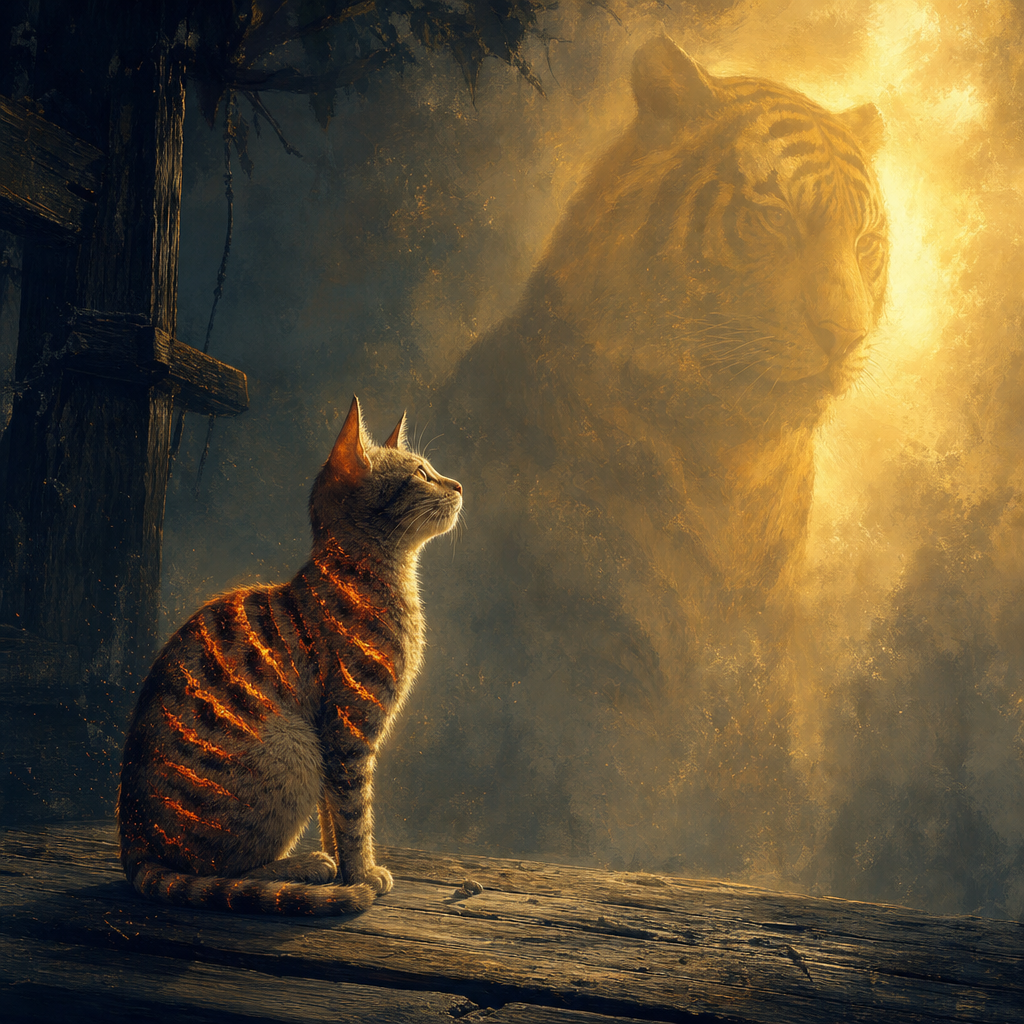
Vi investidores de renome — e me tornei o gato que tentou ser um tigre
O relato em primeira pessoa de um leitor que comprou GFI porque Coinbase Ventures e a16z estavam envolvidos — e a diferença entre tomar emprestada a convicção de outra pessoa e construir a sua própria.
Esta página é uma tradução automática do artigo original em inglês, que não foi revisada por um editor humano; consulte o original em inglês para a versão oficial.
Escopo e limites: Este é um relato em primeira pessoa enviado ao GoldfinchClaims. Ele reflete a experiência, o raciocínio e as opiniões de um investidor sobre a compra de GFI após ver Coinbase Ventures e a16z associados à Goldfinch. O GoldfinchClaims não verificou independentemente as datas específicas de compra, o tamanho da posição ou o valor da perda do autor, e a publicação deste ensaio não significa que o GoldfinchClaims o adote como sua própria conclusão factual sobre Goldfinch, Coinbase Ventures ou a16z — o histórico de financiamento de risco e de encerramento gradual mencionado abaixo está documentado separadamente na cobertura relacionada indicada ao final. Nada aqui constitui aconselhamento de investimento, jurídico, tributário ou profissional.
Comecei a comprar GFI, o token associado à Goldfinch Finance, depois de ver nomes respeitados do capital de risco, como Coinbase Ventures e Andreessen Horowitz (a16z), associados ao projeto. Na época, isso pareceu uma validação.
No universo cripto, é fácil tratar o nome de um investidor conhecido como um atalho para uma pesquisa aprofundada. Se empresas sofisticadas, com equipes experientes, apoiaram um protocolo, certamente examinaram a tecnologia, o mercado, os riscos jurídicos, a economia do token e o potencial de longo prazo com mais cuidado do que um investidor individual poderia. Era assim que eu pensava.
Depois, a Goldfinch começou a encerrar gradualmente suas operações, e me vi diante de uma perda severa. O impacto financeiro dói, mas a lição maior diz respeito à forma como tomei a decisão em primeiro lugar.
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம் “O gato viu o tigre e marcou o próprio corpo.” — Um provérbio tâmil
O provérbio tâmil descreve um gato que vê as listras de um tigre e tenta imitá-las queimando marcas no próprio corpo. Em vez de se tornar um tigre, o gato apenas se machuca.
É assim que hoje vejo minha decisão de investimento.
O perigo da convicção emprestada
Ver Coinbase Ventures e a16z associados à Goldfinch me deu confiança — mas não era necessariamente a minha confiança. Era convicção emprestada.
Eu não distingui plenamente entre várias coisas muito diferentes:
- Uma empresa de capital de risco realizando um investimento em estágio inicial em uma empresa ou protocolo.
- Uma empresa de capital de risco detendo participação acionária, tokens, warrants ou outro tipo de exposição.
- A tese de investimento de um fundo em um momento específico.
- Um comprador público de tokens adquirindo GFI posteriormente no mercado aberto.
- O potencial do produto de um projeto em comparação com o valor de longo prazo de seu token.
Não se trata da mesma operação.
Um investidor de capital de risco pode entrar com uma avaliação diferente, sob termos diferentes, com direitos de informação, influência na governança, cronogramas de aquisição, restrições de liquidez, hedge de portfólio e capacidade de absorver perdas em muitos investimentos. Um comprador de varejo no mercado secundário frequentemente não tem nenhuma dessas vantagens.
Vi as listras do tigre — os nomes prestigiosos, o apoio institucional, a marca sofisticada — e presumi que copiar o movimento visível produziria um resultado semelhante.
Não produziu.
Um bom projeto não é automaticamente um bom token
Uma das lições mais difíceis do universo cripto é que a qualidade do produto, o pedigree dos investidores e o desempenho do token podem divergir acentuadamente.
Um protocolo pode ter uma missão bem pensada. Pode atrair desenvolvedores talentosos. Pode captar recursos de grandes fundos. Pode lançar parcerias e construir infraestrutura real. Ainda assim, seu token pode ter um desempenho ruim. Isso pode acontecer por muitos motivos:
- Os detentores de tokens podem não ter um direito claro sobre a receita ou o valor do protocolo.
- Desbloqueios de oferta ou emissões podem sobrepujar a demanda.
- O mercado pode avaliar o negócio ou a tecnologia de forma diferente do token.
- Riscos regulatórios, de crédito, liquidez, governança ou operacionais podem aumentar.
- O mercado endereçável pode se revelar menor ou mais difícil de atender do que o esperado.
- A equipe ou a comunidade pode decidir que encerrar gradualmente as atividades é mais responsável do que continuar.
- Os ciclos do mercado cripto podem esmagar até mesmo projetos legítimos.
O ponto importante não é que grandes investidores estejam sempre errados. Eles não estão. É que sua participação deveria ser um ponto de partida para a pesquisa — não a conclusão.
O que eu deveria ter perguntado
Antes de comprar, eu deveria ter sido capaz de responder claramente a perguntas como:
- O que o token realmente faz?: O GFI tem utilidade duradoura, relevância para a governança, direitos econômicos, captura de taxas ou demanda independente de especulação?
- Quem possui a oferta de tokens?: Quais são os cronogramas de desbloqueio, alocações, emissões, reservas de tesouraria e a possível pressão vendedora?
- Qual é o modelo de negócios real do protocolo?: Como o projeto gera atividade, receita ou demanda sustentável? O que acontece se as condições de mercado se deteriorarem?
- Quais riscos são específicos do protocolo?: Em um projeto orientado a crédito ou relacionado a finanças do mundo real, os riscos podem incluir inadimplência de tomadores, qualidade das garantias, execução jurídica, tratamento regulatório, liquidez e dependência de contrapartes.
- Em que exatamente os investidores institucionais investiram?: Foi participação acionária, um warrant de token, uma rodada privada inicial ou outro instrumento? A que preço implícito e sob quais proteções?
- O que invalidaria a tese de investimento?: Eu deveria ter decidido antecipadamente quais acontecimentos me fariam reduzir a exposição ou sair, em vez de simplesmente esperar por uma recuperação.
- Quanto eu poderia me permitir perder?: Nenhum token especulativo isolado deveria ser grande o suficiente para causar danos financeiros severos se o projeto falhar.
Essas perguntas não garantem um investimento vencedor. Mas obrigam o investidor a assumir a decisão, em vez de terceirizar o julgamento a logotipos em um anúncio de financiamento.
Capital de risco não é um sinal de compra
O mercado cripto frequentemente transforma notícias de captação de recursos em um sinal de compra para investidores de varejo. Isso é um erro.
Empresas de capital de risco são remuneradas para fazer muitas apostas de alto risco. Elas esperam que alguns projetos fracassem. Seu modelo de portfólio é construído em torno da possibilidade de que um pequeno número de vencedores excepcionais possa compensar muitas perdas.
A situação de um investidor individual normalmente é muito diferente. Para um comprador de varejo, uma posição concentrada pode ser emocional e financeiramente devastadora. Um fundo pode considerar um investimento fracassado um resultado normal dentro de um portfólio diversificado; um indivíduo pode vivenciá-lo como um grande revés pessoal.
A mesma manchete pode, portanto, significar coisas muito diferentes:
- Para um fundo de capital de risco:: “Esta é uma aposta assimétrica entre muitas outras.”
- Para um comprador de varejo:: “Isto é validação institucional, então deve ser seguro.”
É nessa lacuna que muitas decisões ruins começam.
As perdas são dolorosas, mas as lições importam
Não escrevo isto para culpar Goldfinch, Coinbase Ventures, a16z ou qualquer outro investidor pela minha decisão. O encerramento gradual de um projeto pode ser decepcionante e financeiramente doloroso, mas comprar um token foi, em última instância, minha escolha.
A responsabilidade é minha.
Meu erro não foi simplesmente estar errado sobre um token. Todo investidor estará errado às vezes. Meu erro mais profundo foi confundir a decisão de investimento de outra pessoa com meu próprio processo de pesquisa. Tratei a participação institucional como um substituto para entender o ativo. Não era.
“O gato viu o tigre e marcou o próprio corpo.”
Vi investidores de capital de risco proeminentes e presumi que seguir seu caminho aparente tornaria meu investimento sólido. Mas eu não tinha seus termos de entrada, sua diversificação de portfólio, seu acesso à informação, seus controles de risco ou sua capacidade de suportar perdas.
Copiei a aparência de convicção sem construir uma convicção própria.
O que farei de forma diferente
Daqui em diante, quero uma disciplina de investimento mais simples:
- Não comprarei um token meramente porque um fundo famoso apoiou o projeto.
- Separarei o protocolo, a empresa e o token; eles podem ter estruturas econômicas muito diferentes.
- Lerei cronogramas de oferta de tokens, direitos de governança, divulgações de tesouraria e fontes reais de demanda antes de investir.
- Tratarei o financiamento de risco como um insumo de pesquisa, não como uma recomendação.
- Diversificarei e dimensionarei posições especulativas para que um único encerramento gradual não possa causar danos severos.
- Registrarei minha tese, os riscos e as condições de saída antes de comprar.
- Serei mais desconfiado do meu próprio medo de ficar de fora.
O universo cripto recompensa entusiasmo, narrativas e decisões rápidas. Mas a preservação de capital exige o oposto: paciência, ceticismo, dimensionamento de posições e a aceitação de que até investidores respeitados podem apoiar projetos que não têm êxito.
A lição não é evitar todos os riscos. A lição é não se tornar o gato que viu o tigre e se queimou tentando parecer igual.
Cobertura relacionada
- Nossa análise documentada do apoio de capital de risco e da cronologia de listagem em corretoras da Goldfinch, que documenta o financiamento da Coinbase Ventures e da a16z mencionado neste ensaio.
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- Nosso quadro mais amplo para separar a promoção do protocolo do risco no nível do token