Рассказ от первого лица и сигналы венчурного капитала
Я увидел известных инвесторов — и стал котом, который пытался быть тигром
Рассказ читателя от первого лица о покупке GFI из-за участия Coinbase Ventures и a16z — и о разнице между заимствованной уверенностью и собственной убеждённостью.
Эта страница является машинным переводом оригинальной статьи на английском языке, который не проверялся редактором-человеком; за авторитетной версией просим обращаться к английскому оригиналу.
Сфера охвата и ограничения: Это рассказ от первого лица, представленный GoldfinchClaims. Он отражает собственный опыт, рассуждения и мнения одного инвестора о покупке GFI после того, как он увидел связь Coinbase Ventures и a16z с Goldfinch. GoldfinchClaims не проводил независимую проверку конкретных дат покупок автора, размера позиции или суммы убытка, а публикация этого эссе не означает, что GoldfinchClaims принимает его в качестве нашего собственного установления фактов в отношении Goldfinch, Coinbase Ventures или a16z — история венчурного финансирования и сворачивания деятельности, упомянутая ниже, отдельно задокументирована в связанном материале, ссылка на который приведена в конце. Ничто в настоящем материале не является инвестиционной, юридической, налоговой или иной профессиональной консультацией.
Я начал покупать GFI, токен, связанный с Goldfinch Finance, после того, как увидел, что с проектом связаны такие уважаемые венчурные имена, как Coinbase Ventures и Andreessen Horowitz (a16z). В то время это казалось подтверждением его состоятельности.
В криптоиндустрии легко воспринимать имя известного инвестора как замену глубокому исследованию. Если искушённые фирмы с опытными командами поддержали протокол, то, безусловно, они изучили технологию, рынок, юридические риски, экономику токена и долгосрочный потенциал тщательнее, чем это может сделать частный инвестор. Так я рассуждал.
Затем Goldfinch начал сворачивать деятельность, и я столкнулся с серьёзным убытком. Финансовые последствия болезненны, но более важный урок касается того, как я вообще принял это решение.
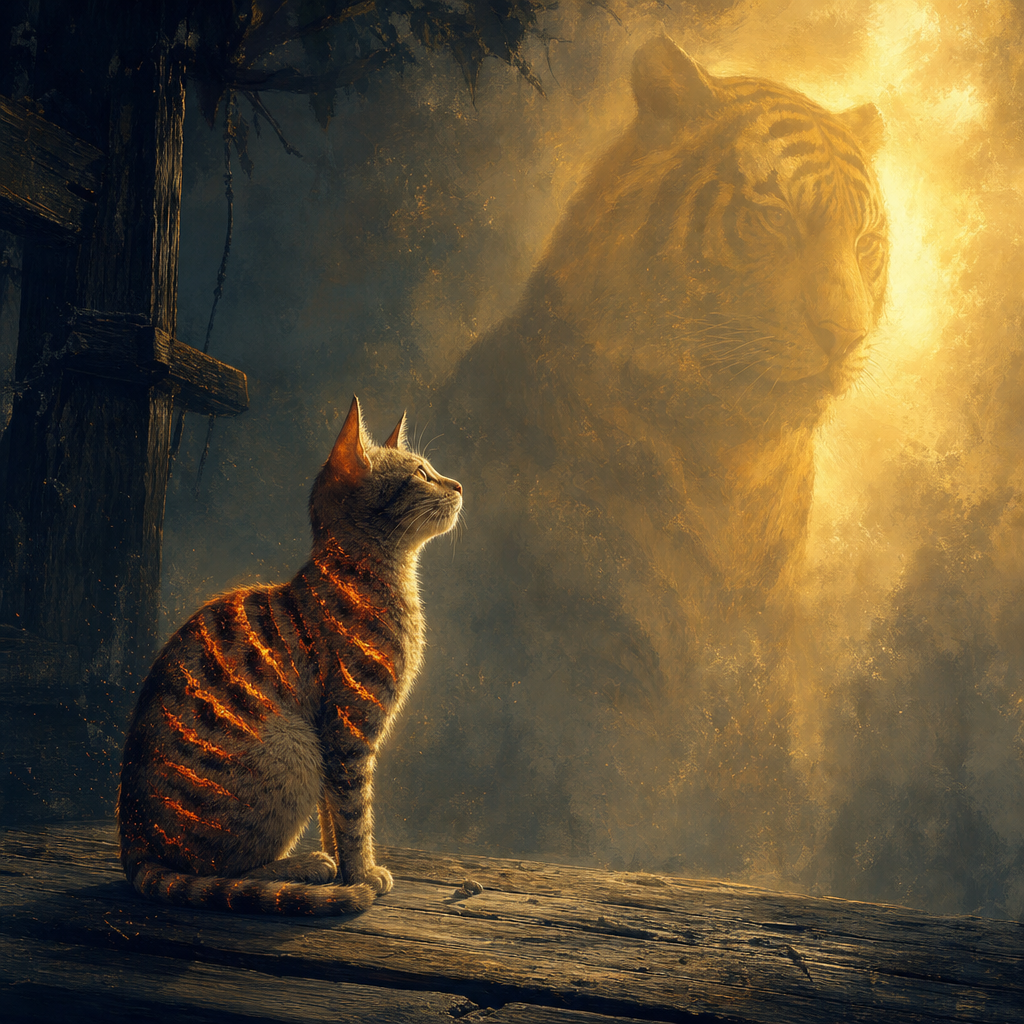
«Кошка увидела тигра и выжгла на себе его полосы». — Тамильская пословица
Тамильская пословица рассказывает о кошке, которая видит тигриные полосы и пытается подражать им, выжигая отметины на собственном теле. Вместо того чтобы стать тигром, кошка лишь причиняет себе вред.
Именно так я теперь смотрю на своё инвестиционное решение.
Опасность заимствованной уверенности
То, что Coinbase Ventures и a16z были связаны с Goldfinch, придало мне уверенности — но это не обязательно была моя уверенность. Это была заимствованная убеждённость.
Я не до конца различал несколько весьма разных вещей:
- Венчурная фирма делает инвестицию в компанию или протокол на ранней стадии.
- Венчурная фирма владеет акциями, токенами, варрантами или иным видом экспозиции.
- Инвестиционный тезис фонда в один конкретный момент времени.
- Публичный покупатель токенов позднее приобретает GFI на открытом рынке.
- Потенциал продукта проекта в сравнении с долгосрочной стоимостью его токена.
Это не одна и та же сделка.
Венчурный инвестор может войти по иной оценке, на иных условиях, имея права на информацию, влияние на управление, графики вестинга, ограничения ликвидности, хеджирование портфеля и способность распределять убытки по множеству инвестиций. У розничного покупателя на вторичном рынке часто нет ни одного из этих преимуществ.
Я увидел тигриные полосы — престижные имена, институциональную поддержку, изощрённый брендинг — и предположил, что повторение видимого шага приведёт к схожему результату.
Этого не произошло.
Хороший проект не означает автоматически хороший токен
Один из самых трудных уроков криптоиндустрии состоит в том, что качество продукта, репутация инвесторов и динамика токена могут резко расходиться.
У протокола может быть продуманная миссия. Он может привлекать талантливых разработчиков. Он может получать финансирование от крупных фондов. Он может запускать партнёрства и создавать реальную инфраструктуру. И всё же его токен может показывать слабые результаты. Это может происходить по многим причинам:
- У держателей токенов может не быть ясного права на доходы или стоимость протокола.
- Разблокировки предложения или эмиссии могут подавить спрос.
- Рынок может оценивать бизнес или технологию иначе, чем токен.
- Регуляторные, кредитные риски, риски ликвидности, управления или операционные риски могут возрасти.
- Доступный рынок может оказаться меньше ожидаемого или более сложным для обслуживания.
- Команда или сообщество могут решить, что сворачивание деятельности является более ответственным шагом, чем её продолжение.
- Циклы крипторынка могут разрушить даже легитимные проекты.
Существенный момент не в том, что крупные инвесторы всегда ошибаются. Это не так. Он в том, что их участие должно быть отправной точкой для исследования, а не его выводом.
Какие вопросы мне следовало задать
До покупки я должен был уметь чётко отвечать на такие вопросы:
- Что именно делает токен?: Имеет ли GFI устойчивую полезность, значение для управления, экономические права, захват комиссий или спрос, независимый от спекуляции?
- Кому принадлежит предложение токенов?: Каковы графики разблокировки, распределения, эмиссии, казначейские запасы и потенциальное давление продаж?
- Какова реальная бизнес-модель протокола?: Как проект создаёт активность, выручку или устойчивый спрос? Что произойдёт при ухудшении рыночных условий?
- Какие риски уникальны для этого протокола?: В проекте, ориентированном на кредитование или связанном с финансами реального мира, риски могут включать дефолты заёмщиков, качество обеспечения, правоприменение, регуляторный режим, ликвидность и зависимость от контрагентов.
- Во что именно инвестировали институциональные инвесторы?: Были ли это акции, варрант на токены, ранний частный раунд или иной инструмент? По какой подразумеваемой цене и с какими мерами защиты?
- Что опровергло бы инвестиционный тезис?: Мне следовало заранее определить, какие события заставят меня сократить экспозицию или выйти из неё, а не просто надеяться на восстановление.
- Какую сумму я мог позволить себе потерять?: Ни один спекулятивный токен не должен составлять настолько большую позицию, чтобы провал проекта мог нанести тяжёлый финансовый ущерб.
Эти вопросы не гарантируют выигрышную инвестицию. Но они заставляют инвестора взять решение на себя, а не передавать суждение на аутсорсинг логотипам в объявлении о финансировании.
Венчурный капитал — не сигнал к покупке
Крипторынок часто превращает новости о привлечении финансирования в сигнал к покупке для розничных инвесторов. Это ошибка.
Венчурные фирмы получают вознаграждение за множество высокорисковых ставок. Они ожидают, что некоторые проекты потерпят неудачу. Их портфельная модель построена вокруг возможности того, что небольшое число исключительно успешных проектов может компенсировать множество потерь.
Положение частного инвестора обычно очень отличается. Для розничного покупателя одна концентрированная позиция может быть эмоционально и финансово разрушительной. Фонд может считать неудачную инвестицию обычным результатом в рамках диверсифицированного портфеля; частное лицо может переживать её как серьёзную личную неудачу.
Поэтому один и тот же заголовок может означать совершенно разные вещи:
- Для венчурного фонда:: «Это одна асимметричная ставка среди многих».
- Для розничного покупателя:: «Это институциональное подтверждение, значит, это должно быть безопасно».
Именно в этом разрыве начинаются многие плохие решения.
Убытки болезненны, но уроки важны
Я пишу это не для того, чтобы винить Goldfinch, Coinbase Ventures, a16z или любого другого инвестора в моём решении. Сворачивание деятельности проекта может разочаровывать и быть финансово болезненным, но покупка токена в конечном счёте была моим выбором.
Ответственность лежит на мне.
Моя ошибка заключалась не просто в том, что я ошибся насчёт токена. Каждый инвестор иногда будет ошибаться. Более глубокая моя ошибка состояла в том, что я спутал чужое инвестиционное решение с собственным процессом исследования. Я счёл институциональное участие заменой пониманию актива. Это не было заменой.
«Кошка увидела тигра и выжгла на себе его полосы».
Я увидел видных венчурных инвесторов и предположил, что следование их кажущемуся пути сделает мою инвестицию надёжной. Но у меня не было их условий входа, диверсификации их портфеля, их доступа к информации, их механизмов контроля рисков или их способности нести убытки.
Я скопировал внешнее проявление убеждённости, не выработав собственной.
Что я буду делать иначе
В дальнейшем я хочу придерживаться более простой инвестиционной дисциплины:
- Я не буду покупать токен лишь потому, что известный фонд поддержал проект.
- Я буду разделять протокол, компанию и токен; у них может быть совершенно разная экономика.
- Перед инвестированием я буду изучать графики предложения токенов, права управления, раскрытия данных о казначействе и фактические источники спроса.
- Я буду рассматривать венчурное финансирование как один из исходных данных для исследования, а не как рекомендацию.
- Я буду диверсифицироваться и выбирать размер спекулятивных позиций так, чтобы одно сворачивание деятельности не могло причинить тяжёлый ущерб.
- Перед покупкой я буду записывать свой тезис, риски и условия выхода.
- Я буду с большим подозрением относиться к собственному страху упустить возможность.
Криптоиндустрия вознаграждает азарт, нарративы и быстрые решения. Но сохранение капитала требует обратного: терпения, скептицизма, выбора размера позиции и признания того, что даже уважаемые инвесторы могут поддерживать проекты, которые не добьются успеха.
Урок состоит не в том, чтобы избегать любого риска. Он в том, чтобы не стать кошкой, которая увидела тигра и обожгла себя, пытаясь выглядеть так же.
Связанные материалы
- Наш обзор венчурной поддержки Goldfinch и хронологии листинга на бирже с указанием источников, в котором документировано финансирование Coinbase Ventures и a16z, упомянутое в этом эссе.
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- Наша более широкая схема анализа для отделения ажиотажа вокруг протокола от риска на уровне токена