ذاتی بیان اور وینچر کیپیٹل کے اشارے
میں نے بڑے ناموں والے سرمایہ کار دیکھے—اور وہ بلی بن گیا جس نے شیر بننے کی کوشش کی
ایک قاری کا ذاتی بیان کہ اس نے Coinbase Ventures اور a16z کی شمولیت دیکھ کر GFI خریدا—اور کسی اور کے یقین کو مستعار لینے اور اپنا یقین خود قائم کرنے میں کیا فرق ہے۔
یہ صفحہ اصل انگریزی مضمون کا مشینی ترجمہ ہے جسے کسی انسانی مدیر نے نظرثانی نہیں کیا؛ مستند متن کے لیے براہِ کرم انگریزی اصل ملاحظہ کریں۔
دائرۂ کار اور حدود: یہ GoldfinchClaims کو پیش کیا گیا ایک ذاتی بیان ہے۔ یہ ایک سرمایہ کار کے اپنے تجربے، استدلال اور ان آرا کی عکاسی کرتا ہے جو اس نے Coinbase Ventures اور a16z کو Goldfinch سے منسلک دیکھنے کے بعد GFI خریدنے کے بارے میں قائم کیں۔ GoldfinchClaims نے مصنف کی مخصوص خریداری کی تاریخوں، پوزیشن کے حجم یا نقصان کی رقم کی آزادانہ تصدیق نہیں کی ہے، اور اس مضمون کی اشاعت کا یہ مطلب نہیں کہ GoldfinchClaims اسے Goldfinch، Coinbase Ventures یا a16z کے بارے میں اپنی حقیقت پر مبنی نتیجہ قرار دے رہا ہے—ذیل میں مذکور وینچر فنڈنگ کی تاریخ اور آپریشنز سمیٹنے کا عمل آخر میں منسلک متعلقہ کوریج میں علیحدہ طور پر دستاویزی ہے۔ یہاں موجود کوئی بات سرمایہ کاری، قانونی، ٹیکس یا پیشہ ورانہ مشورہ نہیں ہے۔
میں نے Goldfinch Finance سے وابستہ ٹوکن GFI خریدنا اس وقت شروع کیا جب میں نے Coinbase Ventures اور Andreessen Horowitz (a16z) جیسے معتبر وینچر ناموں کو اس منصوبے سے منسلک دیکھا۔ اس وقت یہ مجھے توثیق محسوس ہوئی۔
کرپٹو میں کسی معروف سرمایہ کار کے نام کو گہری تحقیق کے لیے شارٹ کٹ سمجھ لینا آسان ہے۔ اگر تجربہ کار ٹیموں والی نفیس فرموں نے کسی پروٹوکول کی حمایت کی ہے تو یقیناً انہوں نے ٹیکنالوجی، مارکیٹ، قانونی خطرات، ٹوکن اکنامکس اور طویل مدتی صلاحیت کا جائزہ ایک انفرادی سرمایہ کار سے زیادہ احتیاط سے لیا ہوگا۔ میری سوچ یہی تھی۔
پھر Goldfinch نے اپنے آپریشنز سمیٹنا شروع کر دیے، اور مجھے ایک شدید نقصان کا سامنا رہا۔ مالی اثر تکلیف دہ ہے، مگر اس سے بڑا سبق اس بارے میں ہے کہ میں نے ابتدا میں یہ فیصلہ کیسے کیا۔
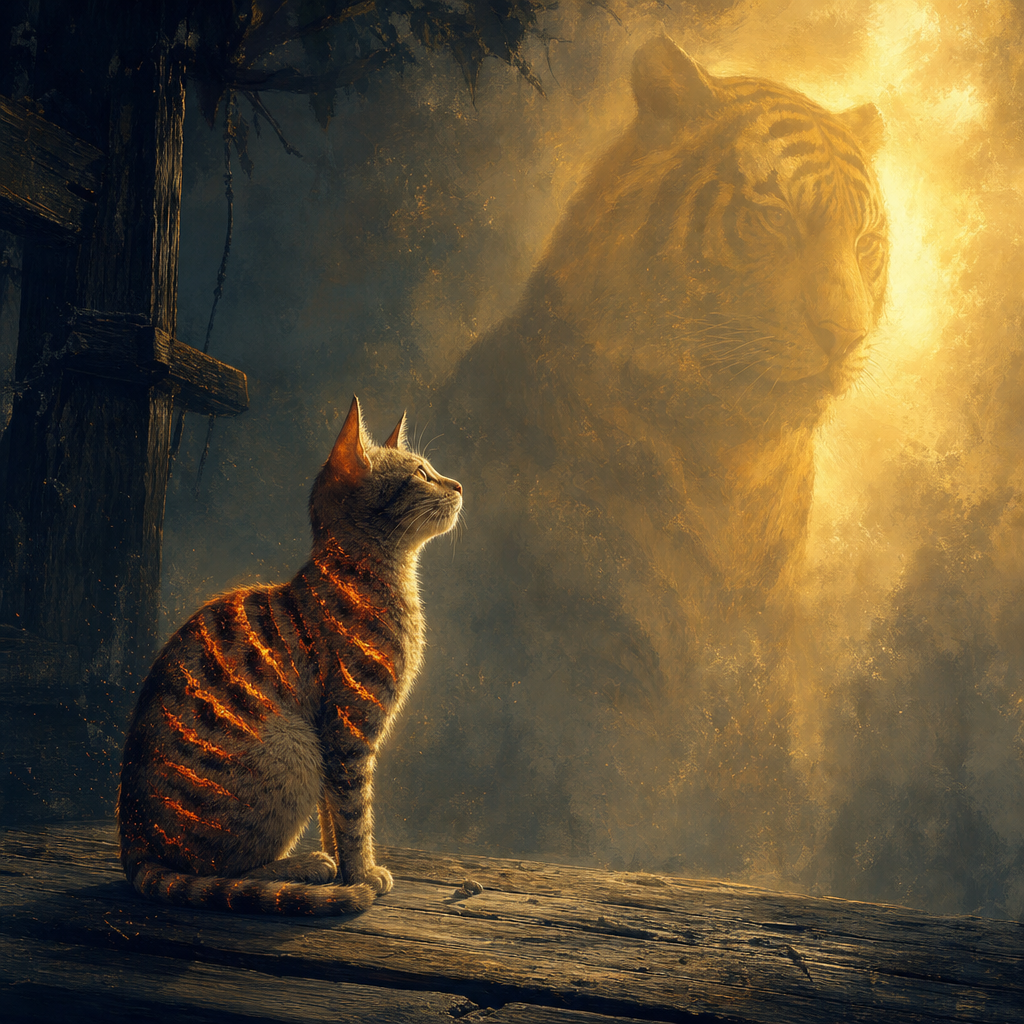
புலியைப் பார்த்து பூனை சூடு போட்டுக் கொண்டதாம் “بلی نے شیر کو دیکھا اور اپنے آپ کو داغ لیا۔” — ایک تمل کہاوت
یہ تمل کہاوت ایک ایسی بلی بیان کرتی ہے جو شیر کی دھاریاں دیکھ کر اپنے جسم پر نشان جلا کر ان کی نقل کرنے کی کوشش کرتی ہے۔ شیر بننے کے بجائے، بلی صرف خود کو زخمی کرتی ہے۔
اب میں اپنے سرمایہ کاری کے فیصلے کو اسی طرح دیکھتا ہوں۔
مستعار یقین کا خطرہ
Goldfinch کے ساتھ Coinbase Ventures اور a16z کو منسلک دیکھنے سے مجھے اعتماد ملا—مگر ضروری نہیں کہ وہ میرا اپنا اعتماد تھا۔ وہ مستعار یقین تھا۔
میں کئی نہایت مختلف چیزوں میں مکمل امتیاز نہیں کر سکا تھا:
- کسی وینچر فرم کا کسی کمپنی یا پروٹوکول میں ابتدائی مرحلے کی سرمایہ کاری کرنا۔
- کسی وینچر فرم کا ایکویٹی، ٹوکنز، وارنٹس یا کسی اور قسم کی نمائش رکھنا۔
- کسی خاص وقت پر فنڈ کا سرمایہ کاری کا نظریہ۔
- کسی عوامی ٹوکن خریدار کا بعد میں اوپن مارکیٹ میں GFI خریدنا۔
- کسی منصوبے کی مصنوعات کی صلاحیت بمقابلہ اس کے ٹوکن کی طویل مدتی قدر۔
یہ ایک جیسی سرمایہ کاری نہیں ہیں۔
ایک وینچر سرمایہ کار مختلف ویلیوایشن پر، مختلف شرائط کے تحت، معلوماتی حقوق، گورننس پر اثر، ویسٹنگ شیڈولز، لیکویڈیٹی پابندیوں، پورٹ فولیو ہیجنگ اور متعدد سرمایہ کاریوں میں نقصانات برداشت کرنے کی صلاحیت کے ساتھ داخل ہو سکتا ہے۔ ثانوی مارکیٹ میں ایک ریٹیل خریدار کے پاس اکثر ان میں سے کوئی فائدہ نہیں ہوتا۔
میں نے شیر کی دھاریاں—ممتاز نام، ادارہ جاتی پشت پناہی، نفیس برانڈنگ—دیکھیں اور فرض کر لیا کہ اس ظاہری اقدام کی نقل سے ویسا ہی نتیجہ نکلے گا۔
ایسا نہیں ہوا۔
ایک اچھا منصوبہ خودبخود اچھا ٹوکن نہیں ہوتا
کرپٹو کے مشکل ترین اسباق میں سے ایک یہ ہے کہ مصنوعات کا معیار، سرمایہ کاروں کا وقار اور ٹوکن کی کارکردگی میں نمایاں فرق ہو سکتا ہے۔
کسی پروٹوکول کا مشن سوچ سمجھ کر بنایا گیا ہو سکتا ہے۔ وہ باصلاحیت سازندگان کو متوجہ کر سکتا ہے۔ وہ بڑے فنڈز سے سرمایہ اکٹھا کر سکتا ہے۔ وہ شراکت داریاں شروع کر کے حقیقی انفراسٹرکچر بنا سکتا ہے۔ پھر بھی اس کا ٹوکن خراب کارکردگی دکھا سکتا ہے۔ ایسا کئی وجوہ سے ہو سکتا ہے:
- ٹوکن ہولڈرز کا پروٹوکول کی آمدنی یا قدر پر واضح دعویٰ نہ ہو سکتا ہے۔
- سپلائی ان لاکس یا اخراجات طلب کو مغلوب کر سکتے ہیں۔
- مارکیٹ کاروبار یا ٹیکنالوجی کی قدر ٹوکن سے مختلف انداز میں لگا سکتی ہے۔
- ضابطہ جاتی، کریڈٹ، لیکویڈیٹی، گورننس یا عملیاتی خطرات بڑھ سکتے ہیں۔
- قابل رسائی مارکیٹ توقع سے چھوٹی یا اسے خدمات دینا زیادہ مشکل ثابت ہو سکتی ہے۔
- ٹیم یا کمیونٹی یہ طے کر سکتی ہے کہ جاری رکھنے کے بجائے آپریشنز سمیٹنا زیادہ ذمہ دارانہ ہے۔
- کرپٹو مارکیٹ کے چکر جائز منصوبوں کو بھی تباہ کر سکتے ہیں۔
اہم نکتہ یہ نہیں کہ بڑے سرمایہ کار ہمیشہ غلط ہوتے ہیں۔ وہ نہیں ہوتے۔ نکتہ یہ ہے کہ ان کی شرکت تحقیق کا نقطۂ آغاز ہونی چاہیے—نتیجہ نہیں۔
مجھے کیا پوچھنا چاہیے تھا
خریدنے سے پہلے، مجھے درج ذیل جیسے سوالات کے واضح جواب دینے کے قابل ہونا چاہیے تھا:
- ٹوکن حقیقت میں کیا کرتا ہے؟: کیا GFI کی پائیدار افادیت، گورننس میں اہمیت، معاشی حقوق، فیس کی وصولی، یا قیاس آرائی سے آزاد طلب موجود ہے؟
- ٹوکن کی سپلائی کس کے پاس ہے؟: ان لاک شیڈولز، الاٹمنٹس، اخراجات، ٹریژری ہولڈنگز اور ممکنہ فروخت کے دباؤ کیا ہیں؟
- پروٹوکول کا حقیقی کاروباری ماڈل کیا ہے؟: یہ منصوبہ سرگرمی، آمدنی یا پائیدار طلب کیسے پیدا کرتا ہے؟ اگر مارکیٹ کی صورتحال بگڑ جائے تو کیا ہوتا ہے؟
- پروٹوکول کے لیے منفرد خطرات کیا ہیں؟: کریڈٹ پر مبنی یا حقیقی دنیا کی مالیات سے متعلق منصوبے میں خطرات میں قرض لینے والوں کا ڈیفالٹ، ضمانت کا معیار، قانونی نفاذ، ضابطہ جاتی سلوک، لیکویڈیٹی اور کاؤنٹر پارٹی پر انحصار شامل ہو سکتے ہیں۔
- ادارہ جاتی سرمایہ کاروں نے دراصل کس چیز میں سرمایہ کاری کی؟: کیا وہ ایکویٹی، ٹوکن وارنٹ، ابتدائی نجی راؤنڈ یا کوئی اور انسٹرومنٹ تھا؟ کس ضمنی قیمت پر اور کن تحفظات کے تحت؟
- کون سی بات سرمایہ کاری کے نظریے کو غلط ثابت کر دے گی؟: مجھے پیشگی طے کرنا چاہیے تھا کہ کون سی پیش رفت مجھے محض بحالی کی امید رکھنے کے بجائے اپنی نمائش کم کرنے یا باہر نکلنے پر آمادہ کرے گی۔
- میں کتنا نقصان برداشت کر سکتا تھا؟: کوئی واحد قیاس آرائی پر مبنی ٹوکن اتنا بڑا نہیں ہونا چاہیے کہ منصوبہ ناکام ہونے پر شدید مالی نقصان پیدا کر دے۔
یہ سوالات کامیاب سرمایہ کاری کی ضمانت نہیں دیتے۔ لیکن یہ سرمایہ کار کو فنڈنگ کے اعلان میں موجود لوگوز کو فیصلہ سازی سونپنے کے بجائے اپنے فیصلے کی ذمہ داری لینے پر مجبور کرتے ہیں۔
وینچر کیپیٹل خریدنے کا اشارہ نہیں ہے
کرپٹو مارکیٹ اکثر فنڈ ریزنگ کی خبر کو ریٹیل خریداروں کے لیے خریداری کے اشارے میں بدل دیتی ہے۔ یہ غلطی ہے۔
وینچر کیپیٹل فرموں کو بہت سی بلند خطرے والی شرطیں لگانے کے لیے معاوضہ ملتا ہے۔ وہ توقع کرتی ہیں کہ بعض منصوبے ناکام ہوں گے۔ ان کا پورٹ فولیو ماڈل اس امکان کے گرد بنایا جاتا ہے کہ غیر معمولی طور پر کامیاب ہونے والے چند منصوبے بہت سے نقصانات کا ازالہ کر سکتے ہیں۔
انفرادی سرمایہ کار کی صورت حال عموماً بہت مختلف ہوتی ہے۔ ایک ریٹیل خریدار کے لیے ایک مرتکز پوزیشن جذباتی اور مالی اعتبار سے تباہ کن ہو سکتی ہے۔ ایک فنڈ ناکام سرمایہ کاری کو متنوع پورٹ فولیو کے اندر معمول کا نتیجہ سمجھ سکتا ہے؛ ایک فرد اسے ایک بڑا ذاتی دھچکا محسوس کر سکتا ہے۔
لہٰذا ایک ہی سرخی کے بالکل مختلف معنی ہو سکتے ہیں:
- ایک وینچر فنڈ کے لیے:: “یہ بہت سی شرطوں میں سے ایک غیر متناسب شرط ہے۔”
- ایک ریٹیل خریدار کے لیے:: “یہ ادارہ جاتی توثیق ہے، اس لیے یہ محفوظ ہی ہوگا۔”
بہت سے برے فیصلے اسی فرق سے شروع ہوتے ہیں۔
نقصانات تکلیف دیتے ہیں، مگر اسباق اہم ہیں
میں یہ Goldfinch، Coinbase Ventures، a16z یا کسی دوسرے سرمایہ کار کو اپنے فیصلے کا ذمہ دار ٹھہرانے کے لیے نہیں لکھ رہا۔ کسی منصوبے کا آپریشنز سمیٹنا مایوس کن اور مالی طور پر تکلیف دہ ہو سکتا ہے، مگر ٹوکن خریدنا بالآخر میرا اپنا انتخاب تھا۔
ذمہ داری میری ہے۔
میری غلطی صرف یہ نہیں تھی کہ میں ٹوکن کے بارے میں غلط نکلا۔ ہر سرمایہ کار کبھی نہ کبھی غلط ہوتا ہے۔ میری گہری غلطی کسی اور کے سرمایہ کاری کے فیصلے کو اپنے تحقیقی عمل سے خلط ملط کرنا تھی۔ میں نے ادارہ جاتی شرکت کو اثاثے کو سمجھنے کا متبادل سمجھا۔ وہ ایسا نہیں تھی۔
“بلی نے شیر کو دیکھا اور اپنے آپ کو داغ لیا۔”
میں نے نمایاں وینچر سرمایہ کار دیکھے اور فرض کر لیا کہ ان کے ظاہری راستے کی پیروی میری سرمایہ کاری کو مضبوط بنا دے گی۔ مگر میرے پاس ان کی داخلے کی شرائط، پورٹ فولیو کی تنوع پذیری، معلومات تک رسائی، خطرے کے کنٹرولز یا نقصان برداشت کرنے کی صلاحیت نہیں تھی۔
میں نے اپنا یقین قائم کیے بغیر یقین کی ظاہری شکل نقل کی۔
میں آگے کیا مختلف کروں گا
آگے بڑھتے ہوئے، میں سرمایہ کاری کا ایک سادہ تر نظم چاہتا ہوں:
- میں محض اس لیے کوئی ٹوکن نہیں خریدوں گا کہ کسی مشہور فنڈ نے اس منصوبے کی حمایت کی ہے۔
- میں پروٹوکول، کمپنی اور ٹوکن کو الگ رکھوں گا؛ ان کی معاشیات بہت مختلف ہو سکتی ہیں۔
- سرمایہ کاری سے پہلے میں ٹوکن سپلائی شیڈولز، گورننس کے حقوق، ٹریژری افشا اور طلب کے حقیقی ذرائع پڑھوں گا۔
- میں وینچر فنڈنگ کو تحقیق کا ایک ذریعہ سمجھوں گا، سفارش نہیں۔
- میں تنوع اختیار کروں گا اور قیاس آرائی پر مبنی پوزیشنوں کا حجم اس طرح رکھوں گا کہ کسی ایک آپریشنز سمیٹنے کے عمل سے شدید نقصان نہ ہو۔
- میں خریدنے سے پہلے اپنا نظریہ، خطرات اور نکلنے کی شرائط تحریر کروں گا۔
- میں کچھ چھوٹ جانے کے اپنے خوف پر زیادہ شک کروں گا۔
کرپٹو جوش، بیانیوں اور فوری فیصلوں کو انعام دیتا ہے۔ مگر سرمایہ محفوظ رکھنے کے لیے اس کے برعکس چیزیں درکار ہیں: صبر، شکوک، پوزیشن کا مناسب حجم، اور یہ قبولیت کہ معتبر سرمایہ کار بھی ایسے منصوبوں کی حمایت کر سکتے ہیں جو کامیاب نہ ہوں۔
سبق یہ نہیں کہ ہر خطرے سے بچا جائے۔ سبق یہ ہے کہ وہ بلی نہ بنا جائے جس نے شیر کو دیکھا اور ویسا دکھائی دینے کی کوشش میں خود کو جلا لیا۔
متعلقہ کوریج
- Goldfinch کی وینچر پشت پناہی اور ایکسچینج لسٹنگ کی ٹائم لائن کا ہمارا حوالہ جاتی جائزہ، جس میں اس مضمون میں مذکور Coinbase Ventures اور a16z کی فنڈنگ دستاویزی ہے۔
- GIP-87, the Goldfinch governance proposal that moved core operations into maintenance mode and wind-down
- پروٹوکول کی تشہیر کو ٹوکن سطح کے خطرے سے الگ کرنے کے لیے ہمارا وسیع تر فریم ورک۔