DeFi کریڈٹ اور RWA تجزیہ
ایک DeFi کریڈٹ ان وائنڈ کی ساخت: Warbler Labs، Goldfinch، اور GIP-87 تک کا راستہ
پول بہ پول جائزہ کہ کس طرح حقیقی دنیا کے اثاثوں کو قرض دینے والے ایک پرعزم پروٹوکول میں نقصانات جمع ہوئے، سرمایہ جاتی ڈھانچے میں کون کہاں کھڑا ہے، اور گورننس کے تحت بندش کا جمع کنندگان کے لیے کیا مطلب ہے۔
یہ صفحہ اصل انگریزی مضمون کا مشینی ترجمہ ہے جس کا انسانی مدیر نے جائزہ نہیں لیا؛ مستند متن کے لیے براہِ کرم اصل انگریزی ورژن ملاحظہ کریں۔
اس مضمون کا دائرہ: یہ عوامی طور پر دستیاب گورننس پوسٹس، فورم مباحثوں اور پریس رپورٹنگ سے مرتب کردہ آزادانہ تبصرہ ہے۔ یہ قانونی مشورہ نہیں ہے، ثابت شدہ بدعنوانی کا دعویٰ نہیں کرتا، اور کسی بھی نامزد ادارے کے خلاف ذمہ داری کا الزام عائد نہیں کرتا۔ تخمینی اعداد عوامی رپورٹنگ اور گورننس مواد سے لیے گئے ہیں؛ قارئین کو بنیادی ذرائع سے رجوع کرنا چاہیے۔
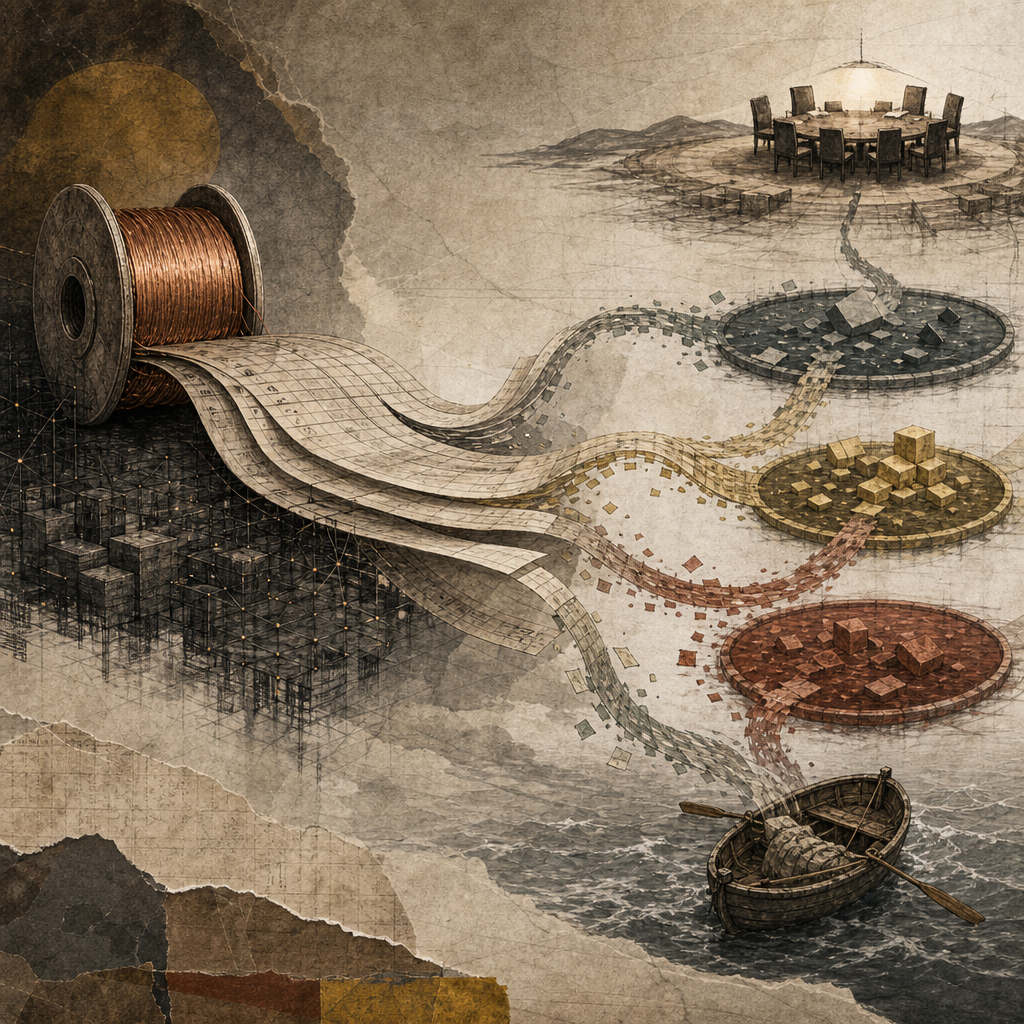
تصویر: کریڈٹ ان وائنڈ میں باہم مربوط پولز اور ذمہ داریاں۔
January 2022 میں، GFI — Goldfinch کریڈٹ پروٹوکول کا گورننس ٹوکن — اپنی اب تک کی بلند ترین سطح پر پہنچا۔ چار سال بعد، عوامی قیمت رپورٹنگ میں ٹوکن کو اس بلند سطح سے تقریباً 99.8% نیچے بتایا گیا۔ June 12, 2026 کی ایک گورننس تجویز، GIP-87، نے Goldfinch Prime کو مینٹیننس موڈ میں بند کرنے کا مطالبہ کیا؛ قابلِ عمل نتیجے کے لیے قارئین کو حتمی آن چین ووٹ اور گورننس ریکارڈ سے رجوع کرنا چاہیے۔
یہ انہدام کوئی واحد واقعہ نہیں تھا۔ یہ متعدد قرض گیر سطح کی کریڈٹ ناکامیوں کے جمع شدہ بوجھ کا نتیجہ تھا، جو ایک ایسے گورننس اور ترغیبی ڈھانچے پر تہہ در تہہ چڑھتا گیا جس نے، مایوس جمع کنندگان کے مطابق، احتساب کو تلاش کرنا مشکل بنا دیا۔ حقیقت میں کیا ہوا، اسے سمجھنے کے لیے سرمایہ کی زنجیر کو درست طور پر نقشہ بند کرنا ضروری ہے — رقم کس نے حاصل کی، قرضوں کی انڈررائٹنگ کس نے کی، اور نقصانات کون سے پولز برداشت کر رہے ہیں۔
سرمایہ کی زنجیر: LP ڈپازٹس سے قرض گیر پولز تک
Goldfinch کا بیان کردہ ماڈل کاغذ پر سادہ تھا۔ لیکویڈیٹی فراہم کنندگان نے منافع کے عوض Goldfinch Senior Pool، یا انفرادی Junior Borrower Pools، میں اسٹیبل کوائنز (بنیادی طور پر USDC) جمع کرائے۔ پھر ان ڈپازٹس کو جانچ شدہ تیسرے فریق کے قرض گیروں — بالخصوص ابھرتی منڈیوں کے فن ٹیک قرض دہندگان — کو فراہم کیا گیا، جنہوں نے افریقہ، جنوب مشرقی ایشیا اور لاطینی امریکہ میں چھوٹے کاروباروں، کسانوں اور صارفین کو آگے قرض دیے۔
پروٹوکول کے پیچھے عملی ادارہ Warbler Labs تھا، جو Mike Sall اور Blake West، دونوں سابق Coinbase ملازمین، کی قائم کردہ کمپنی تھی۔ Warbler Labs نے پروٹوکول انٹرفیس بنایا اور برقرار رکھا، قرض گیر کی ڈیو ڈیلیجنس کی، اور روزمرہ عملی فیصلہ سازی کی — جس میں ڈیفالٹس کا جواب دینا، ری اسٹرکچرنگ پر گفت و شنید کرنا، اور گورننس تجاویز پیش کرنا شامل ہے۔ Goldfinch پروٹوکول خود برائے نام GFI ٹوکن ہولڈرز کے ذریعے آن چین ووٹس سے چلایا جاتا تھا، مگر عوامی گورننس ریکارڈز کے مطابق، گورننس میں شرکت کی شرحوں اور ٹوکن کے ارتکاز کا مطلب تھا کہ Warbler Labs نے نتائج پر نمایاں اثر و رسوخ استعمال کیا۔
سرمایہ کی سادہ کردہ زنجیر یوں نظر آتی تھی:
- ریٹیل اور ادارہ جاتی LPs → Senior Pool یا Junior Tranche میں USDC جمع کراتے ہیں
- Goldfinch Protocol (اسمارٹ کنٹریکٹس) → سرمایہ رکھتا اور اس کا راستہ متعین کرتا ہے
- Warbler Labs → قرض گیر پولز کی انڈررائٹنگ اور نگرانی کرتا ہے
- قرض گیر (مثلاً Tugende، Lend East، Stratos) → سرمایہ وصول کرتا اور آگے قرض دیتا ہے
- حتمی قرض گیر (SMEs، کسان، صارفین) → مائیکرو لونز وصول کرتے ہیں
ہر قرض گیر پول کو Junior Tranche (جس کی پشت پناہی "Backers" — پہلے نقصان کا خطرہ لینے کے لیے تیار تجربہ کار شرکاء — کرتے تھے) اور Senior Tranche (جسے عمومی Senior Pool سے فنڈ کیا جاتا تھا) کے ساتھ ترتیب دیا گیا تھا۔ Junior Tranche کو کریڈٹ بفر فراہم کرنا تھا۔ عملی طور پر، جب بعض پولز میں نقصانات جونیئر سرمایہ سے بڑھ گئے تو سینئر جمع کنندگان — جن میں سے بہت سے مستحکم منافع کے متلاشی روزمرہ DeFi شرکاء تھے — نے باقی نقصان برداشت کیا۔
اس ساخت نے ایک بنیادی تناؤ پیدا کیا: قرض گیر کے معیار کی جانچ پڑتال کی سب سے زیادہ ترغیب رکھنے والے ادارے (جونیئر بیکرز) ہمیشہ وہی ادارے نہیں تھے جنہوں نے سرمایہ کا بڑا حصہ فراہم کیا تھا (سینئر پول جمع کنندگان)۔ اور مؤثر انڈررائٹر کے طور پر Warbler Labs دونوں گروہوں کے درمیان معلوماتی عدم توازن کے مرکز میں تھا۔
قرض گیر پولز، نقصان بہ نقصان
ذیل کی جدول عوامی گورننس پوسٹس، فورم مباحثوں اور پریس کوریج میں رپورٹ ہونے والے بڑے قرض گیر پولز کا خلاصہ پیش کرتی ہے۔ اعداد کو تخمینی سمجھنا چاہیے اور یہ آڈٹ شدہ مالی بیانات کے بجائے عوامی رپورٹنگ سے ماخوذ ہیں۔
| قرض گیر | خطہ / شعبہ | پول کا حجم (تخمینی) | حیثیت | اہم مسئلہ |
|---|---|---|---|---|
| Tugende | مشرقی افریقہ / اثاثہ جاتی فنانس (موٹر سائیکلیں) | ~$5M | ڈیفالٹ | سرمایہ مبینہ طور پر دیوالیہ پیرنٹ ادارے کی جانب منتقل کیا گیا |
| Stratos | عالمی / DeFi سے ملحق کریڈٹ حکمت عملی | ~$4M | ڈیفالٹ | REZI اور POKT ٹوکنز میں غیر ظاہر شدہ ذیلی سرمایہ کاریاں |
| Lend East | جنوبی / جنوب مشرقی ایشیا / SME قرض دہی | ~$10M | ڈیفالٹ (~58% نقصان) | فنڈز کے مبینہ غلط استعمال؛ شدید رائٹ ڈاؤن |
| AlmaVest | عالمی / تجارتی فنانس | ~$5M | جزوی وصولی جاری | کارکردگی توقعات سے کم؛ ری اسٹرکچرنگ جاری |
| Cauris | مغربی افریقہ / صارف / SME قرض دہی | ~$10M | فعال / کارکردگی جاری | عمومی طور پر بہتر کارکردگی والے پولز میں سے ایک کے طور پر مذکور |
| Addem Capital | لاطینی امریکہ / SME کریڈٹ | ~$5M | فعال / کارکردگی جاری | محدود عوامی رپورٹنگ؛ نگرانی جاری |
| QuickCheck | نائجیریا / ڈیجیٹل صارف کریڈٹ | ~$2M | غیر یقینی | نائجیریا میں میکرو دباؤ؛ محدود عوامی اپ ڈیٹس |
| PayJoy | میکسیکو / ڈیوائس سے محفوظ صارف کریڈٹ | ~$10M+ | فعال / کارکردگی جاری | ڈیوائس کولیٹرل ماڈل کو ایک امتیازی عنصر کے طور پر پیش کیا گیا |
ماخذ: عوامی گورننس پوسٹس، پریس رپورٹنگ، اور Goldfinch فورم مباحثے۔ پول کے حجم اور نقصان کے تخمینے اندازاً ہیں۔ "فعال / کارکردگی جاری" مکمل وصولی کی ضمانت نہیں دیتا۔
تین بنیادی ڈیفالٹس
تین پولز — Tugende، Stratos، اور Lend East — نقصان کی تقسیم کے حوالے سے جمع کنندگان کے خدشات میں نمایاں طور پر آتے ہیں۔ ہر ایک گورننس مواد اور کمیونٹی رپورٹنگ میں زیر بحث ایک الگ ناکامی کے انداز کی مثال ہے۔
Tugende: پیرنٹ ادارے کا مسئلہ
Tugende یوگنڈا میں قائم اثاثہ جاتی فنانس کمپنی ہے جس نے موٹر سائیکل ٹیکسیوں کو ہائر پرچیز فنانسنگ فراہم کی۔ عوامی رپورٹنگ اور گورننس پوسٹس کے مطابق، پول نے Goldfinch پروٹوکول سے تقریباً $5M حاصل کیے۔ جمع کنندگان اور گورننس شرکاء کی جانب سے نشان زد تشویش یہ تھی کہ فنڈز مبینہ طور پر ایک ایسے پیرنٹ ادارے کو اوپر کی جانب منتقل کیے گئے جو خود مالی دباؤ میں تھا — جس سے پول بظاہر اس اثاثہ جاتی قرض دہی کے بجائے، جس کے طور پر اسے پیش کیا گیا تھا، اوپری سطح کی لیکویڈیٹی کا ایک ذریعہ بن گیا۔ آیا یہ معاہداتی خلاف ورزی بنتی ہے، اس کا انحصار قرض معاہدے کی مخصوص شرائط پر ہے، جو مکمل طور پر عوامی دائرے میں نہیں ہیں۔
Stratos: غیر ظاہر شدہ ذیلی سرمایہ کاری کا مسئلہ
Stratos نے خود کو عالمی مینڈیٹ کے حامل ایک کریڈٹ اسٹریٹجی کے طور پر پیش کیا۔ گورننس پوسٹس اور کمیونٹی رپورٹنگ کے مطابق، Stratos پول نے اپنے سرمائے کا ایک حصہ REZI (Rezidio، ایک رئیل اسٹیٹ ٹوکن) اور POKT (Pocket Network، ایک DeFi انفراسٹرکچر ٹوکن) میں پوزیشنز کے لیے استعمال کیا — یہ کرپٹو مقامی اثاثے تھے جن کی قدر بعد میں تیزی سے کم ہوئی۔ عوامی کمیونٹی مباحثوں کے مطابق، یہ ذیلی سرمایہ کاریاں ڈپازٹ کے وقت Goldfinch LPs کو واضح طور پر ظاہر نہیں کی گئی تھیں۔ بیان کردہ حکمت عملی اور اصل تعیناتی کے درمیان عدم مطابقت وہ حقائق کا نمونہ ہے جسے مبصرین نے ممکنہ طور پر اہم قرار دیا ہے۔
Lend East: فیصد کے لحاظ سے سب سے بڑا نقصان
Lend East نے جنوبی اور جنوب مشرقی ایشیا پر مرکوز ایک قرض دہی پلیٹ فارم چلایا۔ عوامی گورننس پوسٹس پول پر تقریباً 58% نقصان بیان کرتی ہیں — بڑے Goldfinch پولز کے درمیان سب سے زیادہ رائٹ ڈاؤن فیصد۔ گورننس مباحثوں میں فنڈز کے غلط استعمال کے الزامات بھی اٹھائے گئے، اگرچہ ان کی تفصیلات متنازع رہتی ہیں اور تحریر کے وقت تک عوامی قانونی کارروائیوں کے ذریعے حل نہیں ہوئیں۔ تقریباً $10M کے پول اور ~58% خرابی کے ساتھ، بعض تخمینوں کے مطابق Lend East تین ڈیفالٹ شدہ پولز میں سب سے بڑا مطلق نقصان ظاہر کرتا ہے۔
کارکردگی جاری رکھنے والے پولز
تمام Goldfinch پولز کی کارکردگی کمزور نہیں رہی۔ Cauris (مغربی افریقی صارف اور SME قرض دہی) اور PayJoy (میکسیکو، ڈیوائس سے محفوظ صارف کریڈٹ) کو عموماً گورننس مواد میں توقعات کے نسبتاً قریب کارکردگی کے حامل بتایا گیا ہے۔ PayJoy کے ڈیوائس کولیٹرل ماڈل — جس میں فونز ریموٹ لاکنگ کے ذریعے عملی ضمانت کے طور پر کام کرتے ہیں — نے خالص غیر محفوظ پولز میں موجود نہ ہونے والی ساختی نقصان تخفیف کی خصوصیت فراہم کی۔ یہ فرق اہم ہیں: ان سے ظاہر ہوتا ہے کہ پروٹوکول کے مسائل یکساں نہیں تھے بلکہ مخصوص انڈررائٹنگ فیصلوں اور قرض گیر نگرانی کی ناکامیوں میں مرکوز تھے۔
Heron Finance: SEC میں رجسٹرڈ ملحق ادارہ
ادارے کی وضاحت: اس سیاق میں "Heron Finance" سے مراد Warbler Labs سے منسلک سرمایہ کاری مشاورتی کاروبار — بالخصوص Warbler Advisory, Inc. — ہے، اور اس کا Heron Power، Heron Data، یا "Heron" نام استعمال کرنے والے کسی دوسرے کاروبار سے تعلق نہیں ہے۔
Goldfinch پروٹوکول کے ساتھ، Warbler Labs نے Heron Finance برانڈ کے تحت ایک دوسری پروڈکٹ لائن بنائی۔ عوامی کمپنی مواد کے مطابق، Heron Finance، SEC کے ساتھ رجسٹرڈ سرمایہ کاری مشیر Warbler Advisory, Inc. کے ذریعے کام کرتا ہے۔ یہ ساخت تسلیم شدہ اور ادارہ جاتی سرمایہ کاروں کو نجی کریڈٹ کے لیے زیادہ روایتی، ریگولیٹڈ ادارے والا انٹرفیس پیش کرنے کے لیے بنائی گئی تھی — بنیادی طور پر Goldfinch کے ریلز کو بنیادی انفراسٹرکچر کے طور پر استعمال کرتے ہوئے سرمایہ کار کے تجربے کو RIA تعمیل میں لپیٹنا۔
بظاہر غیر مرکزی پروٹوکول کے ساتھ SEC میں رجسٹرڈ مشیر کی موجودگی سمجھنے کے قابل ساختی سوالات اٹھاتی ہے۔ ایک RIA اپنے کلائنٹس کے لیے وفاداری اور احتیاط کے فرائض سمیت مخصوص فیڈوشیئری فرائض رکھتا ہے۔ یہ فرائض آن چین گورننس ماڈل — اور Tugende، Stratos، اور Lend East کی صورتحال میں دستاویزی معلوماتی عدم توازن — کے ساتھ کس طرح تعامل کرتے ہیں، یہ ایسا سوال ہے جو Heron Finance پروڈکٹس کے سرمایہ کار کسی قانونی چارہ جوئی سے الگ بھی معقول طور پر پوچھ سکتے ہیں۔
عوامی مواد واضح طور پر فرق نہیں کرتا کہ Heron Finance کی کون سی پروڈکٹس، اگر کوئی تھیں، ڈیفالٹ شدہ پولز کی زد میں تھیں۔ یہ حقائق کا خلا — کس نے کیا رکھا، کس قانونی ذریعے سے — عین اسی نوعیت کی تفصیل ہے جو کسی بھی رسمی دعووں کے عمل میں اہم ہوتی۔ Heron Finance سے وابستگی رکھنے والے قارئین کو اپنے مخصوص سبسکرپشن معاہدوں اور مشاورتی دستاویزات کا جائزہ لینا چاہیے۔
بندش: GIP-87 اور Goldfinch Prime کا اختتام
June 12, 2026 کو، Goldfinch گورننس کمیونٹی نے GIP-87 پر غور کیا، جو Goldfinch Prime کو باضابطہ طور پر بند کرنے اور پروٹوکول کو صرف مینٹیننس موڈ میں منتقل کرنے کی تجویز تھی۔ حتمی ووٹ کے نتیجے کو قطعی سمجھنے سے پہلے متعلقہ آن چین ریکارڈ سے تصدیق کرنی چاہیے۔
تجویز خود اس عملی مسئلے کی عکاسی کرتی ہے جس کا ٹوکن ہولڈرز کو سامنا تھا: ایک ایسی پروڈکٹ لائن جس کے سامنے پرانی کریڈٹ بک، نئے ڈپازٹس کا رک جانا، اور غیر یقینی وقت کے ساتھ وصولی کا عمل ہو۔ عوامی قیمت رپورٹنگ میں GFI کو January 2022 کی اپنی اب تک کی بلند ترین سطح سے تقریباً 99.8% نیچے بتایا گیا، مگر صرف مارکیٹ کارکردگی کسی گورننس فیصلے کی خوبیوں کو ثابت نہیں کرتی۔
- GIP-87 ووٹ کا نتیجہ: حتمی ریکارڈ دیکھیں — GIP-87 بتاریخ June 12, 2026
- بقایا قرض بک: ~$56M — ووٹ کے وقت کی گورننس پوسٹس کے مطابق
- وصولی کا افق: 2+ سال — گورننس مواد میں بیان کردہ تخمینہ
ووٹ کے وقت کی گورننس پوسٹس کے مطابق، بقایا قرض بک تقریباً $56M تھی — یعنی باقی ماندہ کارکردگی جاری رکھنے والے اور ناقص کارکردگی والے قرضوں کا مجموعہ جن کی واپسی ابھی ہونا تھی۔ گورننس مواد میں نوٹ کیا گیا کہ مکمل وصولی میں "دو یا اس سے زیادہ سال" لگ سکتے ہیں، جس کا انحصار بنیادی قرض گیروں کی ادائیگی کی رفتار، ری اسٹرکچرنگ کے نتائج، اور ڈیفالٹ شدہ پولز سے کسی قانونی وصولی پر ہے۔
عملی طور پر مینٹیننس موڈ کا مطلب: اسمارٹ کنٹریکٹس کام کرتے رہتے ہیں، جس سے موجودہ قرض گیر ادائیگی کر سکتے ہیں اور LPs سرمایہ واپس آنے پر رقم نکال سکتے ہیں۔ کوئی نیا قرض جاری نہیں ہوتا۔ Warbler Labs بقایا پورٹ فولیو کے انتظام کی عملی ذمہ داری برقرار رکھتا ہے — وصولیوں کا تعاقب، قرض گیروں سے گفت و شنید، اور حاصل شدہ رقوم کی تقسیم۔ Senior Pool میں باقی رہنے والے جمع کنندگان دراصل غیر محفوظ قرض دہندگان ہیں جو ورک آؤٹ عمل کے اختتام کے منتظر ہیں۔
دریں اثنا، GFI ٹوکن اس مینٹیننس موڈ حالت میں کوئی واضح معاشی کام انجام نہیں دیتا۔ پروٹوکول کے مزید قرض جاری نہ کرنے کے باعث ٹوکن کی گورننس افادیت تقریباً صفر ہو جاتی ہے۔ بہت سے ریٹیل شرکاء کے لیے جنہوں نے GFI یہ توقع کرتے ہوئے خریدا کہ یہ پروٹوکول کی نمو کے امکانات کی عکاسی کرے گا، بندش ان نقصانات کو حتمی شکل دیتی ہے جو mid-2022 سے جمع ہو رہے تھے۔
قانونی چارہ جوئی اور دعووں کی ممکنہ توجہ
اہم احتیاط: یہ حصہ صرف معلوماتی مقاصد کے لیے عوامی طور پر دستیاب ذرائع سے حقائق کے نمونوں کو مرتب کرتا ہے۔ یہ قانونی مشورہ نہیں ہے اور نہ ہی یہ دعویٰ کرتا ہے کہ کوئی فریق قانونی طور پر ذمہ دار ہے۔ حقیقی ذمہ داری، اگر کوئی ہو، مخصوص معاہداتی شرائط، انڈررائٹنگ دستاویزات، گورننس ریکارڈز، قابلِ اطلاق قانون، اور عدالت یا ثالث کے فیصلے پر منحصر ہوگی۔
اگر جمع کنندگان یا سرمایہ کار رسمی دعوے دائر کریں، تو عوامی رپورٹنگ اور گورننس مباحثوں سے اخذ کیے گئے درج ذیل حقائق کے نمونے غالباً سب سے زیادہ جانچ کا سامنا کریں گے:
Tugende: سرمایہ کی منتقلی اور افشا
مرکزی حقائق پر مبنی سوال یہ ہے کہ آیا پول کے قیام کے وقت جمع کنندگان اور جونیئر بیکرز کو دی گئی نمائندگیوں کے مطابق سرمایہ تعینات کیا گیا تھا۔ اگر قرض کی رقم بیان کردہ قرض گیر کے علاوہ کسی ادارے کو منتقل ہوئی، یا قرض معاہدے میں متعین نہ کیے گئے مقاصد کے لیے استعمال ہوئی، تو اس کی معاہداتی اہمیت اصل معاہدوں، افشا جات اور نافذ قانون پر منحصر ہوگی۔ متعلقہ دستاویزات اصل قرض معاہدہ، اس میں کی گئی کوئی ترامیم، اور عوامی رپورٹنگ میں بیان کردہ مدت کے اردگرد کی مراسلت ہوں گی۔
Stratos: غیر ظاہر شدہ خطرہ اور سرمایہ کاری مینڈیٹ
Stratos کی صورتحال افشا سے متعلق سوالات اٹھاتی ہے۔ اگر پول کا سرمایہ کاری مینڈیٹ — جیسا کہ مارکیٹنگ مواد، پول دستاویزات، یا آن چین میٹاڈیٹا میں بیان کیا گیا — REZI اور POKT جیسے اتار چڑھاؤ والے کرپٹو مقامی ٹوکنز کی زد کو پیش نظر نہیں رکھتا تھا، تو ذیلی سرمایہ کاریاں پول کے مجاز دائرے سے تجاوز کر گئی ہوں گی۔ حقائق کا تعین کرنے والے دیکھیں گے کہ حکمت عملی کے بارے میں کون سی نمائندگیاں کی گئیں، Warbler Labs کو کیا اور کب معلوم تھا، اور آیا ان نمائندگیوں پر انحصار کرنے والے جونیئر بیکرز کے پاس اس سے نمایاں طور پر مختلف معلومات تھیں جو قرض گیر حقیقت میں کر رہا تھا۔
Lend East: غلط استعمال کے الزامات اور فیڈوشیئری سوالات
تقریباً $10M کے پول پر ~58% نقصان کسی بھی نجی کریڈٹ پورٹ فولیو میں اہم ہے۔ الزام اور کسی بھی نقصان کی حد کا جائزہ قرض دستاویزات، انڈررائٹنگ ریکارڈ، نگرانی رپورٹس، اور بگاڑ کی مدت کے دوران کی مراسلت کی روشنی میں لینا ہوگا۔ Warbler Advisory, Inc. کے ذریعے فراہم کیے گئے مشورے سے متعلق کوئی سوال بھی اسی طرح متعلقہ کلائنٹ معاہدے اور اصل زد پر منحصر ہوگا؛ یہ مضمون دونوں میں سے کسی کے بارے میں نتیجہ اخذ نہیں کرتا۔
ساختی اور گورننس سوالات
انفرادی پول ڈیفالٹس سے آگے، ایک وسیع تر دعووں کا فریم ورک یہ جانچ سکتا ہے کہ آیا گورننس کی ساخت خود — ایک برائے نام غیر مرکزی DAO جہاں ایک واحد کمپنی مؤثر عملی کنٹرول رکھتی تھی — نے جمع کنندگان کے مفادات کا مناسب تحفظ کیا۔ متعلقہ سوالات میں شامل ہیں: کیا Senior Pool کی مارکیٹنگ خطرے کی درست وضاحتوں کے ساتھ کی گئی؟ کیا Warbler Labs کے قرض گیر کے انتخاب میں مفادات کے ایسے تصادم تھے جن کا افشا نہیں کیا گیا؟ کیا گورننس تجاویز LP کے مفادات کی حفاظت کے لیے تیار کی گئیں یا Warbler Labs کی اپنی زد کو سنبھالنے کے لیے؟ یہ متنازع حقائق اور قانونی سوالات ہیں، طے شدہ نتائج نہیں۔
DeFi میں RWA اور نجی کریڈٹ کے لیے اسباق
Goldfinch کا تجربہ آج تک DeFi-مقامی نجی کریڈٹ میں سب سے زیادہ دستاویزی کیس اسٹڈی ہے۔ قانونی سوالات پر پیشگی فیصلہ کیے بغیر، عوامی ریکارڈ سے کئی ساختی اسباق واضح ہوتے ہیں۔
1. ناکافی کولیٹرل کے ساتھ قرض دہی ادارہ جاتی معیار کی نگرانی کا تقاضا کرتی ہے
Goldfinch ماڈل کی کشش — DeFi لیکویڈیٹی کو ابھرتی منڈیوں کے SME قرضوں میں تعینات کرنا — حقیقی تھی۔ خلا عمل درآمد میں تھا: بڑے پیمانے پر ناکافی کولیٹرل والی قرض دہی کے لیے مسلسل قرض گیر نگرانی، عہود کے نفاذ، اور ابتدائی انتباہی نظام درکار ہوتے ہیں، جنہیں Goldfinch سمیت اکثر DeFi پروٹوکولز نے مسلسل طور پر تعینات نہیں کیا۔ روایتی نجی کریڈٹ میں، براہ راست قرض دہندہ قابلِ نفاذ عہود، فیلڈ وزٹس اور آڈٹ کے حقوق رکھتا ہے۔ ان تحفظات کو آن چین ماحول میں منتقل کرنے کے لیے اسمارٹ کنٹریکٹس سے زیادہ درکار ہے — عملی انفراسٹرکچر اور انسانی فیصلہ سازی جو صرف قرض جاری ہونے پر نہیں بلکہ مسلسل لاگو ہو۔
2. انڈررائٹر کی ترغیبات کا ہم آہنگ ہونا گورننس کے ظاہری تاثر سے زیادہ اہم ہے
Warbler Labs بیک وقت انڈررائٹر، پروٹوکول ڈیولپر، گورننس شریک، اور — Heron Finance کے ذریعے — فیس لینے والا ریگولیٹڈ مشیر تھا۔ کرداروں کا یہ ارتکاز ترغیبی تناؤ پیدا کرتا ہے جسے رسمی گورننس ووٹنگ حل نہیں کر سکتی۔ اگر قرض کے اجرا کا حجم آمدنی بڑھاتا ہے، تو قرض کی مقدار میں انڈررائٹر کی دلچسپی قرض کے معیار میں LP کی دلچسپی سے مختلف ہو سکتی ہے۔ مستقبل کے RWA پروٹوکولز کو صرف ٹوکن ویٹڈ گورننس نہیں بلکہ مفادات کے تصادم کے واضح قواعد اور آزاد کریڈٹ جائزہ درکار ہیں۔
3. گورننس ٹوکنز ایکویٹی نہیں ہیں، مگر غیر جانب دار بھی نہیں
GFI ہولڈرز برائے نام پروٹوکول چلاتے تھے، مگر عملی طور پر زیادہ تر گورننس فیصلے Warbler Labs نے تجویز کیے اور نافذ کیے، جبکہ ٹوکن ہولڈرز نے پالیسی شروع کرنے کے بجائے اس کی توثیق کی۔ جب نقصانات بڑھ گئے، GFI ہولڈرز کا اثاثوں پر کوئی واضح قانونی دعویٰ نہیں تھا اور نہ ہی انتظامیہ تبدیل کرنے یا وصولی کے عمل کا رخ موڑنے کا کوئی مؤثر طریقہ۔ کریڈٹ سیاق میں پروٹوکول گورننس ٹوکنز کا بنیادی مسئلہ یہی ہے: یہ اختیار کی ظاہری صورت دیتے ہیں، مگر اس کا جوہر نہیں۔ مستقبل کے ڈھانچوں کو گورننس حقوق کو معاشی حقوق سے زیادہ احتیاط سے الگ کرنے، یا LP-کلاس تحفظات فراہم کرنے کی ضرورت ہو سکتی ہے جو ٹوکن ہولڈنگز سے آزاد ہوں۔
4. دو سالہ وصولی کا افق عدم لیکویڈیٹی کے خطرے کی یاد دہانی ہے
فوری لیکویڈیٹی کی DeFi ثقافت نجی کریڈٹ کی فطری مدت سے بنیادی طور پر متصادم ہے۔ جب کوئی قرض گیر دو سالہ قرض پر ڈیفالٹ کرتا ہے، تو قانونی عمل، کولیٹرل کی وصولی اور باہمی گفت و شنید کے ذریعے ہونے والے ورک آؤٹس میں وصولی کو وقت لگ سکتا ہے۔ Goldfinch کے Senior Pool کے وہ جمع کنندگان جو مطالبے پر نکلنے کی توقع رکھتے تھے، اس وقت عدم لیکویڈیٹی کے عدم تطابق کا سامنا کر سکتے ہیں جب بنیادی قرض طویل ورک آؤٹس مانگیں۔ آیا اس خطرے کا مناسب افشا یا قیمت بندی ہوئی، یہ دستاویز پر منحصر سوال ہے۔ مستقبل کے RWA پروٹوکولز کو واپسی کے ڈیزائن کو بنیادی اثاثوں کی مدت کے ساتھ ہم آہنگ کرنا چاہیے۔
5. ادارہ جاتی شرکت کے لیے ادارہ جاتی انفراسٹرکچر درکار ہے
Heron Finance کی RIA ساخت اس بات کا اعتراف تھی کہ ادارہ جاتی سرمایہ کو ریگولیٹڈ ریپرز درکار ہوتے ہیں۔ مگر صرف رجسٹریشن ایک کثیر ملکی، کثیر قرض گیر نجی کریڈٹ پورٹ فولیو کے انتظام کے لیے درکار عملی انفراسٹرکچر پیدا نہیں کرتی۔ RWA پروٹوکولز کی اگلی نسل کے لیے سبق یہ ہے کہ ادارہ جاتی شرکت کو ابتدا سے انتہا تک ادارہ جاتی انفراسٹرکچر درکار ہے — صرف سرمایہ کار کے سامنے والی سطح پر نہیں بلکہ قرض گیر نگرانی، عہود کے نفاذ اور ورک آؤٹ انتظام کی سطحوں پر بھی۔
Goldfinch کی کہانی DeFi کے DeFi نہ رہنے کی کہانی نہیں ہے۔ یہ نجی کریڈٹ کے نجی کریڈٹ نہ رہنے کی کہانی ہے — اور اس بات کی کہ جب آن چین منافع حاصل کرنے کی دوڑ میں ادارہ جاتی قرض دہی کے عملی تقاضوں کو کم سمجھا جائے تو کیا ہوتا ہے۔ $56M کی بقایا قرض بک کو حل ہونے میں سال لگیں گے۔ RWA پروٹوکولز کے لیے اس کے چھوڑے ہوئے گورننس اور ساختی سوالات کو اس سے بھی زیادہ وقت لگے گا۔
ذرائع اور دستبرداری
- Goldfinch governance forum and GIP-87 materials
- Goldfinch protocol documentation
- Goldfinch public product and protocol materials
- SEC Investment Adviser Public Disclosure
ذرائع اور حدود یہ مضمون عوامی طور پر دستیاب ذرائع سے مرتب کردہ تجزیہ ہے، جن میں Goldfinch گورننس فورم پوسٹس، کمیونٹی مباحثے، پریس رپورٹنگ، اور عوامی طور پر بیان کردہ گورننس نتائج شامل ہیں۔ یہ غیر عوامی دستاویزات، خفیہ مراسلت، یا قانونی فائلنگز پر انحصار نہیں کرتا۔ تخمینی بیان کیے گئے اعداد (مثلاً پول کے حجم، نقصان کے فیصد) عوامی رپورٹنگ اور گورننس مواد سے لیے گئے ہیں، آڈٹ شدہ مالی بیانات سے نہیں، اور حتمی اکاؤنٹنگ سے مختلف ہو سکتے ہیں۔ یہ مضمون کسی بھی نامزد ادارے کے خلاف قانونی ذمہ داری کا دعویٰ نہیں کرتا اور نہ ہی قانونی، سرمایہ کاری، ٹیکس، یا ریگولیٹری مشورہ ہے۔ وہ قارئین جو سمجھتے ہیں کہ ان کے ممکنہ دعوے ہو سکتے ہیں، انہیں اہل قانونی مشیر سے رجوع کرنا چاہیے اور اپنی بنیادی سبسکرپشن اور قرض کی دستاویزات کا جائزہ لینا چاہیے۔ اس مضمون میں "Heron Finance" سے مراد صرف Warbler Advisory, Inc. سے منسلک سرمایہ کاری مشاورتی کاروبار ہے۔ حوالہ دیے گئے عوامی ذرائع