第一人称叙述与风险投资信号
我看到知名投资者——于是成了那只试图变成老虎的猫
一位读者的第一人称讲述:因 Coinbase Ventures 和 a16z 参与其中而买入 GFI,以及借用他人的确信与建立自身判断之间的差别。
本页为英文原文的机器翻译,尚未经人工编辑审核;如需以权威版本为准,请参阅英文原文。
范围与限制:这是一篇提交给 GoldfinchClaims 的第一人称叙述。它反映了一名投资者在看到 Coinbase Ventures 和 a16z 与 Goldfinch 有关联后购买 GFI 的个人经历、推理及观点。GoldfinchClaims 未独立核实作者具体的购买日期、持仓规模或损失金额;刊登本文并不意味着 GoldfinchClaims 将其采纳为我们就 Goldfinch、Coinbase Ventures 或 a16z 作出的事实认定——下文提及的风险投资融资历史及清盘事项,已在文末所链接的相关报道中另行记录。本文任何内容均不构成投资、法律、税务或专业建议。
在看到 Coinbase Ventures 和 Andreessen Horowitz (a16z) 等备受尊敬的风投机构与该项目有关联后,我开始买入与 Goldfinch Finance 相关的代币 GFI。当时,这令我觉得获得了验证。
在加密货币领域,很容易将知名投资者的名字视为深度研究的捷径。如果拥有经验丰富团队的成熟机构支持某个协议,它们想必会比个人投资者更仔细地考察技术、市场、法律风险、代币经济学和长期潜力。这就是我当时的想法。
随后,Goldfinch 开始清盘,而我不得不面对一笔严重损失。财务上的冲击令人痛苦,但更重要的教训在于我最初是如何作出这个决定的。
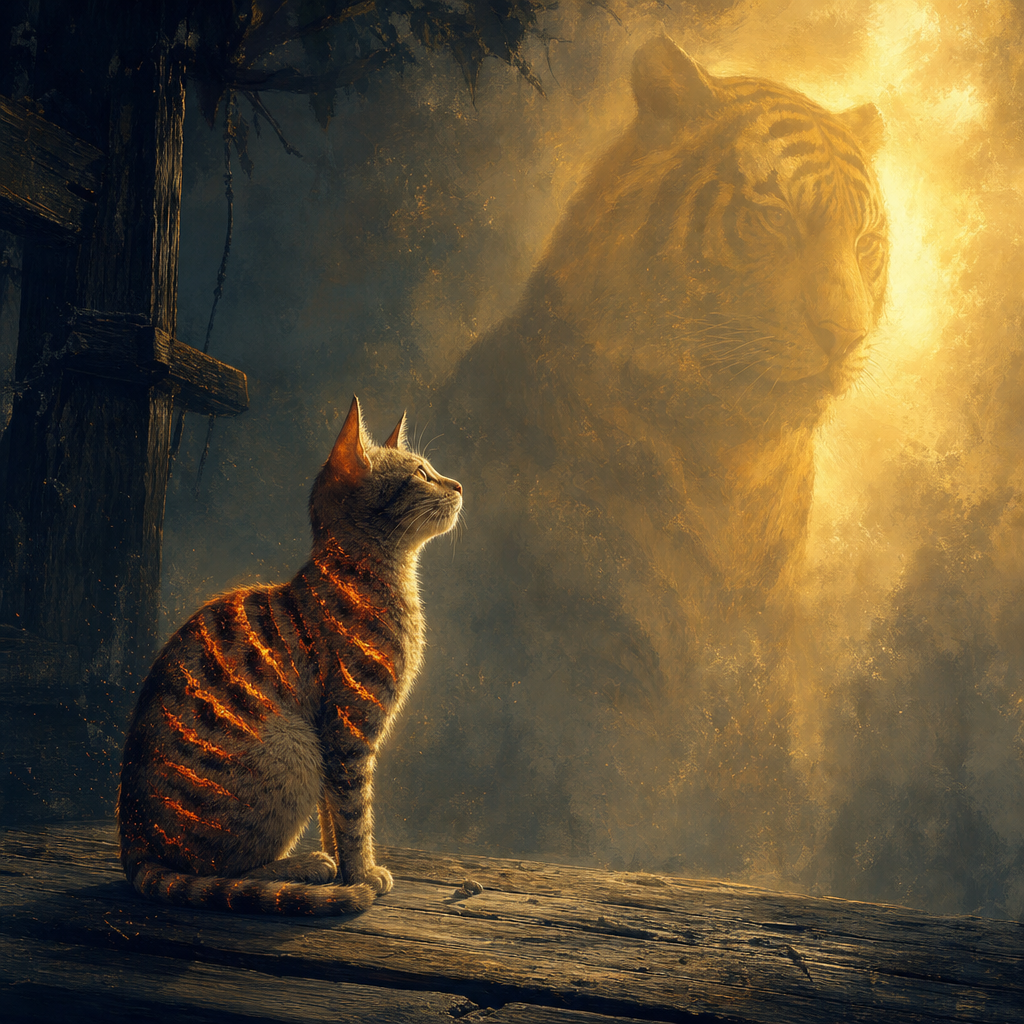
“猫看到老虎,便给自己烙印。” ——一则泰米尔谚语
这则泰米尔谚语讲的是,一只猫看到老虎身上的条纹,便试图通过在自己身上烙下印记来模仿它。它没有变成老虎,只是弄伤了自己。
如今,我就是这样看待自己的投资决定。
借来的确信之危险
看到 Coinbase Ventures 和 a16z 与 Goldfinch 有关联,让我有了信心——但那未必是我的信心,而是借来的确信。
我没有充分区分以下几种截然不同的情况:
- 一家风投机构对某家公司或协议进行早期阶段投资。
- 一家风投机构持有股权、代币、认股权证或其他类型的风险敞口。
- 某只基金在某一特定时间的投资论点。
- 一名公开代币买家在之后的公开市场买入 GFI。
- 一个项目的产品潜力,与其代币的长期价值之间的差异。
这些并不是同一笔交易。
风投投资者可能以不同的估值、在不同条款下入场,拥有信息权、治理影响力、归属时间表、流动性限制、投资组合对冲,以及在多项投资间消化损失的能力。二级市场上的散户买家通常并不具备这些优势。
我看到了老虎的条纹——显赫的名字、机构支持、精致的品牌包装——并假定复制这种可见的举动会带来类似的结果。
事实并非如此。
好项目并不自动等于好代币
加密货币领域最艰难的教训之一是,产品质量、投资者背景和代币表现可能大幅背离。
一个协议可以有经过深思熟虑的使命,可以吸引有才华的建设者,可以从大型基金筹集资金,可以推出合作伙伴关系并建设真正的基础设施。然而,它的代币仍可能表现不佳。这可能出于许多原因:
- 代币持有人可能并不对协议收入或价值拥有明确的权利主张。
- 供应解锁或增发可能压倒需求。
- 市场对该业务或技术的估值方式可能不同于对代币的估值方式。
- 监管、信贷、流动性、治理或运营风险可能上升。
- 可服务市场可能被证明比预期更小,或更难以服务。
- 团队或社区可能认定,清盘比继续运营更负责任。
- 加密货币市场周期甚至可能击垮正当的项目。
重点并不是大型投资者总会犯错。他们并非如此。重点在于,他们的参与应当是研究的起点,而不是结论。
我本应问的问题
在买入之前,我本应能够清楚回答以下问题:
- 该代币实际上有什么作用?: GFI 是否具有不依赖投机的持久效用、治理相关性、经济权利、费用捕获能力或需求?
- 谁拥有代币供应量?: 解锁时间表、分配、增发、金库持仓以及潜在卖压分别是什么?
- 该协议真正的商业模式是什么?: 该项目如何产生活动、收入或可持续需求?如果市场状况恶化,会发生什么?
- 该协议有哪些独特风险?: 对于一个以信贷为导向或与现实世界金融相关的项目,风险可能包括借款人违约、抵押品质量、法律执行、监管定性、流动性及对交易对手的依赖。
- 机构投资者究竟投资了什么?: 是股权、代币认股权证、早期私募轮次,还是其他工具?隐含价格是多少,又有何种保护?
- 什么情况会推翻投资论点?: 我本应预先确定,哪些事态发展会让我减持或退出,而非仅仅寄望于复苏。
- 我能承受多少损失?: 任何单一投机性代币的仓位,都不应大到在项目失败时造成严重财务损害。
这些问题并不能保证投资获胜,但它们会迫使投资者为自己的决定负责,而不是将判断外包给融资公告上的标识。
风险投资不是买入信号
加密货币市场经常将融资新闻变成散户买入信号。这是一个错误。
风险投资公司收取报酬,正是为了进行许多高风险押注。它们预期一些项目会失败。它们的投资组合模式建立在这样一种可能性之上:少数表现卓越的赢家可能抵消许多损失。
个人投资者的情况通常非常不同。对散户买家而言,一项集中持仓可能在情感和财务上造成毁灭性打击。基金可能将一笔失败投资视为多元化投资组合中的正常结果;个人则可能将其视为重大的个人挫折。
因此,同一则新闻标题可能意味着截然不同的事情:
- 对一家风投基金而言:: “这是众多非对称押注中的一个。”
- 对一名散户买家而言:: “这是机构认可,所以一定安全。”
许多糟糕决定正是从这一差距开始的。
损失令人痛苦,但教训很重要
我写下这些,并不是要为我的决定责怪 Goldfinch、Coinbase Ventures、a16z 或任何其他投资者。一个项目的清盘可能令人失望,也可能带来财务痛苦,但买入代币最终是我自己的选择。
责任在我。
我的错误不只是对某个代币判断失误。每位投资者有时都会判断错误。我更深层的错误,是将别人的投资决定与我自己的研究过程混为一谈。我把机构参与当作理解该资产的替代品。但它不是。
“猫看到老虎,便给自己烙印。”
我看到知名风投投资者,便假定追随他们表面上的路径会让我的投资变得稳健。但我没有他们的入场条款、投资组合多元化程度、信息获取渠道、风险控制措施,或承受损失的能力。
我复制了确信的表象,却没有建立属于自己的确信。
我将如何改变
今后,我希望遵循更简单的投资纪律:
- 我不会仅仅因为一家知名基金支持某个项目就买入其代币。
- 我会区分协议、公司和代币;它们的经济属性可能非常不同。
- 在投资前,我会阅读代币供应时间表、治理权利、金库披露及实际需求来源。
- 我会将风险投资融资视为一个研究输入,而不是一项建议。
- 我会分散投资,并控制投机仓位规模,确保一次清盘不会造成严重损害。
- 我会在买入前写下我的投资论点、风险和退出条件。
- 我会更警惕自己害怕错过机会的心理。
加密货币会奖励兴奋、叙事和快速决定。但保全资本需要相反的品质:耐心、怀疑精神、仓位管理,以及接受这样一个事实——即便受人尊敬的投资者,也可能支持无法成功的项目。
教训不是避开所有风险。教训是不要成为那只看见老虎、为了看起来一样而把自己烧伤的猫。
相关报道
- 我们对 Goldfinch 风投支持和交易所上市时间线的有来源审查,记录了本文提及的 Coinbase Ventures 和 a16z 融资。
- GIP-87,即将核心运营转入维护模式并进行清盘的 Goldfinch 治理提案。
- 我们用于区分协议炒作与代币层面风险的更广泛框架。