Heron Finance / 信贷评论
Heron Finance:审视公开风险表述与后续清盘
细读一家私募信贷包装平台的风险分类、“基金事实”、分散化及平台运营成本。
本页为英文原文的机器翻译,尚未经人工编辑审核;如需权威版本,请参阅英文原文。
编辑框架:本文保留所提供的评论和修辞性语言。文章讨论公开声明及后续清盘;其并不能证明 Heron Finance、Warbler Labs 或任何具名人士曾误导投资者、隐瞒风险、造成损失或实施任何违法行为。归因于报道或所链接出版物的陈述,应与原始材料进行核对。
返回分析
编辑部撰写 · 发布于 August 28, 2026 · 更新于 September 19, 2026
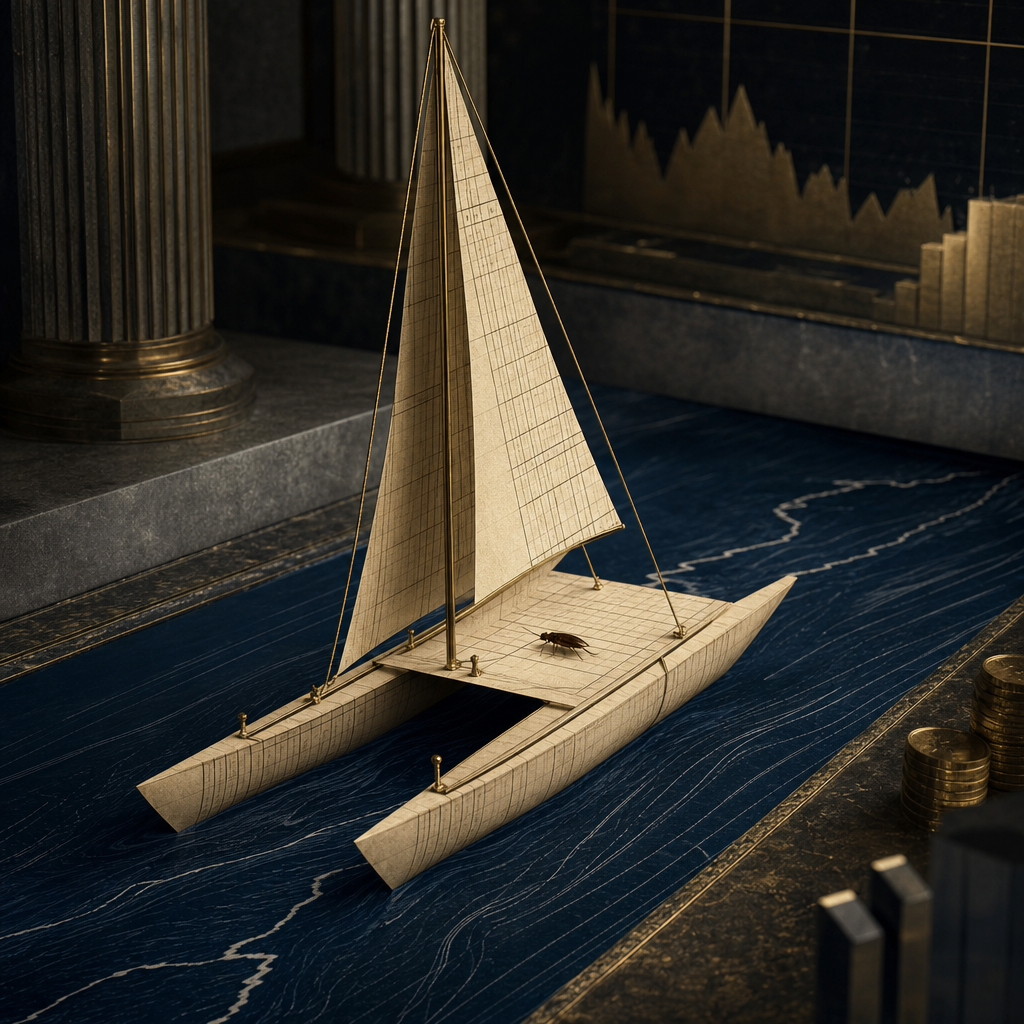
插图:私募信贷的信心,与让一艘船保持漂浮的细微要素相遇。
由 GoldfinchClaims.com 编辑部发布
2025年10月,Warbler Labs 分拆出的、在 SEC 注册的 RIA,Heron Finance,发布了一篇题为:的博客文章
“Monthly Insights: Time to Tune Out Jamie Dimon.”
该文章回应了 Jamie Dimon 在 JPMorgan 财报电话会议上的警告——“当你看到一只蟑螂时,可能还有更多”——将所提及的公开信贷问题与私募信贷区分开来。Heron 的首席信贷官认为,据报道的问题集中于广泛银团贷款和资产支持贷款,并强调 Heron 在 3,000+ 笔贷款中的“选择性分散化”。
后续公开材料描述了 Goldfinch Prime 的清盘以及向协议维护模式的转变。[gov.goldfinch]
Heron Finance 也走上了同一路径。2026年7月15日,heronfinance.com 发布了其自身的清盘通知——该网站目前有一条横幅写着“Heron is doing an orderly wind down”——通知由 CEO Mike Sall 签署;他也是 GIP-87 所列的共同作者。该通知称客户资本安全,并将该决定归因于业务增长的速度,而非投资表现。[heronfinance] [wind-down notice] 关于 Sall 的双重角色以及在两次清盘之前的 2026年1月保证,参见 GoldfinchClaims 对该时间线的配套分析。
事实证明,蟑螂在进入房间前并不会核验贷款文件。
1. 类别豁免的艺术
1. 类别豁免的艺术
Heron 发表的回应区分了不同信贷类别。该文章认为,成为新闻头条的数十亿美元问题,包括 First Brands 和 Tricolor,涉及的是银团贷款和资产支持债务,而非纯粹的私募信贷。
本文用于说明该区分的类比是:
“是的,那边那艘船正在进水,但请注意,它登记为一艘广泛银团油轮;而我们坐在一艘定制、私下发起的双体船上。因此,浮力定律并不适用于我们。”
金融引力不尊重营销标签。当利率维持高位且再融资窗口关闭时,公共债务和私人债务的资本成本都可能上升。本文的解读是,仅凭类别区分并不能证明信贷市场其他领域的压力无关紧要;应直接阅读所引文章,以了解 Heron 的完整立场。
2. 解读 $100 Million “基金事实”
2. 解读 $100 Million “基金事实”
Heron 的通讯面向零售及合格投资者突出展示了这一指标:
- Heron 的“基金事实”: $100 million 是 Heron 上基金中的一名平均借款人每年产生的约计利润。
- Heron 的结论: 私募信贷借款人不是有风险的小型企业;它们是成熟、盈利的巨头。
这一指标引出了有关平均数能够及不能呈现什么的若干问题:
算术平均数的局限
平均数可能掩盖尾部风险。若某个基础机构投资组合持有五家产生 $500 million EBITDA 的超大市值公司,同时持有四十家勉强依靠 $5 million 维持经营的较小借款人,数学平均数很容易落在 $100 million。违约并不会击中统计平均数——它们吞噬的是脆弱的低端尾部。
利润需要杠杆背景
一家公司的调整后 EBITDA 为 $100 million,听上去坚不可摧,直到你发现它背负着 $800 million 浮动利率优先债务。当利息成本达到 11%–12% 时,该名义利润会很快被偿债支出吸收。
解读“在 Heron 上”
将该指标表述为“在 Heron 上的基金中的”借款人,可能使读者不清楚 Heron 是直接承销这些借款人,还是提供了进入第三方基金的渠道。[heronfinance]
Blockworks 将 Heron 描述为提供进入外部第三方 Business Development Companies 和机构基金的渠道,其中包括 Blue Owl 和 Blackstone 等管理人。在该结构下,将基础借款人描述为“在 Heron 上”,可能会被理解为类似一家经纪应用程序宣称:“我们应用上的平均公司利润为 $30 billion”,仅仅因为用户可以购买一只 S&P 500 ETF。[blockworks]
3. 分散化与平台运营成本
3. 分散化与平台运营成本
Heron 的公开材料强调了在 3,000+ 笔贷款和多位管理人之间的分散化。
持有数千个零碎头寸可以降低单一借款人违约风险,但这一数字本身并不能解决该包装结构的结构性经济问题:
┌─────────────────────────────────────────────────────────┐ │ 零售投资者 │ └────────────────────────────┬────────────────────────────┘ │ ▼ ┌─────────────────────────────────────────────────────────┐ │ Heron Finance / Warbler RIA │ ◄── 客户获取成本、 │ (包装平台) │ 资金消耗率、平台清盘 └────────────────────────────┬────────────────────────────┘ │ ▼ ┌─────────────────────────────────────────────────────────┐ │ 第三方 BDCs 与基金 │ ◄── 管理费、附带权益、 │ (机构管理人) │ 流动性不足及赎回限制 └────────────────────────────┬────────────────────────────┘ │ ▼ ┌─────────────────────────────────────────────────────────┐ │ 3,000+ 笔基础贷款 │ ◄── Heron 将 100% 的营销注意力 │ (实际借款人) │ 投向的领域 └─────────────────────────────────────────────────────────┘
所引文章聚焦于基础借款人和投资组合特征;它并未涉及该包装平台的运营续航期、客户获取成本或商业可行性。[heronfinance]
当一个平台的分销引擎停滞时,在第三方机构基金中持有数千笔贷款并不能维持运营。[heronfinance]
回顾性启示
回顾性启示
结论并不是 Jamie Dimon 拥有水晶球,也不是每一笔私人贷款都注定失败。
启示是:当信贷市场收紧时,旨在淡化风险的营销叙事值得立即审视。有关“选择性分散化”、“细微差别”和“$100 million 平均利润”的安抚性话术,无法凌驾于宏观经济周期或平台运营成本之上。
在忽视任何信贷生态系统——无论链上还是链下——的警示信号之前,值得记住:当平台告诉你不要理会灭虫人员时,你或许该看看地板下面。
引用的来源
所提供的草稿链接至以下材料。提供这些链接是为了让读者查阅原始陈述,并将评论与基础记录区分开来。
资料来源与免责声明
- The Defiant — Goldfinch wind-down and reported depositor losses
- DL News — Goldfinch borrower and Lend East reporting
- Goldfinch governance — GIP-87 maintenance mode and wind-down
- Heron Finance — Monthly Insights: Time to Tune Out Jamie Dimon
- Heron Finance — Orderly wind-down notice
- Heron Finance
- Blockworks — Onchain private-credit investing
- Goldfinch Finance LinkedIn post